Уверенный рост: результаты Ви.ру за 6 месяцев 2025 года
В этом полугодии мы увеличили долю B2B-продаж, долю продаж собственных торговых марок (СТМ) и эксклюзивного импорта — сегментов с наиболее высокой маржинальностью, что сказалось на росте финансовых показателей. А также продолжили реализацию стратегии, фокусируясь на:
• развитии прибыльных клиентских сегментов;
• оптимизации товарного ассортимента;
• рациональном использовании логистической и складской инфраструктуры.

Основные результаты 6М 2025-го в цифрах:
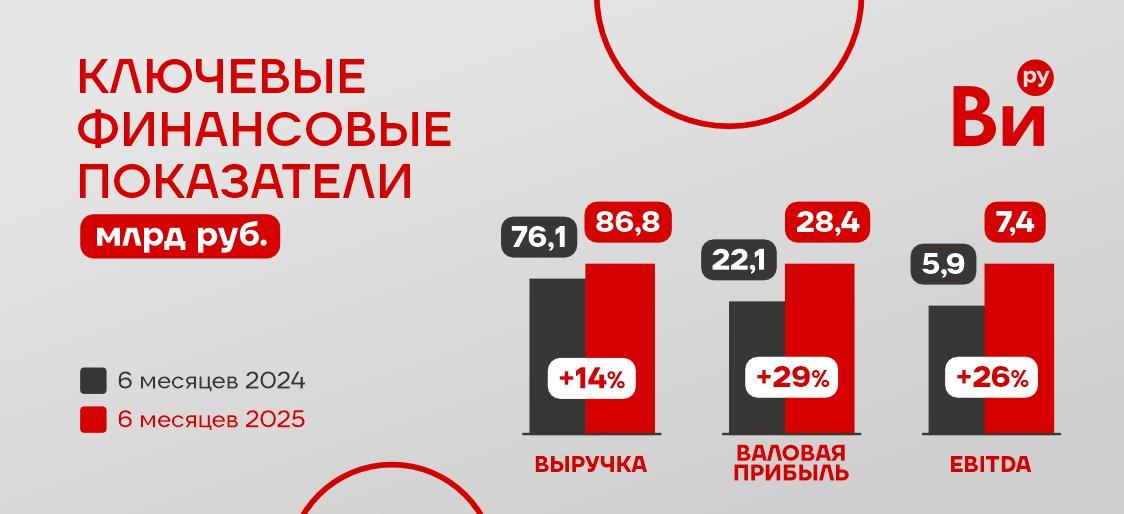
▫️ Рост выручки на 14% год к году, до 86,8 млрд рублей.
▫️ Рост валовой прибыли на 29% до 28,4 млрд рублей.
▫️ EBITDA (IFRS 16) увеличилась на 26% до 7,4 млрд рублей.
▫️ Чистая прибыль составила 192 млн рублей, при этом прибыль второго квартала в размере 861 млн рублей полностью компенсировала убытки первого квартала.
▫️ Свободный денежный поток достиг 8 млрд рублей.
▫️ Сегмент B2B вырос на 25% год к году, СТМ и эксклюзивный импорт — на 36,6%.
▫️ Средний чек вырос на 24,1%.

Больше цифр и фактов — на нашем сайте.

Олег Безумов, финансовый директор Ви.ру:
«Мы уверенно проходим непростой макроэкономический период благодаря фокусу на прибыльном росте, дисциплине в управлении расходами и системной работе с B2B-клиентами. Существенное улучшение валовой рентабельности и EBITDA во втором квартале подтверждает эффективность выбранной стратегии и нашей операционной модели. Мы продолжаем укреплять бизнес, закладывая основу для устойчивого роста в будущем».

🔔 Сегодня в 13:00 мск обсудим результаты в прямом эфире, подключайтесь к стриму по ссылке: https://telemost.360.yandex.ru/live/d12aa8094650429f931f79daf148c0af

#VSEH #МСФО #быстреерынка
0 комментариев
    посты по тегу
    #VSEH

    Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

    Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.

    Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.

    По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.

    Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.

    Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.

    Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.

    Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.

    Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.

    Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.

    Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.

    Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.

    • Лидеры: Селигдар
    #SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).

    • Аутсайдеры: Озон
    #OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).

    14.09.2026 - понедельник

    • Мосбиржа
    #MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    'Не является инвестиционной рекомендацией

    Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

    📈 Новые цели по $VSEH: аналитики повысили прогнозы

    На прошлой неделе мы опубликовали отчет за 6 месяцев 2026 года. Смотрели? Что думаете о результатах?

    📌 Ведущие банки и инвестдома оценили:

    🔺 Совкомбанк повысил рекомендацию с «держать» до «покупать»
    Среди ключевых драйверов: возврат B2C к росту, двузначный рост B2B и возможный переток клиентов из маркетплейсов.

    🔺 Т-банк поднял цену до 95 рублей за бумагу и сохранил рекомендацию «покупать»
    Это эквивалентно доходности 27% к текущей цене без учета дивидендов. Аналитики отметили консервативный подход менеджмента ВИ.ру к прогнозу и ожидают нового пересмотра гайденса в сторону повышения. Еще более заметного эффекта в финансовых показателях ждут в 2027 году.

    🔺 БКС повысил целевую цену с 80 до 110 рублей и сохраняет «Позитивный» взгляд на горизонте 12 месяцев
    Катализаторы: дальнейшее улучшение рентабельности, рост EBITDA и чистой прибыли, высокая дивдоходность при коэффициенте выплат как в 2025-м (89%).

    🔺 Альфа-банк повысил целевую цену на 7% — до 109 рублей за акцию
    Рекомендация — «выше рынка». Аналитики отмечают уверенные результаты за 1П26 и обновленный гайденс.

    🔺 Команда Mozgovik Research подняла целевую цену со 110 до 120 рублей за акцию
    И отметила большой объем свободного кэша, сгенерированного компанией, который составляет почти половину всей текущей рыночной капитализации.

    А что вы думаете о наших результатах и новых прогнозах? Делитесь в комментариях 👇

    #аналитика #VSEH #быстреерынка

    📈 Новые цели по $VSEH: аналитики повысили прогнозы

    ВсеИнструменты. Отчет за 2 кв 2026 по МСФО

    Тикер: #VSEH
    Текущая цена: 76.83
    Капитализация: 38.4 млрд
    Сектор: Ритейл
    Сайт: https://ir.vseinstrumenti.ru/

    Мультипликаторы (LTM):

    P/E - 6.68
    P/BV - 6.81
    P/S - 0.2
    ROE - 102.1%
    ND/EBITDA - 0.74
    EV/EBITDA - 2.75
    Акт/Обяз - 1.08

    Что нравится:

    ✔️выручка выросла на 9.7% г/г (46.2 → 50.6 млрд);
    ✔️FCF увеличился в 2.2 раза г/г (3.1 → 7 млрд);
    ✔️нетто фин. расход уменьшился на 12% к/к (1 → 0.9 млрд);
    ✔️чистая прибыль выросла в 2.4 раза г/г (0.9 → 2 млрд).

    Что не нравится:

    ✔️чистый долг вырос на 22.3% к/к (11.5 → 14 млрд). ND/EBITDA ухудшился с 0.63 до 0.74;
    ✔️очень слабое соотношение активов и обязательств.

    Дивиденды:

    Предполагается выплата не менее 50% от чистой прибыли по МСФО при ND/EBITDA не более 3. В ином случае размер выплаты определяется советом директоров.

    По данным сайта Доход следующий дивиденд ожидается в размере 7.77 руб (ДД 10.11% от текущей цены).

    Мой итог:

    Операционные показатели за 2 квартал 2026 (г/г):
    - кол-во заказов B2B +11.6% (2 → 2.23 млн шт);
    - кол-во заказов B2C -3% (4.48 → 4.34 млн шт);
    - кол-во проданных ед. товара B2B +11% (48.3 → 53.5 млн шт);
    - кол-во проданных ед. товара B2C +7.5% (15.4 → 16.6 млн шт);
    - доля СТМ и эксклюзивного импорта (14.1 → 10.7%);
    - средний чек с НДС +9.5% (8405 → 9203 руб);
    - активные клиенты +6.9% (453 → 484.2 тыс);
    - количество ПВЗ -8.9% (1181 → 1076 ед).

    Можно отметить прирост в количество проданных товаров в B2C, который сейчас не является приоритетным для компании. При этом количество заказов в B2C все равно хуже прошлого года. Также можно отметить, что динамика среднего чека пока неуклонно затухает с начала 2025 года.

    Выручка в разрезе сегментов (по опер. данным) выглядит следующим образом (г/г):
    - товарная B2B +11.6% (33.5 → 37.4 млрд);
    - товарная B2C +5.8% (12.1 → 12.8 млрд);
    - нетоварная +100% (0.2 → 0.4 млрд).

    Доля B2B в товарной выручке снизилась с 76.9 до 74.5%. И приятно отметить рост в B2C, которая до этого несколько кварталов подряд показывала негативную динамику. За полугодие выручка увеличилась на 3.2% г/г (86.8 → 89.6 млрд).

    Чистая прибыль выросла значительно лучше выручки. Это удалось достичь за счет улучшения операционной рентабельности с 6.2 до 7.1%, снижения снижения нетто фин расхода (-44.9% г/г, 1.6 → 0.9 млрд) и более низкой эф. ставки налога на прибыль (25.7% vs 32.1% во 2 кв 2025). Операционную рентабельности подтянули в том числе за счет оптимизации складской инфраструктуры: используемая площадь складов и РЦ сократилась до 355 тыс. кв. м за счёт отказа от склада в Быково при частичном подключении логистического комплекса в Данилово. Плюс сократили количество ПВЗ. За полугодие прибыль выросла в 13.4 раза г/г (0.2 → 2.6 млрд).

    FCF кратно вырос на фоне сильного роста OCF (+113.1% г/г, 3.3 → 7 млрд) и уменьшения кап. затрат (-61% г/г, 0.2 → 0.08 млрд).
    Долговая нагрузка за квартал немного выросла за счет увеличения общего долга, но план по удержанию ND/EBITDA пока работает отлично.

    ВИ.ру повысил гайденс на 2026 год: по выручке - рост не менее 5% г/г, по прибыли - до 4.5-6.5 млрд против предыдущего гайденса 3.4-6.0 млрд. Если взять за ориентир среднюю прибыль в 5.5 млрд, то это дает P/E 2026 = 6.98. При выплате 50% от ЧП дивиденд будет в районе 5.5 руб (ДД 7.16% от текущей цены). Но в случае хороших результатов за год могут выплатить и больше. Да и, в целом, если динамика сохранится, то уже в следующем году дивидендная доходность может быть двузначной от текущей цены.

    Хорошая динамика результатов, неплохая див. доходность и постепенное снижение ключевой ставки позволяют смотреть на ВИ.ру как на интересный актив для среднесрочного горизонта. Тем более на фоне улучшения гайденса, который, вполне возможно, до конца года будет еще раз пересмотрен в более сильную сторону.

    Акции держу в портфеле с долей 3.16% (лимит - 3%). Прогнозная справедливая стоимость - 108 руб.

    *Не является инвестиционной рекомендацией

    Присоединяйтесь также к моему Телеграм каналу

    ВсеИнструменты. Отчет за 2 кв 2026 по МСФО