Финансовая картинка недели: самые рискованные фондовые рынки мира, продолжение
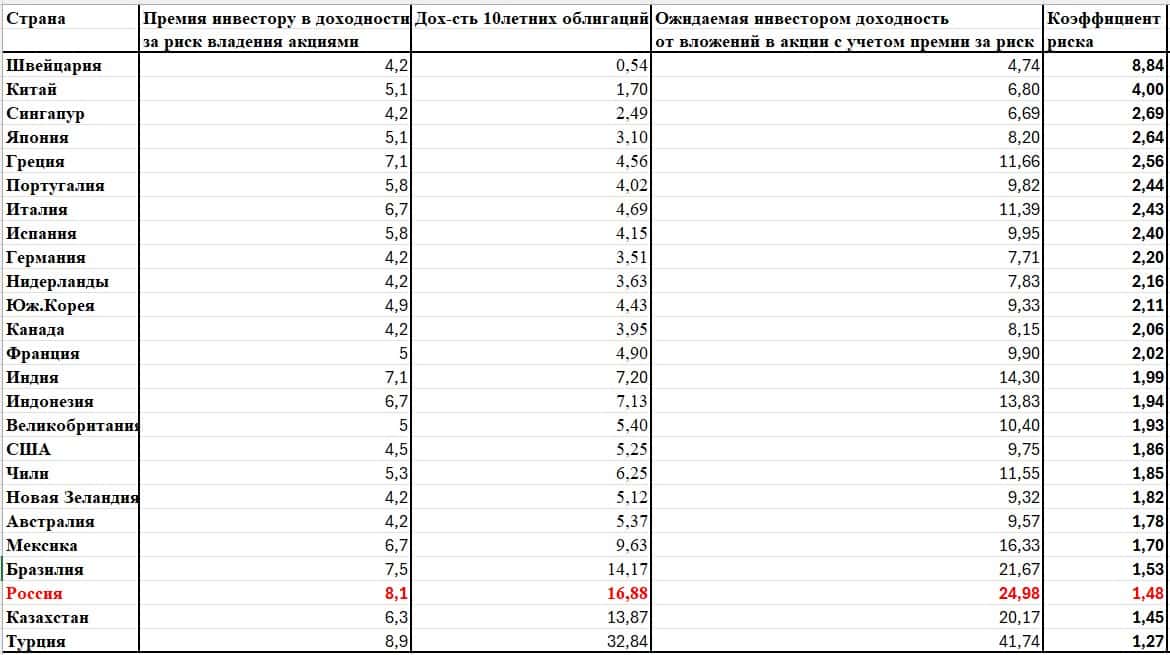
Итог моего нового рейтинга по рискованности фондовых рынков представлен в таблице 1.
В таблице 1 приведена премия в доходности инвестору за риск владения акциями из исходного рейтинга Дамодарана, доходность 10-летних облигаций для каждой страны, а также сумма этих показателей – ожидаемая инвестором доходность с учетом премии за риск (второй столбец справа).
В итоге Россия в представленном обновленном рейтинге «аппетитов» инвесторов выступает с ожидаемой доходностью около 25% годовых. С этим показателем ожидаемой доходности Россия уступает только фондовый рынок Турции, который инвесторы оценивают, как самую рискованный: они ожидают доходность от него почти 42% годовых.
Но в нашей таблице эти, казалось бы, самые рискованные фондовые рынки занимают нижние строчки в таблице, и вот почему. Я ввел дополнительный показатель- коэффициент риска (крайний правый столбец в таблице 1). Он представляет собой отношение ожидаемой инвестором от рынка акций страны доходности к безрисковой доходности в этой стране (доходности 10-летних государственных облигаций).
Смысл его в том, что этот коэффициент показывает, во сколько раз ожидаемая инвестором рисковая доходность рынка акций превышает безрисковую доходность в этой же стране. На мой взгляд такой относительный показатель рисковой доходности более правильно отражает суть рейтинга: отранжировать страны по рискованности их фондовых рынков. Ведь абсолютная надбавка, о которой речь идет в изначальном рейтинге Дамодарана, мало показательна, поскольку она никак не соотнесена к базовой безрисковой доходности, к которой собственно и плюсуется.
Например, прибавка в доходности в размере 4.2% (минимальная прибавка в исходном рейтинге, кстати), для Швейцарии дает рост изначальной, безрисковой доходности в 8,8 раза (коэффициент риска для Швейцарии 8.8).
В то же время надбавка 8,9% для Турции (максимальная в таблице) дает рост безрисковой доходности всего в 1,27 раза (коэффициент риска 1,27). И если построить рейтинг рискованности на основе коэффициента риска, то самыми рискованным рынком станет (внимание!) …Швейцария с ее коэффициентом риска 8,8. Это означает, что, глядя на швейцарский фондовый рынок, инвесторы считают, что адекватной для них доходностью будет доходность, превышающая доходность швейцарских государственных бондов почти в 9 раз.
Насколько этот обновленный рейтинг верен? Математически он верен, но не учитывает одного серьезного фактора, а именно различной инфляции в рассматриваемых странах. Дело в том, что, учитывая инфляцию в конкретной стране, инвесторы могут по-разному оценивать как сложившуюся безрисковую доходность гособлигаций, так и перспективы и риски вложения в местный рынок акций.
Для того, чтобы учесть фактор инфляции, я ввел поправку на величину текущей инфляции как в показатель безрисковой доходности гособлигаций, так и в показатель ожидаемой от акций доходности и точно также пересчитал коэффициент риска. Результат приведен в таблице 2, которую мы рассмотрим завтра.
#финансоваяКартинаДня
https://t.me/ifitpro