#MGKL: Операционные результаты за 11М24 - рост выручки – 4,5Х
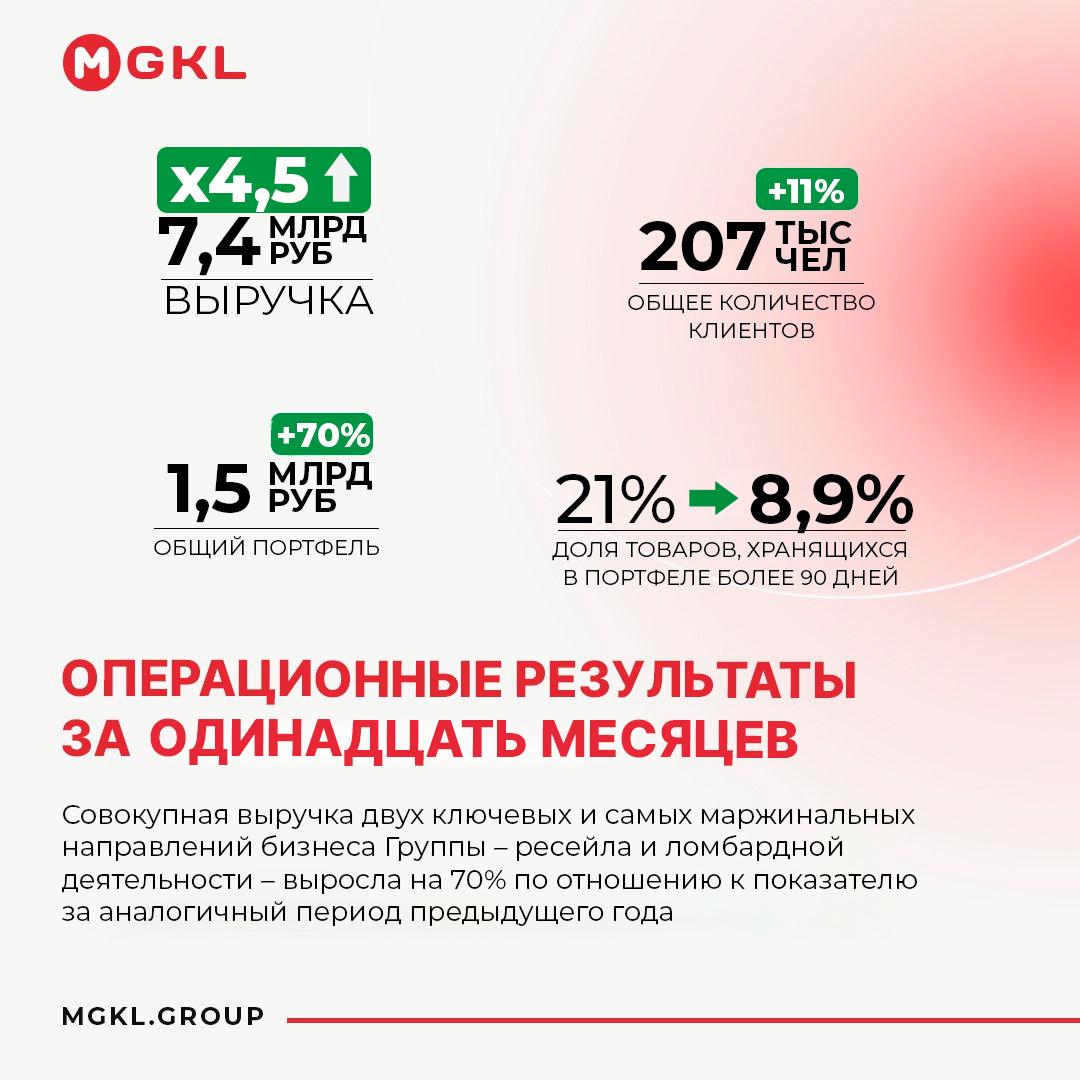
Операционные результаты Группа «МГКЛ» за одиннадцать месяцев 2024 года (г/г):
🚀 Выручка выросла в 4,5 раза до 7,4 млрд руб. (г/г). При этом совокупная выручка двух ключевых и самых маржинальных направлений бизнеса Группы – ресейла и ломбардной деятельности – выросла на 70% по отношению к показателю за аналогичный период предыдущего года.
🪙
Общий портфель группы (ломбард+ресейл) вырос на 70% до 1,5 млрд руб.
📌 Доля товаров, хранящихся в портфеле более 90 дней сократилась с 21% до 8,9%.
📌 Общее количество клиентов (ломбард + ресейл) превысило 207 тыс. человек.
«Два ключевых и наиболее маржинальных направления бизнеса выросли на 70%, что существенно превышает динамику не только ломбардного рынка, но и рынка ресейла, который в России сейчас развивается очень бурно. В целом за 11 месяцев мы показали исторический рекорд выручки с момента начала реализации новой стратегии развития Группы в 2020 году». - Алексей Лазутин
Купить акции $MGKL здесь
* Не является инвестиционной рекомендацией
