Консолидированные данные за 2024 год
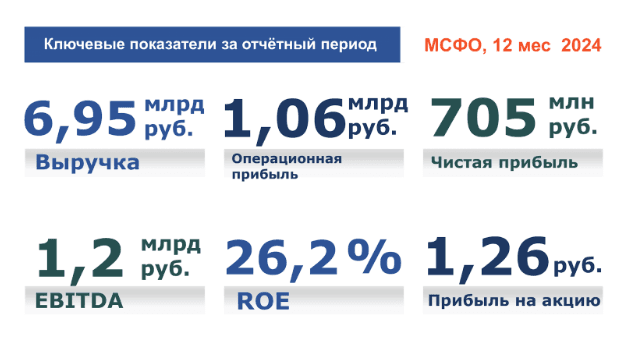
ПАО “Европейская Электротехника” представляет консолидированные результаты финансовой деятельности за 12 месяцев 2024 года.
Компания осуществила переход на новую форму учета по договорам длительного цикла изготовления оборудования, что привело к пересмотру некоторых данных в текущем и предыдущих отчетных периодах. В дальнейшем данный учет приведет к сглаживанию волатильности основных финансовых показателей Группы.
Ключевые показатели Группы компаний (12м24/12м23):
— Выручка составила 6 951 342 тыс. руб. и выросла на 16,9%, что выше темпов роста себестоимости. Часть выручки в размере 1 062 743 тыс. руб. была перенесена из 2024 года в 2022-2023 гг. Без применения новой формы учета по долгосрочным контрактам выручка в 2024 году составила бы 8 014 085 тыс. руб. (рост на 60,3% год к году). После применения новой формы учета выручка за 2022 год увеличилась на 114 668 тыс. руб. до 7 243 384 тыс. руб., за 2023 год увеличилась на 948 075 тыс. руб. до 5 947 121 тыс. руб.
По итогам 2024 года выручка от реализации товаров и услуг двум крупнейшим покупателям составила 30% выручки Группы, что эквивалентно 2 079 680 тыс. руб. (за 2023 год выручка от реализации товаров и услуг двум крупнейшим покупателям составила 22% выручки Группы, что эквивалентно 1 309 239 тыс. руб.). Рост доли крупнейших покупателей в процентах от общей выручки Группы связан с переходом Компании на выполнение более крупных проектов;
— Себестоимость продаж выросла на 13% и составила 5 056 668 тыс. руб. Расходы на материалы и комплектующие остались практически на том же уровне. Расходы на персонал, электроэнергию, газ и топливо удалось сократить. Основной вклад в рост внесли услуги, включая затраты на субподрядчиков, до 454 481 тыс. руб. и изменение запасов готовой продукции и незавершенного производства до 481 289 тыс. руб.;
— Операционная прибыль выросла на 22,5% и составила 1 064 138 тыс. руб. Результат обусловлен тем, что валовая прибыль (+28,4%) выросла больше, чем коммерческие (+18,9%), административные (+12,1%) и прочие расходные части;
— Чистая прибыль, приходящаяся на акционеров, выросла на 1,6% и составила 704 802 тыс. руб. Результат, в первую очередь, обусловлен изменениями в учётной политике и переносом части выручки в предыдущие отчетные периоды, а также снижением финансовых доходов и ростом финансовых расходов;
— Прибыль на акцию сократилась на 2,3% и составила 1,26 руб. Результат обусловлен увеличением средневзвешенного количества акций за отчётный период, в связи с перемещением квазиказначейского пакета акций с дочерней структуры на головную компанию для дальнейших корпоративных действий по уменьшению уставного капитала;
— Приведенный показатель EBITDA вырос на 23,5% и составил 1 201 083 тыс. руб. (Практически повторил рекорд 2022 года). Результат обусловлен высокими показателями операционной прибыли (+22,5%) и переносом части выручки из 2024 года в 2022-2023 гг. После применения новой формы учета EBITDA за 2022 год составляет 1 201 734 тыс. руб., за 2023 год увеличилась на 28 069 тыс. руб. до 972 539 тыс. руб.;
— ROE (рентабельность собственного капитала) составила 26,2%;
Дополнительная информация за отчетный период (12м24/12м23):
— Активы увеличились на 26,3% и составили 5 920 711 тыс. руб.;
— Капитал увеличился на 24% и составил 2 690 658 тыс. руб.;
— Запасы выросли на 46% и составили 1 398 495 тыс. руб. Основной объем их будет реализован в текущем календарном году;
— Количество акционеров ПАО (зарегистрированных лиц в реестре) увеличилось на 8% и составило по состоянию на 31.12.2024 – 12111 лиц. Мы внимательно следим за количеством частных инвесторов, владеющих акциями «Европейской Электротехники» (тикер EELT). За этим показателем для нас кроется много информации — насколько известна наша компания на фондовом рынке, понятна ли наша бизнес-модель розничным инвесторам, удовлетворён ли рынок открытостью и финансовыми результатами Группы.
Ссылка на финансовую отчетность: euroetpao.ru/upload/iblock/db4/db4c4e2425c573cf3f1d535f33a72fc9.pdf
***
Контакты для получения дополнительной информации:
IR-служба
Сергей Петров
Тел. +7-925-185-50-42
e-mail: petrov@euroet.ru
О ПАО «Европейская Электротехника»
ПАО «Европейская Электротехника» — это российская компания, ведущая активную деятельность по реализации комплексных решений в сфере инженерных и технологических систем в промышленности, строительстве, инфраструктуре: оборудование распределения низкого и среднего напряжения, слаботочные системы, системы освещения, системы промышленного электрообогрева, оборудование для нефтегазовой, нефтехимической и газохимической промышленности.
Операционные и финансовые результаты «Северстали» за 3 квартал 2026 года
Ключевые результаты:
🔷 Выручка — ₽ 173 535 млн.
🔷 EBITDA — ₽ 39 981 млн.
🔷 Инвестиции – ₽ 23 183 млн.
Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?
ЦБ пока не торопится снижать ставку, а даже когда снизит — до реального сектора это дойдёт не сразу. Поэтому дефолты среди рискованных облигаций продолжаются: проблемы уже задели многих игроков и будут давить на рынок дальше. Устоять смогут только компании с настоящим запасом ликвидности и здоровой структурой баланса.
Инвесторам стоит сейчас не строить догадки о ставке, а внимательно смотреть, стоит ли за бумагой реальный бизнес или только красивая история.
Для подборки я взял эмитентов с сильными поручителями и приемлемым уровнем долговых обязательств — чтобы при потенциальном ухудшении финансового состояния были резервы для поддержания ликвидности.
Заслон 002Р-01 $RU000A10G2M8 (А-) YTM: 18,4% на 2 года 10 месяцев
Это частная российская инжиниринговая компания, которая занимается разработкой и производством высокотехнологичного радиоэлектронного оборудования. В её портфеле — системы для авиации, флота и сухопутных сил, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.
Часть инвестиционных программ компании финансируется за счёт целевых субсидий от государства. И это ещё один маркер её стратегической значимости: государство видит в ней игрока, чьё развитие отвечает национальным интересам.
С деньгами у компании порядок: чистый долг отрицательный, ликвидная подушка 12,2 млрд рублей, проценты покрываются в 6,1 раза, да ещё и рейтинги A-(RU) и ruA- — вроде бы надёжно. Но есть и ложка дёгтя: маржа проседает (EBITDA −24,9% при выручке −10,4%), краткосрочные обязательства выросли на 53,9%, а операционный денежный поток минусовой уже второй год.
Вывод для инвестора: дефолта сейчас можно не ждать, но глаз держать на марже и денежном потоке — именно они могут съесть ликвидную подушку.
Из актуального:
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (А+) YTM: 19,61% на 2 года 11 месяцев до наступления оферты.
«Автобан» плотно завязан на государство. Компания — генподрядчик у Росавтодора и «Автодора», активно участвует в ГЧП и концессиях. На её счету участки ЦКАД (ЦКАД-3 и ЦКАД-4), обход Тольятти, дублёр проспекта Гагарина в Нижнем Новгороде. По таким контрактам государство годами платит за реализацию инфраструктурных проектов. Вдобавок «Автобан» включён правительством РФ в список системообразующих предприятий.
По отчётности за 2025 год: операционная прибыль увеличилась на 53% (до 12,1 млрд рублей), чистая — на 37,6% (до 9 млрд рублей). Даже с учётом спорных моментов это подтверждает способность группы зарабатывать и обслуживать обязательства. Однако на конец года свободных средств лишь около 1,47 млрд рублей при краткосрочном долге 27,6 млрд рублей — без рефинансирования не обойтись. Пока ситуация контролируемая: есть неиспользованные кредитные линии на 35,4 млрд рублей и долгосрочные проекты. Тем не менее за ликвидностью необходимо внимательно наблюдать.
Софтлайн 002Р-03 $RU000A10GDN2 (А-) YTM: 20,21% на 3 года 2 месяца
Крупный российский ИТ-холдинг с очень широким портфелем: ПО, сервисы, кибербезопасность, оборудование, ИИ.Растёт компания в основном через M&A. Минусы стратегии — серьёзные затраты, часто кредитные, и риск того, что интеграция активов пойдёт не по плану.
С одной стороны, позитивные тренды (рост оборота, валовой прибыли, EBITDA) говорят о том, что бизнес развивается и умеет повышать маржинальность. С другой — рост долга и давление процентных расходов создают риск для стабильного обслуживания долга в будущем.
Чистый долг/EBITDA за 12 месяцев — 3,0x, выше комфортного для облигационного инвестора уровня. Менеджмент обещает снизить до ≤2,0x по итогам 2026 года. Замедление компания объясняет переносом собственных решений на второе полугодие. Посмотрим, как окажется на самом деле.
Завтра собираюсь сделать полный обзор своего облигационного портфеля: покажу последние сделки и поделюсь планами по покупкам до конца года. Так что не пропустите — будет интересно.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
