​​ 💸 Как перестать платить за коммуналку из зарплаты 🧮

Когда слышишь фразу «пассивный доход», в голове сразу всплывает образ: лежишь где-нибудь в шезлонге, попиваешь смузи, а деньги сами капают на счёт. Но давайте по-честному: так почти не бывает. А вот сценарий попроще — вполне реален. И именно о нём расскажу.

📌 Сначала — зачем тебе пассивный доход?

Просто «чтобы был» — плохая мотивация. С ней быстро перегоришь. А вот если ты знаешь, на что именно он будет идти — тут уже появляется азарт. Представь: каждый месяц с карты списываются 8 000 ₽ за коммуналку, и ты такой — «да мне всё равно, это не из моей зарплаты». Уровень кайфа повышается, верно?

✨ Пошаговый план для новичков

Разберись с долгами. Если у тебя есть кредиты — сначала направь усилия на их погашение.

Собери подушку безопасности. Минимум на 3 месяца жизни. Без неё — не двигайся дальше.

Определи фиксированные ежемесячные расходы. Начни, например, с ЖКХ. Допустим, платишь 8 000 ₽ в месяц.

Начни перекладывать расходы на капитал. Пусть не ты оплачиваешь счета, а твои деньги. Построй систему, при которой нужную сумму приносят депозиты или облигации — и расходы закрываются сами собой.

📊 Считаем вместе

Нужна сумма, которая каждый месяц приносит 8 000 ₽. Вот формула:
Сумма капитала = Необходимый доход в месяц × 12 / Ставка доходности в год

Если инвестировать:

под 10 % годовых — нужно 960 000 ₽

под 15 % — 640 000 ₽

под 20 % — 480 000 ₽


И вот теперь магия: однажды накопив эти деньги, ты больше никогда в жизни не заплатишь за коммуналку из своей зарплаты. Никогда. Вообще.

⚠️ Но есть нюансы

Чем ниже ключевая ставка, тем ниже ставки по вкладам и облигациям. А значит — тебе понадобится больший фонд, чтобы получать ту же сумму. Если ставка снижается, важно иметь запас денег, чтобы докинуть в фонд и сохранить уровень выплат.

Ещё один момент — ЖКХ регулярно индексируют. Тарифы растут. Поэтому капитал тоже должен расти — хотя бы на уровень инфляции. Раз в год или два стоит пересматривать расчёты и увеличивать фонд, чтобы он по-прежнему покрывал расходы.

🎯 Почему не акции?

Потому что акции — это то густо, то пусто. Сегодня плюс 5 %, завтра минус 8 %. Тебе же нужен стабильный денежный поток. А его дают:

облигации с регулярными купонами

депозиты с ежемесячными выплатами


Да, это не ракета в космос. Но зато это — предсказуемость. А в вопросах ЖКХ хочется именно её, согласен?

🚀 Маленькая победа — первый шаг к большой

Когда платёж за коммуналку оплачивает не ты, а твой капитал — ты чувствуешь, что становишься финансово свободным. Это простая, но очень мощная мотивация. А дальше можно перейти к другим статьям расходов: связь, еда, аренда, подписки… шаг за шагом.

💬 А теперь скажи — ты бы с чего начал?
И вообще, как относишься к идее замены обязательных трат пассивным доходом?
Жду твои мысли в комментах — делись, обсуждаем!

Лайкни 👍, напиши 💬, что думаешь, и, конечно, подпишись ✅ на канал, чтобы не пропустить следующие разборы!

#новичкам #обучение #финграм
0 комментариев
    посты по тегу
    #новичкам

    Новости по рынку 🔥🪓 Дайджест


    Итак по новостям, которые увидел за последнее время.

    $FIXR - Фикс Прайс в очередной раз объявляет дивиденды. Хотя бизнес откровенно не является ведущим в секторе Ритейла.

    Когда $X5 устойчивый и твёрдый бизнес - объявляет дивиденды, которые кстати будут более 200р - это неплохо, но когда это делает умирающий Фикс Прайс.....

    Мы уже видели истории выплаты дивидендов от Евротранса $EUTR и попытку от МГКЛ $MGKL и в том и в другом случае - результат такой себе.

    Т- технологии $T - в очередной раз объявляют небольшой дивиденд. Они платят по чуть чуть, но платят, а бизнес развивается. Тут что хорошо, так это РОЕ на уровне 30%, а ещё и покупка Циана. $CNRU . Все говорит о том, что бизнес растет и планирует расти.

    Сбербанк $SBER $SBERP - в очередной раз хорошо отчитался. Честно мне уже страшно. Вечно хорошие отчеты это как затишье перед бурей будто бы.... Будем надеяться, что кеш машина продолжит радовать.

    Делимобиль и Вуш $DELI $WUSH - Дели, продает свои ремонтные площадки, а Вуш пару недель назад - перевёл сотрудников на 4 дневную рабочую неделю. 2 компании, которые имеют интересные доходности в облигациях, но очень неопределённое будущее.

    Их облигации - держу, а вот Акции - крайне сомнительный Актив. Видел тут как Дели кстати , активно предлагает купить у них машины (в почту рассылку присылают).

    Мол катайтесь на каршеринге и выкупайте автомобиль. Сигнал чего то не прям хорошего.

    Ну, поглядим.
    А вы какие новости за последнее время считаете значимыми?

    Не ИИР
    Не рекомендация и не совет
    Субъективное мнение автора.

    Ваши деньги - Ваша ответственность.

    #инвестиции #акции #чтокупить #новости
    #новичкам

    Куда я бегу? Ещё один вариант спасения — и это… 🏃‍♂️💰 (Часть 2)


    Ранее в цепочке своих постов я уже упоминал этот актив. И он довольно очевиден. Хотя мне гораздо больше — а вернее, даже очень — нравятся активы, которые приносят денежный поток. Об этом, пожалуй, будет мой следующий пост. Можете попробовать угадать: какой спокойный, но приносящий денежный поток актив я рассматриваю в портфель и совсем скоро добавлю? 🤔

    А сейчас вернёмся туда, где я всё ещё вкладываю деньги в спокойные активы. И нет, это не облигации и не фонды денежного рынка. Это… Золото 🥇. Да-да, то самое золото, которое не приносит денежного потока. Но знаете, я стал смотреть на него более философски. Причём как на бумажное, так и на физический металл.

    Я тут продолжаю осваивать профессию финансового советника. Курс оказался крайне долгим и насыщенным, а времени у меня не так много — поэтому смотрю по мере возможности, чтобы улучшить свои консультации. Так вот, есть такой портфель, называется портфель «лежебоки» 🛋️.
    В него входят по 33% акции, облигации и золото. Два раза в год портфель ребалансируют: то, что отросло — продают, то, что упало — докупают, возвращая доли к исходным. Поддерживая их.

    На своём обучении я как раз недавно проходил модуль по драгоценным металлам. Согласно исследованиям Дирка Баура и Брайана МакДермотта (2010), профессоров экономики, золото выступает стабилизирующим инструментом, особенно в периоды больших кризисов и паники. Оно уберегает портфель от катастрофических убытков. Честно говоря, я не уверен, что нужно быть профессором, чтобы это понять 😄. Классические модели построения портфеля предлагают держать от 5 до 10% портфеля именно в золоте.

    Модельные портфели «жёлтого банка» предлагают различные варианты по золоту, но в целом речь идёт про не менее чем 10% в портфеле. Я же начинаю склоняться к двум крайностям. Во-первых, доля золота в моём портфеле в целом должна быть чуть больше 10% (часть — бумажное, часть — физическое золото).

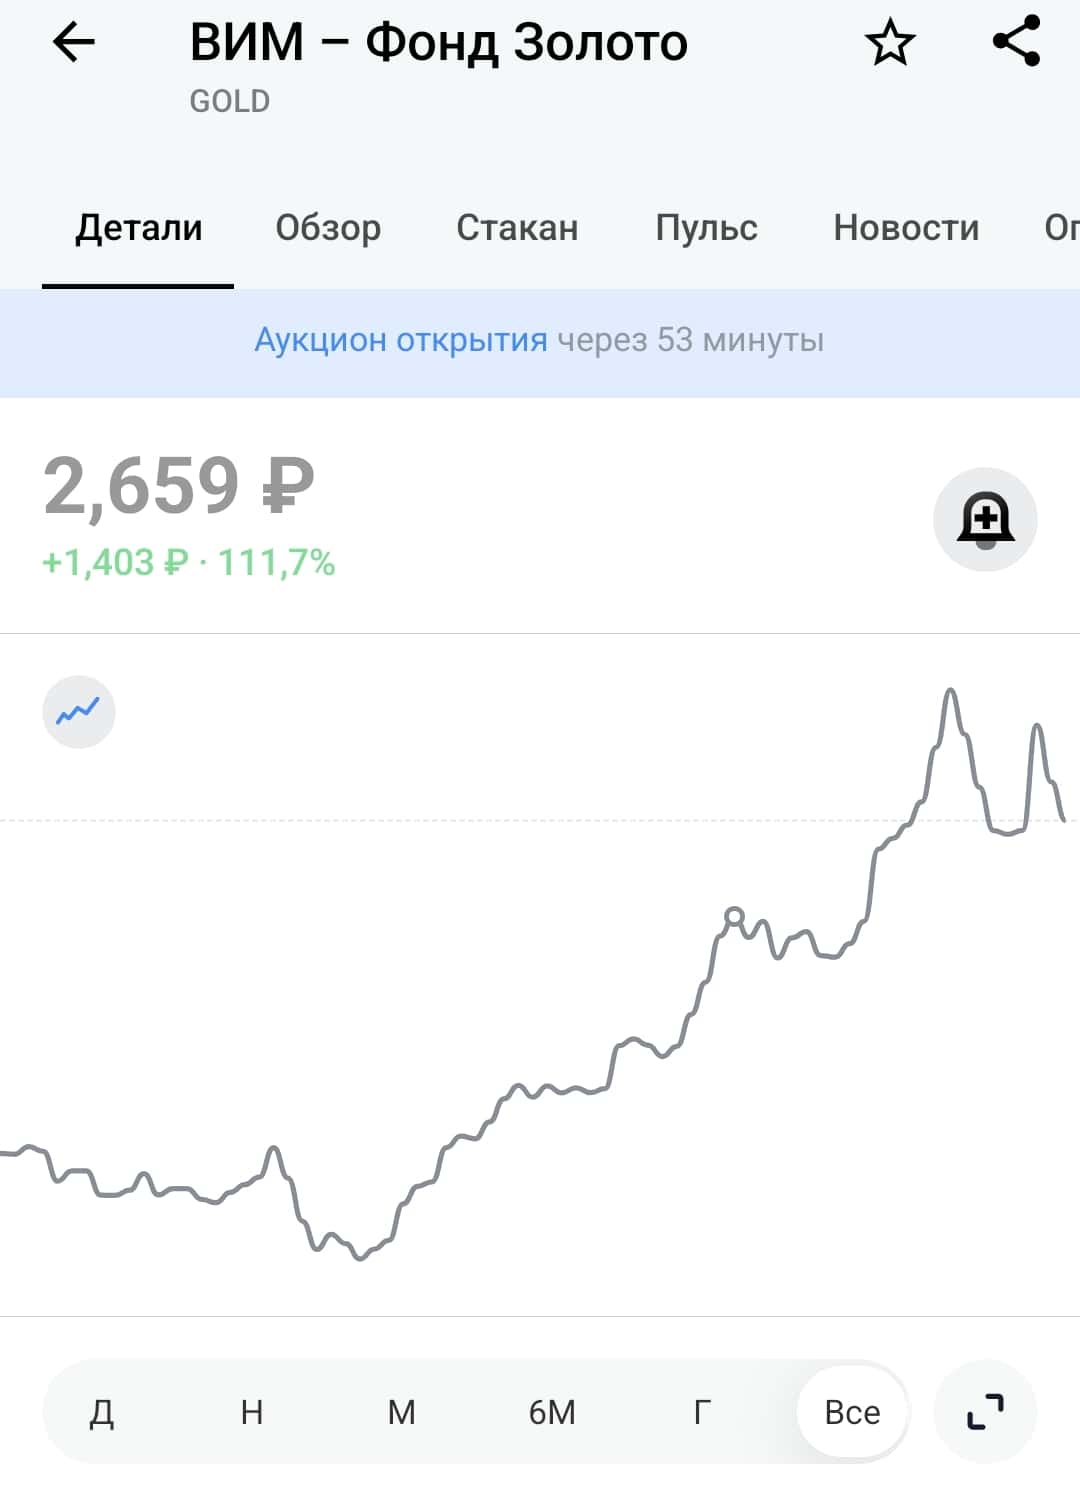
    Если смотреть по вложениям в золото, то наиболее простым и условно дешёвым вариантом является вложение в фонды. Их у нас несколько от разных брокеров: Сбера, ВТБ, Альфы, Т-Банка. Однако лидером по комиссии с точки зрения выгоды для инвестора оказывается ВИМ — Золото (ВТБ). А вот антилидер в данном рейтинге — Т-Банк. Кстати говоря, что касается денежного рынка, ситуация похожа: лидерство разделяют Сбер и ВИМ Ликвидность. А вот Т, к сожалению, имеет комиссию почти в 3 раза больше. Увы и ах 😔.

    В общем, после недолгих размышлений мною было принято понятное решение: приобретаю золото через фонды. Это просто, понятно, не нужно запариваться с налогами, которые съедят весь мозг при покупке обычного биржевого золота (и серебра, кстати, тоже). Жалко, фонда на серебро нет, а так бы и его подцепил, чё уж там 😅.

    А впереди ещё один пост про интересные инвестиции.
    Подписывайтесь, оставляйте комментарии и помните: важные новости не только тут!
    Ваши деньги — Ваша ответственность! 💸
    Не ИИР, в посте субъективное мнение автора.

    $TGLD $GLDRUB_TOM $GOLD $AKGD $SBGD $LQDT $TMON

    #инвестиции #золото #кудабежать #новичкам

    Куда я бегу? Ещё один вариант спасения — и это… 🏃‍♂️💰 (Часть 2)

    Покупки и приобретения: что делаю и куда бегу за прошедшую неделю

    📊 Покупки и приобретения: что делаю и куда бегу за прошедшую неделю
    Итак, друзья, времена нынче тяжёлые. 🤔 Тут, конечно, сразу возникает вопрос: «А было ли когда-нибудь легко?» Тяжело, по-моему, во все времена. Но, несмотря на это, я продолжаю инвестировать. Куда же деваться? 😅
    🏦 Ключевая ставка и прогнозы ЦБ
    Первое, что хотелось бы отметить: сегодня ЦБ оставил ключевую ставку на уровне 14%. На мой взгляд, цифра вполне ожидаемая. Улучшений в экономике нет: бензиновая ситуация, повышение тарифов ЖКХ, геополитика — естественно, всё это отражается на экономике в худшую сторону. А следом мы получаем то, что получаем. 📉
    ЦБ также изменил прогнозы:
    · 📈 Средняя ставка на 2027 год повышена до 12,5–13,5%, хотя ожидали снижение даже ниже 10%· 💰 По итогам года инфляция будет якобы около 7,6%, тогда как целевое значение — 4%· 😰 Инфляционные ожидания населения растут и находятся на максимальных значениях за последние 2 года· 📊 Прогноз роста ВВП — от 0,5 до 1%
    🗣️ Если словами, без цифр
    Денежно-кредитная политика остаётся жёсткой. Я уже не раз говорил и ещё не раз скажу: ну нету почвы для роста, господа и дамы аналитики, верящие в чудо. Ну мы в воюющей стране! Очнитесь уже наконец. 🙄
    Да, мы можем заработать немного денег для страны за счёт ресурсов, да, ситуация может слегка улучшиться. Однако ждать серьёзных улучшений до окончания конфликта — наивная глупость. Единственное, что может реально спасти экономику, — это полное завершение либо серьёзная длительная заморозка конфликта. Всё. Других вариантов нет. Нужно ли быть кандидатом экономических наук, чтобы это понять? Как будто бы нет. 🤷‍♂️
    Ну а краткосрочный рост рынка мы, конечно, можем увидеть по-прежнему на всех новостях, направленных так или иначе в сторону переговоров. 📰
    💼 Что делаю я?
    · Никого не слушаю 👂❌· Закупаю интересующие меня активы 🛒
    Оцениваю активы просто: смотрю на отчётность, мультипликаторы и долги без погружения часами — коротко. ⏱️
    На этой неделе докупаюсь:
    · Газпром — много новостей вокруг, по поводу всяческих восстановлений. И даже слухи про Европу. Это всё, конечно, толкает Газпром вверх. Подбираю. ⛽· Сбер — идея в Сбере, как всегда, очевидна, так что я набираю, пока могу. Без надежды на иксы, но с надеждой на дивиденды. 🏦· Лукойл — для себя обнаружил, что Лукойл — это какая-то нелогичная, но всё же растущая бумага. Я просто понял, что надо покупать, вот потому что и всё. Что если не пытаться найти какие-то сверх идеи? 🛢️· Роснефть и Транснефть — госкомпании: один игрок тихонько под Восток Ойл работает, второй — на монополию нефтяной логистики по трубам. Всё, что ниже 1100 по Транснефти, подбираю. 🏗️· Татнефть — взял под стабильные дивы. Я даже стал ловить себя на мысли, что не стоит изобретать велосипед: просто смотришь тех, кто платит, да и всё. 💸
    📜 Из облигаций под оферту держу:
    · Кокса 4· МГКЛ 1· БалтЛиз 14
    🤫 Вопросы к вам
    Скоро сделаю серию постов: куда я сбегаю, когда мне становится страшно? Как считаете, это интересно? 🤫
    У меня тут вклад на 100 000 закрылся. Как думаете, куда я его подевал? 👀💰
    $RU000A10C741 $RU000A104XJ9 $RU000A10A3W1 $TATNP $TRNFP $ROSN $LKOH $SBER $SBERP $GAZP
    #новости #центральныйбанк #чтокупить #хочувдайджест #новичкам #сделки

    Спокойствие - прежде всего!

    Настало время инструментов - спокойствие в которых максимально, насколько это возможно.

    Помните в инвестициях нет 100% гарантий, но есть возможность минимизировать риски до максимума.

    LQDT и Денежный рынок - $LQDT $TMON - это фонды ликвидности. Наиболее простой на рынке и при этом один из самых безопасных инструментов на рынке.

    ОФЗ - $SU26254RMFS1 $SU26245RMFS9 $SU26252RMFS5 $SU29015RMFS3 это варианты ОФЗ, с разными сроками погашения. С 12% до 13% купонной доходности ну и один плавающий купон. Микс "ОФЗ" этот не вариант "котлетить все деньги", но вариант распределить часть капитала.
    РЖД 54 $RU000A10FV69 - купон плавающий на данный момент 15,7%, компания с максимальным рейтингом.

    Ульяновская область $RU000A10F751 - купон 14,25% фиксированный. На 2,5 года.

    Ростовская область $RU000A10FZZ1 и
    $RU000A10F8Q7 купон 16% на обе бумаги со сроками 2,5-3 года.

    Подборки продолжу, интересных бумаг ещё очень много. С фиксированными и плавающими купонами!
    Так что все впереди!

    Не ИИР
    Не совет, не призыв к действию!
    Ваши деньги - Ваша ответственность.

    #инвестиции #офз #облигации #чтокупить #новичкам