Поиск

Мы получили лицензию для «Озон Медика»!

Группа «Озон Фармацевтика» получила государственную лицензию на производство для своей четвёртой площадки — «Озон Медика», которая уже с 2027 года будет в промышленном масштабе выпускать препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.

Подробнее о событии в пресс-релизе. Делимся ключевыми фактами о проекте:

🔹Производство «Озон Медика» построено на средства десятков тысяч инвесторов, привлеченных в ходе IPO и SPO. Общий объём инвестиций оценивается в 6 млрд рублей.

🔹После выхода на полную мощность завод будет выпускать до 10 млн упаковок лекарств в год. Коммерческий запуск намечен на 2027 год.

🔹Общая площадь главного корпуса — 25 тыс. м². На первом этапе запустим участок для производства твёрдых нестерильных форм (таблетки, таблетки в оболочке, желатиновые капсулы).

🔹Производительность первого участка составит 4,6 млн упаковок в год или 40 млн капсул, 111 млн таблеток и 29 млн таблеток, покрытых оболочкой.

🔹Завод спроектирован с учётом работы с высокоактивными и токсичными компонентами. Внедрены системы, гарантирующие безопасность персонала и окружающей среды. Компания уже получила сертификат GMP ЕАЭС и ведёт перевод регистрационных удостоверений онкологического портфеля на новую площадку.

🔹Сегодня портфель противоопухолевых препаратов Группы включает 34 регистрационных удостоверения. Ещё 68 наименований находятся в разработке. Производство ведётся на специализированной линии завода «Озон» в г. Жигулёвске.

Олег Минаков, генеральный директор «Озон Фармацевтика»:

«Мы рады объявить о создании в России новой промышленной платформы для массового выпуска сложных отечественных противоопухолевых препаратов. Проект, реализован за счет частного капитала, более того, он знаменует собой первый в истории страны случай строительства фармацевтического завода, финансируемого за счёт средств, привлечённых на открытом рынке капитала, что демонстрирует растущий интерес инвесторов к стратегически важным отраслям и является практическим примером последовательного развития производственных компетенций в логике Стратегии “Фарма-2030” и национального проекта технологического лидерства «Новые технологии сбережения здоровья

Новый завод позволит нам нарастить производственные мощности и значительно расширить портфель лекарств, отвечающих самым высоким стандартам безопасности и эффективности. Мы стремимся обеспечить пациентов качественными отечественными препаратами, сокращая зависимость от импорта и делая современную терапию доступнее.

Коммерческий запуск „Озон Медика“ в 2027 году станет важным вкладом в развитие отечественной фармацевтической промышленности и укрепление системы здравоохранения страны».

«Озон Медика» станет еще одним звеном в укреплении фармацевтического суверенитета страны, обеспечивая пациентов современными лекарствами и открывая новые возможности для роста компании💙

Мы получили лицензию для «Озон Медика»!

СПБ Биржа публикует промежуточные финансовые результаты за первое полугодие 2026 года

ПАО «СПБ Биржа» (далее — СПБ Биржа, Компания) публикует ключевые промежуточные финансовые показатели, основанные на данных консолидированной* финансовой отчётности по МСФО за первое полугодие 2026 года.

Ключевые финансовые и операционные показатели:

• Стоимостной объём сделок** в режиме основных торгов по российским ценным бумагам и неоактивам*** на СПБ Бирже в первом полугодии 2026 года составил 1,26 млрд рублей. Стоимостной объём сделок с ценными бумагами составил 1,07 трлн рублей, более чем в два раза выше, чем за аналогичный период годом ранее (0,51 трлн рублей).
• Собственный капитал СПБ Биржи незначительно снизился на 1,34% до 22,14 млрд рублей (22,44 млрд на 31 декабря 2025 года) за счёт результатов текущего периода.
• Совокупные активы Компании составили 91,88 млрд рублей, из них 51,65 млрд рублей — это неполученные выплаты и доходы инвесторов от международных депозитариев по иностранным ценным бумагам, находящимся на неторговых разделах субсчетов депо, которые будут выплачены по факту разблокировки активов либо получения иного возмещения.
• Операционные доходы выросли на 7,19% до 1,85 млрд рублей по сравнению с 1,73 млрд рублей за первое полугодие 2025-го.
• Доходы по услугам и комиссиям, полученные в основном за счёт роста объёма торгов российскими ценными бумагами, увеличились на 41,05%, составив 333,55 млн рублей (236,47 млн рублей в первом полугодии 2025-го).
• Доходы от размещения собственного капитала Компании выросли до 1,52 млрд рублей по сравнению с 1,49 млрд рублей годом ранее (рост 1,82%):
— процентные доходы составили 1,37 млрд рублей;
— торговые и инвестиционные доходы, отражающие рост стоимости активов, участвующих в размещении собственного капитала составили 0,27 млрд рублей;
— расходы от операций в иностранной валюте составили 0,12 млрд рублей, что в основном обусловлено валютной переоценкой государственных облигаций в собственном портфеле.

• Валовая операционная прибыль в первом полугодии 2026 года увеличилась на 1,15%, составив 1,43 млрд рублей против 1,41 млрд за первые шесть месяцев прошлого года. Операционная рентабельность составила 76,94% (81,53 % в первом полугодии 2025 года).
— Прямые операционные расходы, существенную часть которых формируют переменные расходы, составили 234,88 млн рублей против 147,01 млн в первом полугодии 2025-го. Рост показателя обусловлен увеличением объёмов торгов и запуском новых продуктов.
— Процентные расходыснизились на 11,85% и составили 245,42 млн рублей, что обусловлено общим снижением процентных ставок.

Административные расходы в отчётном полугодии незначительно снизились на 3,56% по отношению к аналогичному периоду прошлого года и составили 1,37 млрд рублей (1,42 млрд в первом полугодии 2025 года).
Показатель EBITDA вырос на 4,43% и составил 391,10 млн рублей против 374,52 млн по итогам аналогичного периода прошлого года. Рентабельность по EBITDA составила 21,1% (21,7% в первом полугодии 2025 года).
Прибыль за отчётный период составила 33,13 млн рублей; совокупный доход — минус 307,32 млн рублей по сравнению с доходом 560,61 млн рублей за первое полугодие 2025 года, что обусловлено отрицательным показателем прочего совокупного дохода вследствие отрицательной переоценки вложений в ОФЗ на фоне роста их доходности.

Основные события периода

СПБ Биржа провела повторное годовое заседание общего собрания акционеров. Решения приняты и опубликованы.
SPO: стартовали торги акциями ПАО «НФК-Сбережения».
В течение июня неоднократно фиксировались рекорды дневного объёма торгов неоактивами. Максимальный дневной объём торгов отмечен 17 июня — 11,04 млрд рублей.
Доля неоактивов в объёме торгов на СПБ Бирже впервые превысила 55%.
Добавлены на торгах неоактивы на акции Uber, Robinhood, Palo Alto Networks, CrowdStrike, Super Micro Computer и других международных компаний. Общее количество неоактивов на глобальные акции и индексы криптовалют выросло до 25.
НРА повысило кредитный рейтинг расчётному депозитарию СПБ Биржи до «A-|ru|», прогноз «стабильный».
АКРА повысило кредитный рейтинг центральному контрагенту СПБ Биржи до «A-(RU)», изменив прогноз на «стабильный»
Стартовали торги бессрочными неоактивами на глобальные акции и криптовалюты. Первым брокером, который предоставил массовому инвестору доступ к таким неоактивам, стали Т-Инвестиции.
СПБ Биржа увеличила время торгов на рынке СПБ Фьюче: торги начинаются с 7:00 мск.
Полная информация о консолидированной финансовой отчетности ПАО «СПБ Биржа» и его дочерних организаций за первое полугодие 2026 года опубликована в пункте 15 «Финансовая отчетность эмитента» в разделе «Раскрытие информации» на сайте.

Примечания:
* — Консолидированная отчётность СПБ Биржи включает дочерние операционные компании: НКО-ЦК «СПБ Клиринг» (АО), выполняющее функции клиринговой организации и центрального контрагента, и АО «СПБ Банк», осуществляющее функции расчётного депозитария и брокера для маркетмейкеров, которые создают ликвидность на платформе СПБ Биржи.
** — Приведён стоимостной объём сделок в режиме основных торгов по российским ценным бумагам (акциям, паям и облигациям) и неоактивам. При подсчёте учитываются сделки, заключённые в течение отчётного месяца, вне зависимости от дат осуществления расчётов по ним. Каждые встречные сделки купли-продажи ценных бумаг образуют одну единицу объёма торгов. Каждые встречные сделки с неоактивами формируют одну единицу объёма торгов и две открытые позиции разной направленности. При конвертации объёмов торгов неоактивов, рассчитанных на основании реестра сделок, используется официальный курс Банка России для соответствующей торговой сессии.
*** — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют, доступны только квалифицированным инвесторам.

Подробнее о промежуточных финансовых результатах СПБ Биржи за первое полугодие 2026 года в пресс-релизе.
Акции с «поддержкой» в виде оферты: рассказываем про интересную особенность акций «НФК-Сбережения»

26 июня 2026 г. начались торги акциями ПАО «НФК-Сбережения» на СПБ Бирже. Торги проходят в рамках SPO — вторичного публичного предложения в формате Cash-in, то есть средства от продажи акций мажоритарным акционером ООО «Пионер-Лизинг» поступают непосредственно эмитенту на развитие бизнеса.

У акций NFKS (это тикер акций ПАО «НФК-Сбережения» предусмотрена оферта. Мы привыкли, что оферта есть преимущественно в облигациях. Это необычный механизм для акций, и тем он интересен.

Как работает оферта в акциях NFKS
Мажоритарий (ООО «Пионер-Лизинг») обязуется выкупить акции по оферте с заранее известной ценой. При подаче заявления в первый год после начала обращения бумаг гарантированная цена выкупа — 60 руб. при стартовой цене покупки 48,20 руб., что даёт предсказуемую доходность почти в 24,5%. При подаче заявления во второй и третий год цена составит 70 руб. и 80 руб. за акцию соответственно. При этом рыночные котировки, скорее всего, будут постепенно подтягиваться к цене выкупа.

В чём преимущества оферты
Оферта даёт предсказуемую доходность, так как вы заранее знаете срок и цену выкупа.
Дополнительно, оферта влияет на потенциальное снижение волатильности цены акций.

Если рынок будет штормить, акции ПАО «НФК-Сбережения» можно будет предъявить к выкупу с заранее известной доходностью на уровне фонда ликвидности. А в цикле восстановления рынка активно развивающаяся компания в финансовом секторе с маржинальным бизнесом и потенциальными дивидендами может показать доходность выше, чем индекс в целом.

Не является индивидуальной инвестиционной рекомендацией.

Дом.РФ. Отчет за 2 кв 2026 по МСФО

Тикер: #DOMRF
Текущая цена: 2255.3
Капитализация: 405.7 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/

Мультипликаторы (LTM):

P/E - 3.79
P/BV - 0.84
NIM - 4.3%
COR - 0.7%
CIR - 23.7%
ROE - 23.8%

Что нравится:

✔️чистые процентный доход вырос на 7.3% к/к (48.6 → 52.2 млрд);
✔️чистый комиссионный доход увеличился на 47.2% к/к (3.7 → 5.4 млрд);
✔️рост кредитного портфеля на 5.6% к/к (5.35 → 5.64 трлн);

Что не нравится:

✔️доход от операций с недвижимостью уменьшился на 24.3% к/к (3 → 2.3 млрд);
✔️чистая прибыль увеличилась всего на 0.6% к/к (28.5 → 28.7 млрд);
✔️процент ссуд с просрочкой 90 дней и более увеличился с 1.01 до 1.02%.

Дивиденды:

Предполагается выплата на уровне 50% от чистой прибыли компании.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 332.12 руб (ДД 14.73% от текущей цен).

Мой итог:

По ЧПД у компании чередуется рост с падением (1.3 → 19.1 → 2 → 7.3%). ЧПД после удержания резервов вырос на 6.5% к/к (39.3 → 41.8 млрд). ЧКД увеличился и чередование роста с уменьшением сохраняется (-8.6 → 23.5 → -6.7 → 47.2%). Можно только отметить, что в этом квартале показали очень сильный рост.
Непроцентные доходы (включающие и ЧКД) увеличилась за квартал на +26.5% к/к (8.1 → 10.2 млрд).

Чистая прибыль показала очень скромный рост. Показать лучший результат не позволили увеличение операционных расходов (13.1 → 16.4 млрд) и более высокая ставка эф. налога на прибыль (23% vs 19.7% в 1 кв 2026). С учетом полученной прибыли компания за 1 полугодие ориентировочно заработала 158.88 руб дивиденда для своих акционеров.

Кредитный портфель снова перешел к росту. Можно добавить, что динамика по приросту портфеля лучше, чем была в 1 полугодии 2025. Чистая процентная маржа, ROE и цена риска остались без изменения. CIR увеличился с 21.9 до 23.7%.

На 2026 компания немного пересмотрел свои планы в сторону увеличения:
- прибыль в районе 117 млрд (было 104);
- ROE 23.4% (было 21+%);
- COR 0.6;
- CIR 29.8%.

С учетом того, что второе полугодие обычно у Дом.РФ сильнее первого, то планы выглядят более чем реальным (за 1 полугодие заработали уже 57.2 млрд). Если взять обновленную цифру за основу, то это дает P/E 2026 = 3.47, а дивиденд может быть около 325.2 руб (ДД 14.42% от текущей цены). И в моменте компания уступает Сбербанку по форвардным P/E, дивидендной доходности. Да и ROE у "зеленого" пока выше.

Дом.РФ также пока уступает Сбербанку по истории взаимоотношений с рынком. Еще стоит держать в голове риск того, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. В этой связи можно отметить, что доля проблемных кредитов с конца 2024 года выросла с 1.4 до 2.5% (более 25% из них, ипотечные кредиты с залогом недвижимого имущества). Плюс пока непонятно, что будет с "Семейной ипотекой" после 1 октября (условия сохранены до этой даты).

При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве интересной дивидендной истории. Дом.РФ красиво вышел на IPO и пока точно не разочаровывает своих инвесторов. Более того, еще и дивидендный гэп был закрыт за 1 день. Кстати, из плюсов еще можно выделить слова руководства, что в 2026-2027 годах Дом.PФ не рассматривает проведение SPO. Хотя история с ВТБ заставляет с осторожностью относится к таким заявлениям на нашем рынке.

Акций компании нет в портфеле, хотя история Дом.РФ нравится. Просто пока не находится места для нее в портфеле. Прогнозная справедливая стоимость - 2930 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Дом.РФ. Отчет за 2 кв 2026 по МСФО

ВТБ. Отчет за 2 кв 2026 по МСФО

Тикер: #VTBR
Текущая цена: 57.11
Капитализация: 738 млрд
Сектор: Банки
Сайт: https://www.vtb.ru/ir/

Мультипликаторы (LTM):

P/E - 1.65
P/BV - 0.26
NIM - 2.6%
COR - 0.9%
CIR - 41.5%
ROE - 16.1%
Акт/Обяз - 1.08

Что нравится:

✔️рост ЧПД на 6.1% к/к (196.8 → 208.8 млрд);
✔️увеличение ЧКД на 19.5% к/к (80.1 → 95.7 млрд);
✔️рост кредитного портфеля на 1.9% к/к (25.11 → 25.59 трлн);
✔️доля неработающих кредитов снизилась с 3.74 до 3.53%.

Что не нравится:

✔️доход от операций с фин инструментами снизился на 82.1% к/к (100.8 → 18 млрд);
✔️чистая прибыль уменьшилась на 30.1% к/к (132.6 → 92.6 млрд).

Дивиденды:

Див. политика подразумевает выплату не менее 25% от прибыли по МСФО.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 11.67 руб. (ДД 20.43% от текущей цены).

Мой итог:

Тренд по растущему ЧПД остается в силе (121.1 → 166 → 196.8 → 208.8 млрд). А вот ЧПД после учета резервов немного снизился (-2% к/к, 146.5 → 143.5 млрд). ЧКД в отличии от прошлых кварталов наконец-то оторвался от магнита в 80 млрд (80.6 → 80.9 → 80.1 → 95.7 млрд). В целом, можно отметить, что с основной банковской деятельностью у ВТБ все нормально.

Доходы от операций с финансовыми инструментами обвалились, тогда как доходы от операций с валютами и драг. металлами выросли на 5.2% к/к (15.5 → 16.3 млрд). Чистая прибыль заметно меньше прошлого квартала, по сути, по причине снижения непроцентных доходов (-67.5% к/к, 112.8 → 36.7 млрд), где основное уменьшение как раз по доходу от операций с фин. инструментами.

Кредитный портфель продолжает расти, хотя темп прирост чуть снизился относительно прошлых кварталов (0.1 → 2.1 → 2.6 → 1.9%). Доля неработающих кредитов уменьшилась и вернулась на уровень конца 2025 года. Растущий тренд по чистой процентной марже сохранился, хотя прирост за квартал получился скромным (1.5 → 2 → 2.5 → 2.6%). Стоимость риска не изменилась (0.9%).

Дивидендный ребус за 2025 год в итоге разрешился и банк заплатил 25% от чистой прибыли. Кто-то ждал больше, но, в принципе, это было ожидаемо. А дальше случилось то, про что многие говорили, но банк долгое время настойчиво опровергал.

Еще в апреле первый зампред говорил, что "при любом сценарии дивидендных выплат не потребуется допэмиссия для выполнения нормативов достаточности капитала". А уже в мае после объявление размера дивидендов представители банка делают заявление, что будет рассмотрено увеличение уставного капитала через допэмиссию по цене 87 руб, и средства, привлеченные в рамках SPO, будут использованы для покупки доли в группе RWB (Wildberries). Первым шагом будет покупка 5% в дочернем банке RWB. В рамках SPO может быть размещено до 6.29 млрд акций (почти 49% от текущего числа). Как говорится, никогда такого не было и вот опять.

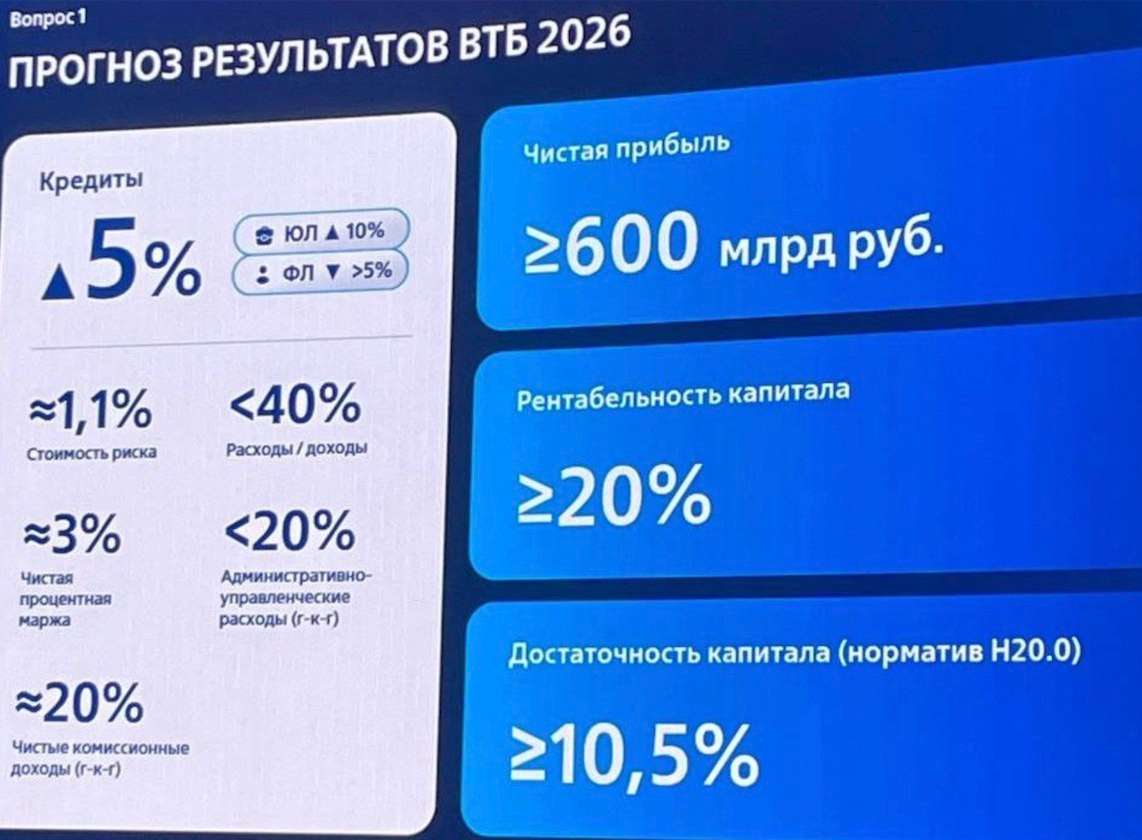
Вторым неприятным сюрпризом стало, что банк постепенно начинает ухудшать свои планы на 2026 год. Цель по прибыли с 600-650 млрд сместилась к "приблизительно 600 млрд", по ROE c 21-23% - к "приблизительно 20%". Цели по NIM и росту ЧКД остались неизменными (3% и 20%, соответственно). Также уже сказали, что за 2026 payout точно не будет 50%.

С учетом того, как ВТБ относится к своим словам, то в итоговые 600 млрд по году уже не верится. Может, конечно, ускорятся в 3-4 кварталах, но в прошлому год они были слабее первых двух. Если считать, что банк заработает прибыль в районе 570 млрд, то с учетом допэмиссии получается P/E 2026 = 1.93 и дивиденд около 7.4 руб (ДД 12.98% от текущей цены). Вроде и неплохо (по P/E так банк, скорее всего, будет самым дешевым в секторе), но и минусы понятны. Уже не первый раз слова и действия у ВТБ расходятся. Да и дивидендная доходность не выглядит потрясающей, когда тот же Сбербанк сейчас дает будущие 15+%.

В общем, в какой-то момент показалось, что ВТБ встал на путь исправления и повернулся лицом к инвесторам. Но нет. Только показалось. Спекулятивно банк может выглядеть интересно в определенные моменты, но вот консервативному инвестору сейчас стоит проходить мимо.

Прогнозная справедливая стоимость - 64 руб (с учетом будущей допэмиссии).

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ВТБ. Отчет за 2 кв 2026 по МСФО

📺 Cbonds Weekly News - 255-й выпуск вышел в эфир!

В этот раз мы побывали на праздновании 25-летия Cbonds, разобрались с реакцией инвестсообщества на ситуацию с «Алор+», обсудили, может ли SPO стать альтернативой IPO для желающих приумножить капитал, а также оценили растущий интерес эмитентов к юаневым облигациям.

Кроме того, мы представили дайджест актуальных облигационных размещений.

📣 Спикерами выпуска стали:
• Кирилл Тремасов, советник председателя, Банк России
• Михаил Автухов, заместитель председателя правления - руководитель КИБ, Совкомбанк
• Алексей Куприянов, руководитель корпоративно-инвестиционного бизнеса, ИБ «Синара»
• Сергей Гайворонский, инвестиционный директор KAMA FLOW
• Дмитрий Грицкевич, управляющий по анализу банковского и финансового рынков ПСБ
• Мурад Агаев, руководитель по направлению «Долевые ценные бумаги» в Ассоциации владельцев облигаций, частный инвестор

👉 Предпочтительную платформу для просмотра удобно выбрать на странице СбондсТВ, где доступны все наши видеоматериалы.

📌
Подписывайтесь на наш канал в ВК и Youtube!

Эталон. Отчет за 2 пол 2025 по МСФО

Тикер: #ETLN
Текущая цена: 23.86
Капитализация: 9.1 млрд
Сектор: Девелопмент
Сайт: https://www.etalongroup.com/investors/private/

Мультипликаторы (LTM):

P/E - убыток LTM
P/BV - 0.31
P/S - 0.09
ROE - убыток LTM
ND/EBITDA - 7.29 (без учета эксроу)
EV/EBITDA - 7.6 (без учета эскроу)
Акт/Обяз - 1.08

Что нравится:

✔️нетто фин расход уменьшился на 7.1% п/п (25.1 → 23.3 млрд);

Что не нравится:

✔️выручка снизилась на 1.5% п/п (77.4 → 76.2 млрд);
✔️чистый долг без учета эскроу увеличился на 8.9% п/п (199.4 → 217.2 млрд). ND/EBITDA вырос с 6.58 до 7.29;
✔️остаток на эскроу счетах уменьшился на 4.6% п/п (109.3 → 104.3 млрд);
✔️чистый убыток увеличился на 49.8% п/п (8.9 → 13.4 млрд);
✔️деб. задолженность выросла на 71.4% п/п (9.8 → 16.8 млрд).

Дивиденды:

Выплата не менее 40% от чистой прибыли по МСФО, скорректированной на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.

Мой итог:

Сильные операционные результаты за полгода (п/п):
- новые продажи +30% (295.8 → 375.6 тыс. кв. м). Сильный рост по Москве и МО, снижение в Питере и регионах;
- ввод в эксплуатацию +95% (163.9 → 319.6 тыс. кв. м).

Доля ипотечных кредитов за 3 и 4 кварталы 22 и 20%, соответственно (в 1 и 2 было 14 и 32%).

После слабого 2 квартала 3 и 4 оказались намного лучше, что и отразилось на результатах полугодия. Динамика новых продаж за 2025 год поквартально: 192.1 → 103.7 → 175.2 → 200.4 тыс. кв. м. Если сравнить за весь год, то тут есть снижение на 3.9% г/г (698.4 → 671.4 тыс. кв. м). Причем также как и за полгода есть рост по Москве и МО, но снижение в Питере и регионах.

Интересно, что при увеличении объемов продаж и ввода эксплуатацию выручка за 2 полугодие оказалась меньше, чем за прошлый период. Но за год выручка выросла на 17.3% г/г (130.9 → 153.6 млрд). Чистый убыток за полгода увеличился почти вполовину. Причины - ухудшение операционной рентабельности с 19.7 до 13.4% и более высокий убыток по инвестициям, учитываемых по методом долевого участия (0.5 → 1.5 млрд). За год прибыль снизилась более чем в 3 раза г/г (6.9 → 22.3 млрд) на фоне ухудшение операционной рентабельности с 18.1 до 16.5%, а также, что более критично, увеличившегося нетто фин расхода (+87.5% г/г, 25.8 → 48.4 млрд).

Долговая нагрузка увеличилась из-за разнонаправленного движения чистого долга и EBITDA. Показатель ND/EBITDA с учетом остатков на эксроу вырос с 2.98 до 3.79. Вообще, для Эталона долг, а точнее, процентная нагрузка является основной проблемой. В 2025 году нетто фин расход почти в 2 раза превысил операционную прибыль. Кстати, в отчете в событиях после отчетной даты указано, что группа погасила два займа на 78 и 11.7 млрд, но получила новый транш на 54 млрд. Получается погасили нетто на 35.7 млрд. Уже неплохо. Посмотрим, что будет в отчете за 1 полугодие 2026.

Также важным событием в феврале текущего года было проведение дополнительной эмиссии на 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система. В ходе SPO было привлечено 18.4 млрд при сумме покупки в 14.1 млрд. Так что на 4.3 млрд Эталон оказался в плюсе. При этом произошло размытие текущих акционеров более чем в 2 раза. Неудивительно, что это отразилось на котировках акций Эталона, которые от пиков 2024 года сложились почти в 4.5 раза.

Не добавили позитива и операционные показатели за 1 квартал 2026 года. Новые продажи упали на 53.1% г/г (192.1 → 90 тыс. кв. м) и 55.1% к/к (200.4 → 90 тыс. кв. м). Доля ипотечных кредитов составила 30%. Ну хотя бы средняя цена за кв. м выросла за квартал с 221.9 до 274 тыс. руб. Еще стоит отметить, что в 1 квартале новые контракты по премиум сегменту составили 11% против 4% в 1 кв 2025. Эталон целенаправленно смещает фокус в сторону более дорогого жилья для повышения маржинальности и устойчивости бизнеса.

Высокая долговая нагрузка, слабая динамика снижения ключевой ставки, проблемы в секторе, очень слабый 1 квартал - все это пока не дает предпосылок для того, что
рассматривать Эталон для добавления в свой портфель, поэтому смотрим со стороны.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Эталон. Отчет за 2 пол 2025 по МСФО

«Зачем брокер выходит на биржу?»: вышло большое интервью про SPO ПАО «НФК-СБережения»

Алексей Кузьмин дал большое интервью-обзор состоявшегося SPO ПАО «НФК-Сбережения» для автора портала VC.ru

Брокерская компания вышла на биржу: что это значит для инвесторов? Алексей Кузьмин, директор по развитию и стратегическому планированию и Член Совета директоров «НФК-Сбережения», подробно ответил на вопросы журналиста VC.ru об особенностях SPO компании и его отличии от других публичных предложений.

В большой статье-обзоре Алексей Кузьмин:
— провёл сравнительный анализ двух публичных размещений в июне;
— подробно рассказал о ключевых отличиях SPO ПАО «НФК-Сбережения» от проведённых размещений;
— отметил отсутствие дополнительной эмиссии и преимущества такого подхода для инвесторов;
— объяснил, почему брокер сам стал объектом публичного предложения и какую стратегическую задачу решает SPO.

Узнать ответы на эти и другие вопросы, а также прочитать полный текст интервью можно на портале vc.ru по ссылке: https://vc.ru/invest/3001367-vikhod-pao-nfk-sberezheniya-na-birzhu

«Зачем брокер выходит на биржу?»: вышло большое интервью про SPO ПАО «НФК-СБережения»

СПБ Биржа публикует итоги торгов за июнь

Совокупный объём торгов* ценными бумагами и неоактивами** в режиме основных торгов на СПБ Бирже в июне 2026 года составил 290,24 млрд рублей, что на 57,46% больше, чем в мае (184,33 млрд рублей).

Ценные бумаги

Стоимостной объём сделок с ценными бумагами в июне составил 149,68 млрд рублей. Это на 8,41% больше, чем в мае 2026 года (138,07 млрд рублей), и на 17,61% превышает показатель июня 2025 года (127,26 млрд рублей).

Среднедневной объём торгов в июне составил 5,16 млрд рублей (4,45 млрд рублей в мае).
Количество активных счетов инвесторов в июне составило 1,63 млн, что на 0,87% больше, чем в мае (1,62 млн счетов).

В июне участники торгов и их клиенты заключили 30,93 млн сделок с ценными бумагами, что на 8,11% больше по сравнению с маем (28,61 млн сделок).

Неоактивы

Стоимостной объём сделок3 с неоактивами в июне вырос в три раза по сравнению с маем и достиг 140,57 млрд рублей (46,26 млрд рублей в мае).

Среднедневной объём торгов неоактивами в июне составил 4,85 млрд рублей (1,49 млрд рублей в мае).

В июне участники торгов и их клиенты заключили 4,13 млн сделок в режиме основных торгов, что почти в пять раз больше, чем в мае (0,89 млн).

Основные события периода

• SPO на СПБ Бирже: стартовали торги акциями ПАО «НФК-Сбережения»
• В течение июня СПБ Биржа неоднократно фиксировала рекорды дневного объёма торгов неоактивами. Максимальный дневной объём торгов отмечен 17 июня — 11,04 млрд рублей.
• СПБ Биржа допустила к торгам биржевые облигации ПАО «МГКЛ» серии 001PS-03.

Примечания:
* — При подсчёте учитываются сделки, заключённые в течение отчётного месяца, вне зависимости от дат осуществления расчётов по ним.
** — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют, доступны только квалифицированным инвесторам.
*** — При конвертации объёмов торгов, рассчитанных на основании реестра сделок, используется официальный курс Банка России для соответствующей торговой сессии.

ВТБ - новая стратегия и дивиденды

В последнее время инфоповоды ВТБ $VTBR все больше приковывают к себе внимание инвесторов. Дивиденды, SPO, партнерство с Wildberries, а теперь на горизонте новая стратегия. На мой взгляд, большинство из них носят позитивный подтекст. Мы с вами регулярно разбираем этот кейс и сегодня по следам ГОСА еще раз хочу вернуться к нему.

💰 Итак, дивидендам в размере 9,71 рубля на акцию или 25% от чистой прибыли - быть! ГОСА 30 июня утвердило их размер. Важно отметить, что даже 25% прибыли сейчас дают 13% дивидендной доходности, которую в текущей ситуации можно найти у узкого круга крупных эмитентов. При этом менеджмент подтвердил планы по переходу к payout 50% в течение нового стратегического цикла 27-29 годов.

На текущий момент есть основания полагать, что щедрые дивиденды будут не разовой историей, а постоянным элементом инвесткейса. Финансовая база для этого есть. Банк вышел на ROE около 20% и обещает органически оставаться в этой зоне. Прогноз по прибыли на 2026 год в размере не менее 600 млрд рублей также подтвержден. Сделка с WB, если все пойдет хорошо, ROE только увеличит, а допэмиссия оставит хороший запас для роста.

При таких результатах потенциальные 50% от чистой прибыли означают уже 300 млрд рублей дивидендов. Но не будем забегать вперед, итоговые выплаты будут зависеть от многих факторов.

🏦 На ГОСА банк рассказал о новой стратегии на 2027–2029 годы, которую представят в начале следующего года. Ее ключевым направлением станет перезапуск розничного бизнеса через партнерство с Wildberries. Маркетплейсы в среднем растут более чем на 30% в год, а Wildberries вообще растет вырос на 49% по объемам бизнеса в 2025 году. Партнерство с RWB даст 90-120 млрд рублей дополнительной прибыли в год. В общем синергетический эффект от быстрорастущей экосистемы WB и интеграции в нее продуктов ВТБ мы точно получим.

Другими элементами стратегии станут международные расчеты, цифровые валюты, финансирование стратегических отраслей и внедрение ИИ. ВТБ хочет проводить до четверти внешнеторговых расчетов страны и повышать эффективность бизнеса за счет новых технологий.

В итоге инвест-идея становится понятнее: органическая прибыль не менее 600 млрд рублей, ROE около 20%, перезапуск розницы с WB и постепенный выход на payout 50%. Если банк сможет совместить щедрые выплаты с устойчивой достаточностью капитала, его дивидендная история действительно выйдет на новый уровень, что будет драйвить и бумаги банка.

❗️Не является инвестиционной рекомендацией

♥️ Если понравилась статья, жми лайк, поддержи автора и получи плюс к карме!

ВТБ - новая стратегия и дивиденды

🏤 Мегановости 🗞 👉📰

1️⃣ Акционеры Газпром нефти $SIBN утвердили финальные дивиденды за 2025 год: 45,41 ₽ на акцию, из которых к выплате остаётся 28,11 ₽ с учётом промежуточного транша, реестр закрывается 6 июля.
Общий объём выплат составит около 215,3 млрд ₽ — 88% чистой прибыли по МСФО, хотя в абсолюте это вдвое меньше, чем годом ранее.
Материнский Газпром $GAZP при этом дивиденды не выплатит: долговая нагрузка (чистый долг / EBITDA 2,7x) превысила пороговые 2,5x, допускающие отмену выплат по дивидендной политике.
Чистая прибыль Газпрома выросла на 7% до 1,307 трлн ₽, однако слабый свободный денежный поток делает горизонт возобновления дивидендов неопределённым.

Дочка платит исправно, материнская компания — нет: разрыв отражает разное качество денежных потоков внутри группы, и это стоит держать в голове при оценке обеих бумаг.

🏤 Мегановости 🗞 👉📰

⚡️⚡️⚡️Начались торги акциями ПАО «НФК-Сбережения» на СПБ Бирже

Сегодня 26 июня 2026 г. начались торги акциями «НФК-Сбережения» на СПБ Бирже. Торги проходят в рамках SPO — вторичного публичного предложения в формате Cash-in, то есть средства от продажи акций мажоритарным акционером ООО «Пионер-Лизинг» поступают непосредственно эмитенту на развитие бизнеса.

Как купить акции?
Купить акции «НФК-Сбережения» можно через любого брокера, аккредитованного на ПАО «СПБ Биржа», либо в финансовом магазине «НФК-Сбережения». Торги начались с уровня 48,20 рублей за 1 акцию. Минимальный лот – 10 акций. Начиная с сегодняшнего дня, любой инвестор сможет выставить заявку на покупку, соревнуясь по цене и объему с другими участниками рынка в рамках основной торговой сессии.

Акции обыкновенные именные бездокументарные ПАО «НФК-Сбережения»
️Регистрационный номер выпуска: 1-01-09351-P
️ISIN: RU000A0ZYJA2
️Организатор торговли: ПАО «СПБ Биржа»
️Тикер: NFKS
️Количество акций в одном лоте: 10 шт.
️Стартовая цена: 48,20 руб. за 1 шт.


Вторичное публичное предложение акций «НФК-Сбережения» имеет ряд интересных особенностей для инвесторов:

SPO по модели Cash-in — все деньги идут на развитие бизнеса
Мажоритарный акционер ООО «Пионер-Лизинг» планирует реализовать часть пакета акций (25% минус 1 акция) и вернуть все приобретенные средства от продажи акций в «НФК-Сбережения». Деньги направляются на организацию выпусков облигационных займов для малых и средних предпринимателей с гарантированным размещением.

Оферта по заранее известной цене — снижение рисков
В первые три года держатель акций получает право предъявить их мажоритарию к обратному выкупу. Стартовая цена акций — 48,20 руб. за шт. При этом цена выкупа в первый год составит 60 руб., во второй — 70 руб. и в третий — 80 руб. за акцию. Оферта будет исполнена через 365 дней с даты подачи заявки. Данный механизм будет способствовать стабилизации стоимости акций.

Инновационный подход к андеррайтингу — новые возможности для компаний малого и среднего бизнеса
В 2026 году практически никто из андеррайтеров не берёт на себя обязательства гарантированного размещения облигаций для сектора МСП. ПАО «НФК-Сбережения» меняет правила игры. Полученные в ходе SPO средства эмитент направит на масштабирование своей деятельности по организации выпусков облигаций для представителей малого и среднего бизнеса с предоставлением гарантий размещения. Наличие оборотного капитала позволит организатору выпуска обеспечивать необходимый уровень спроса и при необходимости самому приобретать облигации в рамках первичного размещения с их последующей реализацией на вторичном рынке.

Сегодня «НФК-Сбережения» вышел за пределы классического брокерского обслуживания, сформировав полноценную инфраструктуру под задачи роста МСП: платформа Zberopolis.ru для инвесторов и эмитентов, собственный депозитарий для учета внебиржевых облигаций, а также успешная интеграция с платформой АО ВТБ Регистратор.

Узнайте подробнее, как работает программа защиты капитала и оферты, на сайте ПАО «НФК-Сбережения».

Не упустите исторический выход на публичный рынок инвестиционной компании с уникальной бизнес-моделью! Ищите акции у вашего брокера по тикеру NFKS или по названию компании.

Настоящее сообщение не является индивидуальной инвестиционной рекомендацией.

⚡️⚡️⚡️Начались торги акциями ПАО «НФК-Сбережения» на СПБ Бирже

Директор ПАО «НФК-Сбережения» дал интервью в телепередаче РБК Отрасли


Обозреватель «РБК Отрасли» Мария Зайцева встретилась с Евгением Наумовым, основателем и директором ПАО «НФК-Сбережения». Поводом для разговора стало предстоящее SPO компании — историческое событие, старт которого намечен на 26 июня. В эфире обсудили, по каким причинам на российском рынке публичных размещений наблюдается затишье и почему ПАО «НФК-Сбережения» решили выйти на SPO именно сейчас.

Ключевые темы интервью:
️— С чем связана осторожность рынка по поводу новых публичных размещений
️— Как будет проходить SPO ПАО «НФК-Сбережения» и почему именно сейчас
️— Зачем брокерской компании привлекать акционерный капитал
️— Что необходимо знать потенциальному инвестору об SPO ПАО «НФК-Сбережения»
️— Каковы долгосрочные перспективы российского рынка и каков прогноз цены акций ПАО «НФК-Сбережения»

Смотрите полный выпуск на сайте РБК Отрасли по ссылке: https://tv.rbc.ru/archive/industries_inv/6a3a33302ae59673e9ca2683

Директор ПАО «НФК-Сбережения» дал интервью в телепередаче РБК Отрасли

🔥 Эталон на Smart-Lab Conf 2026

На прошлой неделе мы выступили на Smart-Lab Conf в Санкт-Петербурге. Поговорили о состоянии рынка, стратегических приоритетах и подходе к развитию бизнеса в текущих условиях. Благодарим всех участников за вопросы и живое обсуждение!


Собрали главное из выступления:


📌 Эталон продолжает развиваться как федеральный девелопер с диверсифицированным портфелем проектов, адаптируя бизнес-модель к рыночной конъюнктуре.


📌 В текущих условиях двузначных рыночных ставок компания сфокусировалась на укреплении финансовой устойчивости, более сбалансированном подходе к запуску новых проектов, повышении ликвидности. В этой логике «Эталон» делает акцент на проектах с более высокой маржинальностью и устойчивым спросом, а также на увеличении денежных поступлений.


📌 Основные стратегические векторы развития Группы:
· Повышение операционной эффективности. Компания продолжает работать над оптимизацией себестоимости, закупочных и тендерных процедур, снижением удельных коммерческих, административных и управленческих расходов.
· Развитие портфеля с акцентом на высокий ценовой сегмент. Продажи премиального бренда AURIX в 1 кв. 2026 года показали двукратный рост: в натуральном выражении - на 98%, в денежном выражении - на 104%. В долгосрочной перспективе Эталон планирует увеличить долю премиального сегмента в продажах примерно до 20%.


📌 В рамках второго вектора Эталон продолжает развивать активы, приобретенные в августе 2025 года и включенные в контур оценки портфеля на 31 декабря 2025 года:
· Все 18 проектов первой очереди прошли оценку девелоперского потенциала, 17 из них получили одобрение градостроительно-земельной комиссии. Для 9 проектов также была согласована архитектурно-градостроительная концепция. По 2 проектам утвержден генеральный план земельного участка.
· Проекты второй очереди проходят оценку девелоперского потенциала. По 10 некомплементарным участкам принято решение о продаже, при этом на 31 марта 2026 года уже реализовано 7 объектов. Продажа некомплементарных активов позволяет балансировать портфель, повышать операционную эффективность и высвобождать капитал для реализации приоритетных инвестиционно-строительных проектов.


Рыночная оценка пула проектов, приобретенных в рамках сделки SPO, на 31 декабря 2025 года составила 38,9 млрд руб. Рост рыночной стоимости портфеля стал следствием работы по выявлению девелоперского потенциала, разработки технико-экономических показателей и получения разрешительной документации.

Материалы доступны на сайте: https://www.etalongroup.com/investors/presentations/

$ETLN

Артген поддержал SPO Гемабанка офертой. Почему это интересно инвесторам?

📈 На российском рынке нечасто встретишь ситуацию, когда компания готова подкрепить свои ожидания не только словами, но и конкретными обязательствами. Именно поэтому сегодняшняя новость по Гемабанку ( $GEMA ) показалась мне довольно интересной.

Артген биотех ( $ABIO ), в группу которого входит Гемабанк, объявил, что предоставит оферту участникам SPO и при соблюдении определенных условий выкупит акции по заранее установленной цене.

🔷️ Что это значит❓️

Артген готов выкупить акции Гемабанка по цене 150,8 руб. за штуку через три года после окончания размещения.

Право воспользоваться офертой получат инвесторы, которые:

• приобретут акции именно в рамках SPO
• инвестируют не менее 500 тыс. руб.
• сохранят весь пакет без продажи на протяжении трех лет.

🔷️ Почему компания пошла на такой шаг❓️

Председатель совета директоров Артген биотех Артур Исаев объяснил это уверенностью в перспективах Гемабанка и желанием предоставить долгосрочным инвесторам дополнительную защиту капитала. Если через три года рынок, по мнению компании, все еще будет недооценивать бизнес, Артген сам выкупит акции у инвесторов по цене оферты.

На мой взгляд, именно такие решения вызывают доверие. Когда менеджмент не просто говорит о перспективах, а готов подтвердить свою уверенность реальными обязательствами.

🔷️ Напомню параметры SPO.

Ориентир цены размещения составляет 116 руб. за акцию. Он установлен с потенциальным дисконтом к средневзвешенной цене за последний месяц.

Предварительный сбор заявок проходит с 15 по 18 июня включительно. Начало торгов ожидается 19 июня. Привлеченные средства компания планирует направить на финансирование дальнейшего развития бизнеса и реализацию стратегии роста.

🔷️ Почему эта история заслуживает внимания❓️

Мы уже обсуждали, что Гемабанк – это не только лидер российского рынка персонального биобанкирования. Компания сохраняет высокую рентабельность. По итогам 2025 года EBITDA-маржа составила около 48%, а чистая рентабельность – около 42%. При этом Гемабанк выплачивает дивиденды и одновременно развивает проекты в области генной терапии для онкогематологии, иммунологии и неврологии. Именно эти направления могут стать одним из драйверов долгосрочного роста бизнеса.

🧐 Вывод

Оферта, конечно, не отменяет инвестиционные риски и действует только при выполнении всех условий. Но выглядит она довольно интересно. Это примерно 30% к цене размещения за три года, или около 9,1% годовых без учета возможных дивидендов. При этом Гемабанк придерживается дивидендной политики, предусматривающей выплату не менее 80% чистой прибыли по РСБУ.

Лично я планирую подключиться к онлайн-встрече Гемабанка с инвесторами, которая пройдет 17 июня в 14:00.
Есть вопросы по SPO или самому Гемабанку? Пишите в комментариях. Возьму самые интересные с собой на встречу и потом расскажу, что ответило руководство. 👇

Ставьте 👍

#обзор_компании
©Биржевая Ключница

Артген поддержал SPO Гемабанка офертой. Почему это интересно инвесторам?

🧬 От хранения клеток к генной терапии. Что разрабатывает Гемабанк?


📈 В прошлый раз рассказывала про Гемабанк ($GEMA) и была немного удивлена, что многие инвесторы практически не знакомы с компанией. Хотя биотехнологии и фармацевтика остаются одним из самых интересных и перспективных сегментов рынка.
Сегодня предлагаю посмотреть на другую сторону Гемабанка. Помимо бизнеса по хранению стволовых клеток компания уже несколько лет развивает собственные проекты в области генной терапии.
На днях Гемабанк сообщил о переходе к новому этапу разработки препаратов для лечения гемофилии А и В. После успешного завершения исследований in vitro проекты перешли к испытаниям in vivo.
🔷️ Что это значит?
Лабораторный этап уже пройден, а теперь компания приступила к проверке эффективности и безопасности будущих препаратов на живых организмах. После завершения текущего этапа планируется переход к полномасштабным доклиническим исследованиям.
🔷️ Почему выбрана именно гемофилия?
Гемофилия – редкое наследственное заболевание, при котором нарушается свертываемость крови. В России насчитывается более 12 тысяч пациентов с гемофилией А и В.
Для таких заболеваний особенно важны новые подходы к терапии, поскольку пациентам зачастую требуется лечение на протяжении всей жизни.
При этом гемофилия остается одним из крупнейших сегментов рынка препаратов для лечения редких заболеваний, а объем российского рынка по ней, по оценке компании, составляет около 27,2 млрд рублей для гемофилии А и около 1,4 млрд рублей для гемофилии В.
🔷️ Чем интересны разработки Гемабанка?
Компания сообщает, что разрабатываемые препараты относятся к классу генной терапии нового поколения.
Ключевая идея заключается в том, чтобы обеспечить синтез терапевтического белка непосредственно в целевых тканях организма. Проще говоря, речь идет о том, чтобы организм сам начал вырабатывать недостающий белок, необходимый для нормальной свертываемости крови. Такой подход потенциально способен повысить безопасность и эффективность лечения по сравнению с традиционной терапией.
🔷️ Для инвесторов здесь интересен другой момент.
Большинство биотехнологических компаний сначала годами тратят деньги на исследования и только потом надеются вывести продукт на рынок.
У Гемабанка ситуация отличается. Компания уже имеет работающий и прибыльный бизнес по хранению биоматериалов, выплачивает дивиденды и одновременно развивает направление генной терапии.
Именно поэтому многие инвесторы рассматривают подобные проекты как дополнительный источник долгосрочного роста бизнеса.
🔷️ Параллельно компания готовится к SPO.
Предварительный сбор заявок на приобретение акций дополнительного выпуска пройдет с 15 по 18 июня, а размещение запланировано на период с 19 по 30 июня 2026 года.
Привлеченные средства предполагается направить на реализацию стратегии развития и дальнейшее продвижение геннотерапевтических проектов.
🧐 Вывод
Пока говорить о коммерческом успехе препаратов, конечно, рано. Биотехнологические разработки – это всегда длинный путь и высокие риски. Но сам факт перехода проекта от лабораторных исследований к испытаниям на живых организмах показывает, что работа движется вперед, а компания постепенно расширяет бизнес за пределы традиционного биобанкинга, развивая проекты в области онкогематологии, иммунологии и неврологии.
🤔 Как думаете, рынок сегодня учитывает потенциал геннотерапевтических разработок?
Ставьте 👍
#обзор_компании ©Биржевая Ключница

🧬 От хранения клеток к генной терапии. Что разрабатывает Гемабанк?