Поиск
🪙 Главные события дня.
Макро и геополитика
· Индекс Мосбиржи (+1,5%) скорректировался вверх, но нисходящий тренд сохраняется. $TMOS
· Ключевой геополитический фон: визит директора ЦРУ в Москву — по данным Politico, он предупредил Кремль об эскалации в случае атак на страны Балтии и поставок Ирану. Bloomberg сообщает о подготовке РФ к эскалации конфликта на Украине на фоне тупика в переговорах.
· Слухи о переговорах в сентябре опровергнуты Кремлем.
· Рубль слабеет: USDRUBF +2%, драйвер — рост экспортеров.
Корпоративные отчеты:
· ВУШ Холдинг (–1,7%): выручка +4% г/г (5,56 млрд руб.), EBITDA кикшеринга +43%, чистый убыток сократился на 6,7%.
$WUSH
· Софтлайн (+2,7%): оборот +27% (до 28 млрд), валовая прибыль +21%, скорр. EBITDA +53% — рост за счет оптимизации и ИИ. Но там есть нюансы с отчетом. Немного колдовства и в ответе все красиво.
$SOFL
· Алроса (–0,8%): EBITDA упала на 61% (14,35 млрд — ниже консенсуса 14,5), выручка –48% (90,3 млрд против прогноза 94,9). $ALRS
· Segezha (–0,5%): OIBDA во II кв. –10% (0,45 млрд), чистый убыток –18% (7,4 млрд). Компания нарушила финансовые ковенанты, до конца года ожидается пересмотр условий с кредиторами.
$SGZH
· Эталон (–0,5%): выручка –10% (54,4 млрд), чистый убыток сократился на 6,9%, EBITDA +28% (9,2 млрд) с рентабельностью 17%. $ETLN
Алроса, Сегежа и Эталон - пока все печально.
Корпоративные события и сделки:
· Т-Технологии (+1,6%): совет директоров предлагает допэмиссию до 550 млн акций для консолидации 100% «Точки» (реальная потребность — около половины). Цена размещения ожидается выше текущей рыночной, финализация — конец 2026 года. $T
· Новатэк (+1,4%): Total Energies передала 10% в «Арктик СПГ-2» дочке Новатэка.
$NVTK
· ЕвроТранс (+0,2%): ФАС возбудила дело о необоснованно высоких ценах на топливо на АЗС «Трасса». Там еще один дефолт подъехал. $EUTR
Неделя дивидендов и тревожных новостей: выстоит ли «бычий» бастион у 2060?
Прошедшая неделя прошла в попытках индекса МосБиржи закрепиться выше 2200 пунктов, но по итогу результат оказался околонулевым. Рынок замер в ожидании — главным триггером по-прежнему остаётся геополитика, но конкретных новостей по украинскому треку почти не было.
Надежды на возобновление переговоров ещё теплятся, но их прилично остудил Дмитрий Песков. В четверг он заявил, что предпосылок к мирному урегулированию пока нет, а даты визита американских переговорщиков в Москву до сих пор не определены. Добавила нервозности и угроза из Брюсселя: Евросоюз готовит самый масштабный санкционный пакет с 2022 года, который обещают принять осенью.
Ещё один повод для беспокойства — топливная проблема в регионах. Бензин снова начал дорожать, что может усилить инфляционное давление и оставить ЦБ без пространства для снижения ставки. В целом инфляционная картина не так мрачна: третья неделя дефляции подряд, а инфляционные ожидания населения снизились с 14,7% до 13,7%.
Отдельный удар — атака на логистический центр Ozon. Это ударит не только по акциям самого маркетплейса (они почти наверняка упадут на открытии), но и по всему рынку. Геополитический фон остаётся крайне нервным, и в ближайшие дни позитива ждать не приходится.
Единственное, что сейчас держит рынок на плаву, — нефть. Brent может подорожать до 95 долларов, а в перспективе — и до 100. Причина всё та же: Иран под блокадой, Ормузский пролив перекрыт, дефицит на рынке сохраняется. Но влияние нефти на рубль уже не то, что раньше, — Минфин своей активной покупкой валюты притупляет этот эффект.
Рубль на прошлой неделе немного укрепился, но, скорее всего, это временно. Усилился отток капитала, импорт растёт, ставки уже не так высоки — всё это давит на валюту. Так что рубль снова может пойти вниз.
Тем временем Россия сокращает экспорт нефти — пятую неделю подряд, и морские поставки на прошлой неделе упали до минимума с апреля. Это тоже играет в пользу дорогой нефти. При этом США, по слухам, организовали альтернативный маршрут через пролив (до 20 судов в сутки, около 10 млн баррелей), но Иран эти заявления не подтверждает и грозит атаковать суда, идущие без согласования.
Из корпоративных событий: советы директоров «Новатэка» и «Норникеля» обсудят дивиденды за полугодие, отчёты представят ДОМ РФ, МТС, «Софтлайн», «Хендерсон», «Аэрофлот», «РусГидро», «Самолёт». А в среду — инфляционные ожидания и данные по промпроизводству от Росстата.
Мысли по индексу: Выходные прошли тревожно — распродажи в Ozon и АФК «Системе» грозят открыть рынок в минус. Но пока индекс держится выше 2100 пунктов, у «быков» остаётся шанс переломить ход торгов.
С технической точки зрения рынок находится внутри нисходящего тренда, а локальная восходящая линия на прошлой неделе была сломана. Это означает, что покупатели пока уступают инициативу продавцам. Чтобы ситуация изменилась, индексу необходимо пройти ключевое сопротивление — зону 2140–2150. Если это удастся, можно будет говорить об ускорении роста с целями 2200–2230.
Однако если индекс не сможет закрепиться выше 2150, давление сохранится. В таком случае путь наверх останется закрыт, и рынок с высокой вероятностью возобновит движение вниз, как минимум к 2100. Пробой этого уровня открывает дорогу к следующей поддержке — 2060.
И здесь наступает самый ответственный момент: 2060 — это рубеж, который многое решает. Если поддержка устоит, рынок получит шанс на новый отскок. Если она будет пробита, индекс, скорее всего, перейдёт в новую волну обвала — с целями 1900–1950.
• Лидеры: Селигдар #SELG (+3,8%), Глоракс #GLRX (+3,3%), Эн+ #ENPG (+3,1%), Лента #LENT (+2,6%), Whoosh #WUSH (+2,5%).
• Аутсайдеры: МКБ #CBOM (-4,7%), Распадская #RASP (-1,5%), Novabev #BELU (-1,3%), Совкомфлот #FLOT (-1,2%).
24.08.2026 - понедельник
• #ZAYM СД по дивидендам за 1 полугодие 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Доходность Whoosh 001P-08 — до 24,36% на 3,1 года. Насколько это интересно?
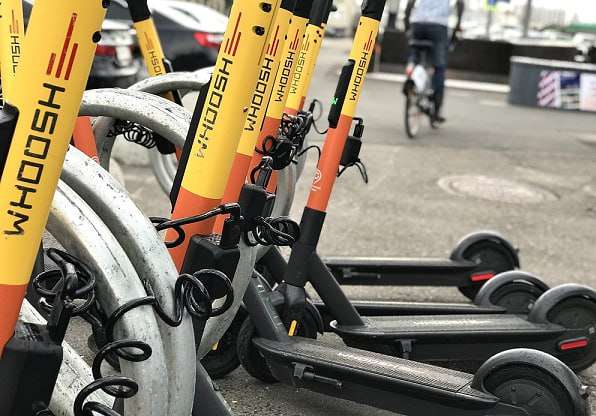
«ВУШ Холдинг» (Whoosh) #WUSH — технологическая компания, которая самостоятельно разрабатывает и внедряет решения для шеринга средств индивидуальной мобильности (СИМ), а также управляет одноименным сервисом аренды электросамокатов.
Параметры выпуска Whoosh 001P-08:
• Рейтинг: ВВВ+ (АКРА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем выпуска: 1 млрд рублей
• Срок обращения: 3,1 года
• Купон: не выше 22,0% годовых (YTM не выше 24,36% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 18 августа 2026
• Дата размещения: 21 августа 2026
Финансовые результаты МСФО по итогам 2025 года:
• Выручка: 12,46 млрд руб. (-13,0% г/г)
• Чистый убыток: 2,93 млрд руб.
• Долгосрочные обязательства: 10,0 млрд руб. (+7,5% г/г)
• Краткосрочные обязательства: 5,64 млрд руб. (+5,7% г/г)
• Чистый долг/EBITDA: вырос с 1,7х до 3,7х
• Покрытие процентов ICR: 0,25
Пик проблем пришёлся на первую половину года. На выручку давили три фактора: плохая погода, нестабильный интернет и ужесточение регулирования кикшеринга. К этому добавилась высокая ключевая ставка — крупный долг компании ощутимо ударил по прибыли.
Перелом наступил в третьем квартале. Компания провела жёсткую оптимизацию: сократила персонал и административные расходы (SG&A упали на 19%), что позволило вернуть маржу на прежние уровни. В итоге чистая прибыль за 3‑й квартал достигла 730 млн рублей.
Чтобы снизить зависимость от внутренних рисков, компания активно наращивает присутствие в Латинской Америке — там средний чек выше в 1,8 раза и лучше маржинальность. Задача — к 2027 году довести вклад региона в выручку с текущих 12% до 30–40%.
• Количество зарегистрированных аккаунтов: 33,7 млн, что на 22% больше, чем годом ранее.
• Парк средств индивидуальной мобильности (СИМ): вырос на 17% и достиг 249,7 тыс. единиц
• В Латинской Америке: парк увеличился на 37%, до 14,3 тыс. СИМ.
Обновлённая стратегия: компания заканчивает с бесконечной закупкой самокатов в России. В 2026 году — ни одного нового. Вместо этого: выжать всё из того, что уже есть, и направить деньги на погашение долгов.
Разворот уже работает: ремонт самоката стал дешевле на 20%, накладные расходы упали на 6%. В 2026-м обещают дополнительный миллиард к EBITDA за счёт умной зарядки и переброски самокатов в более прибыльные районы.
В обращении находится 5 выпусков биржевых облигаций компании на 11,7 млрд рублей.
• ВУШ БО 001P-07 $RU000A10FGU2 Доходность: 24,97%. Купон: 22,50%. Текущая доходность: 22,15% на 3 года 1 месяц
• ВУШ БО 001P-06 $RU000A10EYU8 Доходность: 24,64%. Купон: 22%. Текущая доходность: 21,81% на 2 года 7 месяцев
• ВУШ 001P-04 $RU000A10BS76 Доходность: 26,37%. Купон: 20,25%. Текущая доходность: 21,13% на 1 год 9 месяцев
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Глоракс 001Р-05 $RU000A10E655 (21,18%) ВВВ+ на 2 года 10 месяцев
• Аренза-Про 001P-07 $RU000A10EAB8 (18,25%) ВВВ+ на 2 года 6 месяцев с амортизацией
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,43%) ВВВ+ на 2 года 4 месяца с амортизацией
• Делимобиль 001Р-06 $RU000A10BY52 (26,24%) ВВВ+ на 1 год 9 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (21,05%) ВВВ+ на 1 год 8 месяцев
• Илон 001P-01 $RU000A10EG44 (17,47%) ВВВ+ на 1 год 6 месяцев
По итогу: У Whoosh показатели за прошлый год оставляют желать лучшего — финансы ухудшились, долговая нагрузка увеличилась. Однако самые острые моменты уже пройдены: крупное погашение состоялось, а негативная реакция на снижение рейтинга, уже заложена в текущую цену.
Участвовать в новом выпуске не вижу смысла: он не дает премии к уже торгующемуся на вторичке 1Р7. У меня уже есть четвертый выпуск, и решение по нему буду принимать по итогам отчета за 9 месяцев. Если тенденция останется негативной — закрою позицию. Пока риски оцениваю как приемлемые.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Назло всем скептикам: рынок взбирается все выше. К чему готовиться инвестору
Как не удивительно, но рост на российском фондовом рынке продолжается. Индекс МосБиржи закрылся на отметке 2301,65 (+1,43%). РТС тоже подтянулся, показав рост на 1,54% — до 894,72 пункта. Это не просто цифры, это важный психологический рубеж. Давайте разбираться, что подарило рынку этот оптимизм и есть ли у него силы идти дальше.
Новость, которая сняла груз санкционного удара: в верхней палате конгресса США заблокировали ускоренное принятие санкционного законопроекта против России. Конечно, это случилось не из-за внезапной любви к нашей стране, а из-за внутриполитических разногласий.
Но это лишь верхушка айсберга. Зеленский признаёт: Запад начинает давить на Киев, подталкивая его к переговорам. Косвенное подтверждение — сокращение поставок ракет для ПВО.
Интрига на горизонте двух недель — визит американских переговорщиков в Киев. Предполагается, что после Украины они могут направиться в Москву. Но пока новых подробностей нет. Если визит состоится и пройдёт успешно, это может стать переломным моментом. А пока мы живём в режиме «надежда умирает последней».
Вчера вышло резюме обсуждения июльского решения по ставке: регулятор видит пространство для дальнейшего смягчения денежно-кредитной политики до конца 2026 года. А следом пришла ещё одна приятная новость: инфляция впервые с середины мая показала недельное снижение. Да, символическое — 0,02%, — но сам факт крайне важен.
Цены на бензин упали на 1,09%, дизель подешевел на 1,57%. Дефляция пока связана с сезонным удешевлением овощей и фруктов, а также топливом, но тренд намечен. Это укрепляет ожидания, что на заседании 11 сентября ЦБ может снизить ставку на 0,25%, а затем взять паузу. Инфляция с начала года составила 4,84%, и если она продолжит замедляться, у регулятора появится больше пространства для манёвра.
Минфин: покупать валюты станет больше. С 7 августа по 4 сентября Минфин будет ежедневно покупать иностранную валюту и золото на сумму 6,5 млрд рублей — на 20% больше, чем раньше (было 5,4 млрд). А ЦБ продолжит продавать около 0,5 млрд в рамках сделок зеркалирования до конца года.
Технически юань и доллар уже пробовали штурмовать ключевые уровни — 12 и 81 соответственно. При их уверенном пробое открывается дорога к 14 юаням и 86 долларам.
Отдельного внимания заслуживает золото — его биржевая цена превысила 4300 долларов. Последний раз выше этой отметки мы были 18 июня. Что движет драгметаллом? Надежды на сделку между США и Ираном. Трамп заявил, что переговоры во вторник прошли «очень хорошо», и это вселяет надежду на завершение пятимесячного конфликта.
За неделю Brent потеряла около 10% — рынок закладывает возобновление поставок с Ближнего Востока и снятие геополитической премии. Но падение нефти имеет и оборотную сторону: оно снижает инфляционные ожидания в мире и уменьшает вероятность дальнейшего ужесточения политики ФРС, что для всех развивающихся рынков — позитив.
Что дальше? Пробой есть, но лёгко не будет. Итак, главное свершилось — индекс закрепился выше уровня 2300 пунктов. Это открывает дорогу к следующей зоне сопротивления в районе 2340–2350. Но здесь же кроется и главная опасность: на коротких таймфреймах индекс выглядит заметно перекупленным.
Это значит, что дальнейший рост может даваться тяжело, с постоянными откатами и коррекциями. Рынку нужна передышка, чтобы переварить достигнутое и набрать силы для следующего рывка.
• Лидеры: Астра #ASTR (+17%), ЭсЭфАй #SFIN (+15,4%), ВСМПО-АВИСМА #VSMO (+9,78%), Whoosh #WUSH (+9,1%).
• Аутсайдеры: КАМАЗ #KMAZ (-2,03%), Сегежа #SGZH (-1,86%), Совкомфлот #FLOT (-1,7%), СОЛЛЕРС #SVAV (-1,66%).
06.08.2026 - четверг
• #RAGR Закрытие реестра по дивидендам 16.48 руб
• #MGKL Операционные результаты за 7 мес. 2026 г.
• #UPRO Отчет МСФО за 6 месяцев 2026 года
• #DIAS СД решит по байбэку и по дивидендам
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Обратные выкупы акций в 2026 году. Как на этом заработать?
На российском рынке немало компаний, которые запускают программы обратного выкупа акций. Я собрал список тех, у кого такие программы действуют или были активны в 2025–2026 годах.
Сразу предупрежу: список не статичен — компании то запускают, то приостанавливают программы, поэтому всегда стоит сверяться со свежими отчетами.
• Роснефть #ROSN Возобновила программу в апреле 2024 года, срок продлён до конца 2026 года. Объём — до 102,6 млрд рублей.
• Новатэк #NVTK В мае 2026 года СД одобрил продление ранее утверждённой пятилетней программы выкупа собственных акций — до 17 декабря 2031 года.
• Яндекс #YDEX В начале мая 2026 года СД утвердил программу объёмом до 50 млрд рублей сроком на два года.
• Ozon #OZON В ноябре 2025 года компания объявила о запуске программы до конца 2026 года. Объём — до 25 млрд рублей. Цель аналогичная Яндексу — мотивация персонала.
• Т-Технологии #T Программа до конца 2026 года. Объём обозначен как «до 10% free-float».
• Хэдхантер #HEAD В мае 2026 года СД одобрил buyback на сумму до 15 млрд рублей сроком на 12 месяцев. Компания планировала погасить выкупленные акции, чтобы увеличить акционерную стоимость.
• Ренессанс Страхование #RENI В июне 2026 года СД рекомендовал отказаться от выплаты части дивидендов за 2025 год и вместо этого запустить программу обратного выкупа объёмом до 5 млрд рублей сроком на 12 месяцев.
• Совкомбанк #SVCB В июне 2026 года анонсировал программу. Особенность: выкуп проводит дочерняя структура («Совкомбанк Страхование жизни») плановым объёмом около 2 млрд рублей в квартал.
• Группа Астра #ASTR В июне 2026 года объявила второй этап программы. Максимальный объём — до 4 млн акций (около 2% уставного капитала). Цель — мотивация топ-менеджмента и финансирование потенциальных сделок M&A.
• Whoosh #WUSH В конце июня 2026 года компания объявила о возобновлении программы байбэка. Цель — мотивация сотрудников.
• Софтлайн #SOFL Продлил действующую программу байбэка. Часть выкупленных акций планируется использовать для мотивации персонала и будущих сделок M&A.
• Банк Санкт-Петербург #BSPB В апреле 2026 года прошла очередная программа объёмом 3 млрд рублей. Цель — поддержание капитализации; при этом компания практикует погашение выкупленных акций.
• Фикс Прайс #FIXR Запустил программу с сентября 2025 года сроком примерно на год. Объём — до 1% уставного капитала. Акции направляли на программу мотивации сотрудников.
• Инарктика #AQUA С 2023 года действует программа выкупа на 1 млрд рублей (около 1,8% акционерного капитала).
Как на этом заработать?
• Смотрим, за чей счет банкет. Идеально, если выкуп за счет свободного денежного потока (FCF): это говорит о зрелости бизнеса, и такие истории часто растут органично. Красный флаг — байбэк на кредитные деньги.
• По какой цене выкупают? Если компания выкупает бумаги на пике ажиотажа — она переплачивает, а вы, если зайдете следом, рискуете застрять в минусах на годы. Ищите ситуации, где цена выкупа близка к вашей справедливой оценке или дает премию к рынку.
• Какова цель программы? Если байбэк — всего лишь для мотивации персонала, то роста акций можно не ждать. Реальный шанс заработать появляется, когда цель программы — поддержать цену из-за недооценки.
• Какой объём относительно free-float? Чем больше доля выкупаемых бумаг от реально торгуемых, тем сильнее эффект пружины. Если объем выкупа скромный (менее 1–2%), это не изменит спрос и предложение — цена может просто проигнорировать новость.
• Что будет с выкупленными акциями? Если их погасят — эффект положительный (меньше акций, выше EPS). Если передадут сотрудникам или используют для сделок M&A — число бумаг в обращении не изменится, и эффект на цену будет слабее.
• Не подменяет ли байбэк дивиденды? Выгодно, когда байбэк идет сверх обычных дивидендов. Если же это замещение, то иногда лучше взять кэш дивидендами сейчас, чем ждать роста котировок от сокращения бумаг.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Отскок состоялся: рынок умеет не только падать. Что на самом деле происходит?
На рынке начался отскок — дивидендные отсечки позади, участники сокращали плечи и закрывали шорты. Но называть это полноценным ростом пока рано: фундаментально почти ничего не изменилось, просто исчез тот самый навес продаж, который давил на рынок последние недели. Также вчера удалось достаточно успешно снять перепроданность — недельный RSI был на отметке 13,0, что ниже даже кризисных уровней октября 2008 (13,2) и февраля 2022 (15,2).
Дивиденды по всем прошедшим отсечкам составят более триллиона рублей. Половина уйдет государству, половина — на брокерские счета. По мере поступления этих средств рынок акций может получить временную поддержку. Но на этом позитив, пожалуй, исчерпывается — сегодня выходят данные по инфляционным ожиданиям, и здесь возможны сюрпризы.
Отскоку способствует и геополитический фон. МИД РФ подтвердил, что прорабатывается встреча Лаврова и Рубио в Маниле, куда глава МИД России отправится 21–23 июля. Плюс Financial Times сообщила о «коллапсе» поддержки новых санкций ЕС против России — страны устали от мер, бьющих по их собственным компаниям. В Брюсселе уже обсуждают три сценария, включая полный отказ от 21-го пакета.
Среди позитива — заявление хуситов о возможной блокировке проливов для судов Саудовской Аравии. Эскалация вокруг Ирана и США также нарастает, что держит нефтяные цены в тонусе. А российские НПЗ постепенно возвращаются к продажам топлива на биржу — в вопросе топливного кризиса замаячила надежда.
На долговом рынке — резкий рост цен ОФЗ после приостановки аукционов Минфином. Минфин и раньше отменял аукционы, чтобы снизить давление на длинные выпуски после ужесточения риторики ЦБ 19 июня. В прошлую среду попытался разместить флоатер, но аукцион не состоялся.
Что по ставке: Текущие цены уже закладывают сохранение ставки. При этом вероятность снижения выглядит выше вероятности повышения. Так что математическое ожидание от заседания ЦБ остается позитивным: нейтральный сценарий уже учтен, а более мягкий сигнал может дать импульс к продолжению восстановления.
Меня интересует не столько сам отскок, сколько устойчивый тренд. После столь затяжного падения одной причины для роста недостаточно — должно сработать комбо. Как и к падению, которое стало результатом идеального шторма.
Но не спешите записывать меня в ряды вечных оптимистов. Да, отскок случился, но я прекрасно понимаю, что это лишь техническая коррекция на фоне снятой перепроданности. Дальше все будет зависеть от двух привычных переменных — геополитики и риторики ЦБ. По сути, рынок живет от одного заседания к другому в надежде услышать нужные слова.
Показателен пример Китая, где два госфонда выкупили акции на $9 млрд, чтобы остановить падение после двухнедельного обвала. Это классический китайский сценарий: государство заходит ровно в том объеме, чтобы прервать негативную динамику. Нам до такого, увы, далеко.
Из корпоративных новостей:
Северсталь #CHMF опубликовала результаты за второй квартал: год к году продажи металлопродукции выросли на 9%. Выручка упала на 9%, EBITDA — на 38%, чистая прибыль — на 74%. Рентабельность составила 14%. Компания не выплатит дивиденды за второй квартал.
Банк ДОМ PФ #DOMRF по итогам первого полугодия: объём портфеля превысил 8 трлн ₽, с начала года заключены 93 новые сделки на 6 млн квадратных метров.
Газпром #GAZP в мае нарастил экспорт трубопроводного газа в Турцию на 6,6% г/г, до 1,27 млрд куб. м, сохранив долю в 34,9% от общего импорта Турции.
По итогам прошлого года Китай приобрел рекордные 9,799 миллиона тонн отечественного СПГ — на 18,3% больше, чем в 2024 году, и в 51 раз больше, чем в 2015 году.
• Лидеры: ЕвроТранс #EUTR (+101,8%), ЭсЭфАй #SFIN (+49%), Whoosh #WUSH (+22%), РусАгро #RAGR (+20%).
• Аутсайдеры: Озон #OZON (-5,75%), Циан #CNRU (-0,57%).
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?
Российский рынок акций продолжает удивлять своей иррациональностью. Инвесторы настолько поглощены тревогой, что перестали замечать очевидные позитивные сигналы — удорожание нефти и ослабление рубля не оказывают привычной поддержки.
Индекс МосБиржи с пугающей скоростью обновляет минимумы: за неделю он потерял почти 9%, закрывшись на отметке 1956 пунктов, а на вечерней сессии уходил к 1937. С начала марта рынок обвалился уже на треть.
Давление усилится: дивидендные гэпы по Сберу, ВТБ, ДОМ РФ и Ростелекому в сумме уронят индекс еще примерно на 47 пунктов. На торгах выходного дня банковский сектор пытался отыграть гэп, но хватит ли сил на отскок в основную сессию — большой вопрос. По-моему, Сбер выглядит интереснее ниже 240 рублей, а текущие цены на фоне накопившихся проблем не кажутся максимально привлекательными.
В начале недели возможен технический отскок — акции действительно сильно перепроданы. Но хватит ли сил у рынка, когда фундаментально все против: геополитика, санкции и жесткая риторика ЦБ. Шансов на снижение ставки в этот раз почти нет, максимум — пауза с жестким сигналом. Более того, обновленный макропрогноз регулятора может оказаться важнее самого решения по ставке.
Нефть за неделю заметно подорожала на фоне эскалации на Ближнем Востоке: США усилили удары по Ирану и объявили блокаду портов, Иран атакует американские базы, движение по Ормузскому проливу практически остановлено. Иранцы уже пригрозили перекрыть еще и Баб-эль-Мандебский пролив, что может вызвать новый скачок нефтяных цен. Это могло бы поддержать рынок, но сейчас инвесторы игнорируют и это.
Тем временем в США обсуждают новый законопроект о «адских санкциях» против банков, энергетики и покупателей российской нефти, но Трамп хочет сохранить за собой право вето на их введение. В ЕС, напротив, обсуждение 21-го пакета забуксовало — споры вокруг СПГ и потолка цен в $44,10 за баррель, который продлили до 23 июля.
Заседание ЦБ станет ключевым триггером. Недельная инфляция замедлилась до 0,17%, но топливные риски никуда не делись. Жесткий сигнал регулятора может обрушить индекс к новым минимумам. Падать есть куда: февраль 2022 года — 1681 пункт, сентябрь 2022-го — 1841. Так что ловить дно сейчас — занятие рискованное.
Последняя недельная свеча оказалась самой большой за весь период падения — это может говорить о скором техническом отскоке или, наоборот, об ускорении обвала.
В ближайших постах планирую подробно разобрать свою стратегию на текущую неделю: покажу, какие бумаги уже находятся в портфеле и в каких активах готов наращивать позиции. Подход у меня преимущественно консервативный, поэтому основу портфеля составляют облигации — здесь и длинные ОФЗ, и корпоративные выпуски, и бумаги из сегмента ВДО. Впрочем, долговой рынок сейчас тоже далёк от стабильности, и я не исключаю, что отдельные позиции могут создать избыточную волатильность.
Триггеры для нарастания дефолтов множатся, и к чему это может привести, я тоже хочу отдельно разобрать. Именно поэтому на этой неделе планирую расстаться с выпусками двух эмитентов — для меня они перестали соответствовать приемлемому уровню риска, и дальнейшее удержание выглядит неоправданным. Следите за обновлениями: постараюсь изложить всё максимально предметно и без воды.
• Лидеры: Астра #ASTR (+6,1%), Транснефть #TRNFP (+5,4%), ВТБ #VTBR (+2,3%), Совкомфлот #FLOT (+2,2%).
• Аутсайдеры: Whoosh #WUSH (-9,9%), ЕвроТранс #EUTR (-9%).
20.07.2026 - понедельник
• #CHMF операционные и финансовые результаты за 1П 2026 года
• #TRNFP закрытие реестра по дивидендам 204.17 руб
• #SBER закрытие реестра по дивидендам 37.64 руб
• #VTBR закрытие реестра по дивидендам 9.71 руб
• #RTKM закрытие реестра по дивидендам 2.71 руб
• #BAZA закрытие реестра по дивидендам 7.2 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
Продавай, а то не успеешь - девиз последних дней. Что с нашим рынком не так?
Вчерашний день стал худшим для российского фондового рынка с сентября 2022 года. Индекс МосБиржи рухнул на 4,24% до 2022 пунктов — это сильнейшее падение за один день почти за четыре года. Предыдущий антирекорд был установлен всего три недели назад, но тогда падение было чуть меньше — 4,23%.
Рынок находится под максимальным давлением: массовые дивидендные отсечки, отсутствие новых денег, слабый спрос на риск и ожидание новых санкций формируют крайне негативный фон.
На вечерних торгах индекс ушел ниже психологической отметки 2000 пунктов. А впереди — дивидендные отсечки в Сбере и ВТБ в начале следующей недели, которые уронят индекс еще примерно на 40 пунктов. Маржин-коллы продолжаются, и когда этот процесс остановится — никто не знает.
Но даже после остановки падения рынок надолго погрузится в апатию — покупателей просто не будет, как было не раз после крупного обвала. Многие компании за последние два года показали истинное отношение к рынку и инвесторам, используя публичный статус в основном для мотивации персонала, а не для роста капитализации.
На долговом рынке также активные продажи: индекс ОФЗ снизился на 0,9%, доходность длинных выпусков подскочила до 16,6%. Некоторые инвесторы уже закладывают повышение ключевой ставки на фоне усиления инфляционных рисков. Объем торгов вырос до 99 млрд рублей — опасный признак новой волны снижения.
Макроэкономика перестает играть на руку рынку. Опрос ЦБ показал резкое ухудшение ожиданий бизнеса: индекс бизнес-климата рухнул сильнее, чем во время мобилизации 2022 года, а ценовые ожидания взлетели до многолетних максимумов.
Экономика одновременно сталкивается с охлаждением и ускорением инфляции — наихудшее сочетание для ДКП. Аналитики ЦБ пересматривают прогнозы в сторону ухудшения, а вероятность снижения ставки на заседании 24 июля выглядит все менее убедительной.
Дополнительный негатив — провал аукциона Минфина по ОФЗ. Отсутствие спроса на госдолг говорит о том, что рынок требует более высокой премии за риск. Это негативный сигнал для фондового рынка: стоимость капитала остается высокой, а облигации становятся все привлекательнее акций.
В публичном облигационном портфеле я пользуюсь паникой на рынке: точечно наращиваю долю в акциях через фонды. Один ETF повторяет индекс, второй ориентирован на бумаги роста. Сейчас доля таких фондов — 12% от депозита, и мне достаточно комфортно.
На следующей неделе, после дивидендных отсечек в Сбере и ВТБ, планирую довести ее до 20% и с этим весом подойти к заседанию ЦБ. А дальше — уже по риторике регулятора будем смотреть, продолжать увеличивать долю или придержать кэш.
Из корпоративных новостей:
Банк Санкт-Петербург РСБУ за I полугодие: Выручка ₽43,7 млрд (–13,1% г/г), Чистая прибыль ₽16,6 млрд (–39,2% г/г). Также банк рассмотрит вопрос о направлении 50% от чистой прибыли за I полугодие на выплату дивидендов.
Икс 5 операционные результаты за II квартал 2026 года. Выручка увеличилась на 9,9% г/г, до 1,29 трлн руб. Сопоставимые продажи (LFL) выросли на 4,2%: трафик и средний чек — на 1,2 и 3,0% соответственно.
Henderson операционные результаты за первое полугодие: год к году совокупная выручка выросла на 6%, трафик в офлайн-салонах — на 2,2%, количество проданных единиц — на 4,1%.
• Лидеры: МКБ #CBOM (+6,8%), ММК #MAGN (+0,7%), НЛМК #NLMK (+0,28%).
• Аутсайдеры: IVA Technologies #IVAT (-12,9%), Whoosh #WUSH (-12,9%), Сегежа #SGZH (-11,6%).
17.07.2026 - пятница
• #BISVP закрытие реестра по дивидендам 0.361 руб
• #AFLT закрытие реестра по дивидендам 5.29 руб
• #SBER последний день с дивидендом 37.64 руб
• #VTBR последний день с дивидендом 9.71 руб
• #RTKM последний день с дивидендом 2.71 руб
• #BAZA последний день с дивидендом 7.2 руб
Более подробно пишу про эти и другие компании в своём телеграм-канале, так что подписывайтесь.
'Не является инвестиционной рекомендацией
Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ
Рынок продолжает снижаться: вчера индекс ММВБ потерял почти 2%. День выдался волатильным, что типично для даты экспирации. Также дополнительную волатильность создал Сбер — единственный из голубых фишек, кто сопротивлялся общему падению. Покупатели удерживали рубежи, но сил на продолжение роста так и не нашлось.
Триггером для слома стала новость о завершении программы депозитарных расписок: JPMorgan в финальной сделке провёл транзакцию по цене ₽95, тогда как рыночная цена превышала ₽300. Сейчас взгляд прикован к зоне 314–315. Удержание этого уровня подтвердит сценарий обычного ретеста поддержки, пробой же откроет путь к 310 и сигнализирует о более глубокой коррекции.
Основным защитным активом сейчас выступает валюта, которая, вероятно, окажется в центре внимания в начале следующего месяца. Для латания дыр в бюджете альтернатив немного: либо новые налоги, что маловероятно, либо мягкая девальвация со всеми вытекающими последствиями.
Ключевые ориентиры для рынка проявятся в ближайшее время — сразу после публикации итогов заседания ЦБ по ключевой ставке и сопутствующих комментариев. Идеальным сценарием было бы снижение на 0,5% в сочетании с мягкой риторикой, но такой исход крайне маловероятен. Ориентируясь на текущие макроцифры, стоит ждать жесткого или нейтрального сигнала.
Сразу два удара по рынку недвижимости: первичка в Москве теряет покупателей (минус 26% за май и минус 33% с начала года). На этом фоне власти меняют правила семейной ипотеки: с июля многодетные получат ставку 4%, а вот семьям с одним ребенком придется рассчитывать на 10–12%. Эксперты предупреждают: новые условия и повышение ставок могут обрушить выдачу льготных кредитов еще на 20–35%.
Вчерашние опасения по поводу нарастания эскалации получили подтверждение: массированные атаки на Москву и регионы продолжаются, повышая риски для нефтегазовой инфраструктуры.
На дипломатическом треке значимых подвижек нет — Ушаков констатирует отсутствие прогресса в американо-российских контактах по Украине, а возможный визит Уиткоффа и Кушнера, по словам Володина, смещается на осень. Таким образом, объективных предпосылок для разворота рынка вверх пока не просматривается.
Иран и США вроде бы договорились — подписали меморандум, наметили контуры мирного урегулирования. Но дьявол, как всегда, в деталях: до финального соглашения целых 60 дней. Риск срыва крайне высок: любая сторона может найти повод для отступления.
В случае провала мы вернемся к исходной точке — угрозе перекрытия проливов, новому витку роста цен на нефть и удобрения. Рынки сейчас на пороховой бочке: достаточно искры для резкого рыночного разворота. Поэтому стоит держать руку на пульсе, чтобы своевременно принять взвешенное решение.
• Лидеры: Эн+ #ENPG (+2,08%), ЮГК #UGLD (+1,93%), Система #AFKS (+1,8%), РУСАЛ #RUAL (+0,98%).
• Аутсайдеры: ПИК #PIKK (-5,63%), Whoosh #WUSH (-4,9%), Татнефть-ао #TATN (-3,68%), Газпром нефть #SIBN (-3,42%).
19.06.2026 - пятница
• #ROSN Роснефть. ГОСА по дивидендам за 2025 г в размере 2,27 руб./акция
• #ZAYM МФК Займер. ГОСА по дивидендам за 1 квартала 2026 года в размере 4,36 руб/акция
• #NKNC НКНХ. ГОСА по дивидендам за 2025 год в размере 0,83 руб на обычку и преф
• #MVID М.Видео. ГОСА по допэмиссии: изменение открытой подписки на закрытую.
• #VSEH ВИ.ру. Последний день с дивидендом 4 руб.
• #CNRU Циан. Последний день с дивидендом 53 руб.
• #ABIO Артген. Последний день с дивидендом 1,2 руб.
• #PRMD Промомед. Закрытие реестра по дивидендам 8 руб. (дивгэп).
• Ставка ЦБ - 13:30 по мск
• Пресс-конференция ЦБ РФ - 15:00 по мск
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ ЦИАН $CNRU выплатит дивиденды за первый квартал 2026 года — 53 ₽ на акцию, дивидендная доходность 8,5%.
Последний день покупки с правом на дивиденды — 19 июня, реестр закрывается до 22 июня.
Чистая прибыль по МСФО выросла в 4,6 раза — до 1 млрд ₽; предыдущая выплата в декабре 2025 составила 104 ₽ на акцию.
Квартальные дивиденды при кратном росте прибыли сигнализируют о переходе к регулярным выплатам — бумага становится привлекательнее для дивидендных инвесторов.
Доходность Whoosh 001P-07 — до 24,97% на 3,3 года. Твоя плата за риск
«ВУШ Холдинг» (Whoosh) #WUSH — технологическая компания, которая самостоятельно разрабатывает и внедряет решения для шеринга средств индивидуальной мобильности (СИМ), а также управляет одноименным сервисом аренды электросамокатов.
Параметры выпуска Whoosh 001P-07:
• Рейтинг: ВВВ+ (АКРА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем выпуска: 1 млрд рублей
• Срок обращения: 3,3 года
• Купон: не выше 22,50% годовых (YTM не выше 24,97% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 18 июня 2026
• Дата размещения: 23 июня 2026
Финансовые результаты МСФО по итогам 2025 года:
• Выручка: 12,5 млрд руб. (-13% г/г)
• EBITDA кикшеринга: 3,6 млрд руб. (-41% г/г).
• Чистый убыток: 2,9 млрд руб. (против прибыли 1,9 млрд руб.)
• Чистый долг/EBITDA: вырос с 1,7х до 3,7х
Пик проблем пришёлся на первую половину года. Три фактора давили на выручку: плохая погода, нестабильный интернет и ужесточение регулирования кикшеринга. Плюс высокая ключевая ставка ЦБ сильно ударила по прибыли — сказался крупный долг компании.
Перелом наступил в третьем квартале: компания взялась за жёсткую оптимизацию, сократила персонал и административные расходы (SG&A упали на 19%), что позволило вернуть маржу на прежние уровни. В итоге чистая прибыль за 3‑й квартал достигла 730 млн рублей.
Чтобы нивелировать сложности, компания наращивает присутствие в Латинской Америке — за счёт более высокого среднего чека (в 1,8 раза) и лучшей маржи. Задача — к 2027 году довести вклад региона в выручку с текущих 12% до 30–40%.
• Количество зарегистрированных аккаунтов: 33,7 млн, что на 22% больше, чем годом ранее.
• Парк средств индивидуальной мобильности (СИМ): вырос на 17% и достиг 249,7 тыс. единиц
• В Латинской Америке: парк увеличился на 37%, до 14,3 тыс. СИМ.
Обновлённая стратегия: компания заканчивает с бесконечной закупкой самокатов в России. В 2026 году — ни одного нового. Вместо этого: выжать всё из того, что уже есть, и направить деньги на погашение долгов.
Разворот уже работает: ремонт самоката стал дешевле на 20%, накладные расходы упали на 6%. В 2026-м обещают дополнительный миллиард к EBITDA за счёт умной зарядки и переброски самокатов в более прибыльные районы.
В обращении находится 5 выпусков биржевых облигаций компании на 14,7 млрд рублей.
• ВУШ БО 001P-06 $RU000A10EYU8 Доходность: 24,94%. Купон: 22%. Текущая доходность: 22,04% на 2 года 10 месяцев
• ВУШ 001P-04 $RU000A10BS76 Доходность: 25,27%. Купон: 20,25%. Текущая доходность: 21,01% на 1 год 11 месяцев
В июле компании предстоит погасить выпуск №2 $RU000A106HB4 на 4 млрд рублей.
Что готов предложить нам рынок долга:
• Аренза-Про 001P-07 $RU000A10EAB8 (17,78%) ВВВ+ на 2 года 8 месяцев с амортизацией
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,25%) ВВВ+ на 2 года 6 месяцев с амортизацией
• Делимобиль 001Р-06 $RU000A10BY52 (24,04%) ВВВ+ на 2 года
• Глоракс 001Р-04 $RU000A10B9Q9 (19,2%) ВВВ+ на 1 год 11 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (22,02%) ВВВ+ на 1 год 11 месяцев
• Илон 001P-01 $RU000A10EG44 (16,87%) ВВВ+ на 1 год 8 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (20,47%) ВВВ+ на 1 год 7 месяцев
• Эталон Финанс 002P-04 $RU000A10DA74 (23,02%) ВВВ+ на 1 год 5 месяцев
По итогу: Ключевой драйвер — реализация обновлённой стратегии: снижение долга приведёт к позитивной переоценке компании рынком. Однако важно трезво смотреть на вещи: операционка улучшается, но свободный денежный поток всё ещё отрицательный, а долг продолжает расти.
Участие в новом выпуске не планирую. У меня уже есть четвертый выпуск, купленный ранее. Предыдущий выпуск 1Р6 на вторичке дает ту же доходность, что и новая бумага, поэтому спекулятивной выгоды нет. Ориентир — отчет за 9 месяцев 2026 года: если динамика будет отрицательной, выйду из позиции. Пока риски в рамках допустимого.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Московская биржа $MOEX в первом квартале 2026 года получила 17,2 млрд ₽ чистой прибыли по МСФО — на 32% больше год к году.
Операционные доходы выросли на 24% до 35,3 млрд ₽: комиссионные прибавили 16%, чистый процентный доход — 37%.
Объём торгов за апрель достиг 197,8 трлн ₽ (+35,7%).
Параллельно глава биржи Виктор Жидков анонсировал запуск торгов криптовалютами до конца 2026 года — первые тесты намечены на начало лета.
Около 15–20 компаний готовятся к IPO в 2026 году, ещё около 250 включили биржевой листинг в стратегии развития.
Рост по всем ключевым линиям доходов и расширение комиссионной базы через крипторынок и IPO-конвейер укрепляют долгосрочный потенциал биржевой модели.
Доходность Whoosh 001P-06 — до 24,97%. Адекватная плата за риск или ловушка?
«ВУШ Холдинг» (Whoosh) #WUSH — технологическая компания, которая самостоятельно разрабатывает и внедряет решения для шеринга средств индивидуальной мобильности (СИМ), а также управляет одноименным сервисом аренды электросамокатов. Собственный парк на конец 2025 года превышал 250 тыс. единиц.
📍 Параметры выпуска Whoosh 001P-06:
• Рейтинг: ВВВ+ (АКРА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем двух выпусков: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 22,50% годовых (YTM не выше 24,97% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: отсутствуют
• Квал: не требуется
• Дата сбора книги заявок: 23 апреля 2026
• Дата размещения: 28 апреля 2026
📍 Финансовые результаты МСФО по итогам 2025 года:
• Выручка: 12,5 млрд руб. (-13% г/г)
• EBITDA кикшеринга: 3,6 млрд руб. (-41% г/г).
• Чистый убыток: 2,9 млрд руб. (против прибыли 1,9 млрд руб.)
• Чистый долг/EBITDA: вырос с 1,7х до 3,7х
Пик проблем пришёлся на первую половину года. Три фактора давили на выручку: плохая погода, нестабильный интернет и ужесточение регулирования кикшеринга. Плюс высокая ключевая ставка ЦБ сильно ударила по прибыли — сказался крупный долг компании.
Перелом наступил в третьем квартале: компания взялась за жёсткую оптимизацию, сократила персонал и административные расходы (SG&A упали на 19%), что позволило вернуть маржу на прежние уровни. В итоге чистая прибыль за 3‑й квартал достигла 730 млн рублей.
📍 Чтобы справиться с трудностями, компания активно развивает Латинскую Америку: средний чек в 1,8 раза выше, маржа лучше. План — увеличить долю выручки от этого региона с 12% до 30-40% к 2027 году.
По оценкам компании, рынок кикшеринга в Латинской Америке находится на ранней стадии развития и заполнен менее чем на 10%.
• Количество зарегистрированных аккаунтов: 33,7 млн, что на 22% больше, чем годом ранее.
• Парк средств индивидуальной мобильности (СИМ): вырос на 17% и достиг 249,7 тыс. единиц
• В Латинской Америке: парк увеличился на 37%, до 14,3 тыс. СИМ.
📍 Обновлённая стратегия: компания заканчивает с бесконечной закупкой самокатов в России. В 2026 году — ни одного нового. Вместо этого: выжать всё из того, что уже есть, и направить деньги на погашение долгов.
Разворот уже работает: ремонт самоката стал дешевле на 20%, накладные расходы упали на 6%. В 2026-м обещают дополнительный миллиард к EBITDA за счёт умной зарядки и переброски самокатов в более прибыльные районы.
В обращении находится 4 выпуска биржевых облигаций компании на 14 млрд рублей.
• ВУШ 001P-05 #RU000A10E6D0 Доходность: 24,39%. Купон: 22,00%. Текущая доходность: 21,72% на 1 год 8 месяцев.
• ВУШ 001P-04 #RU000A10BS76 Доходность: 24,51%. Купон: 20,25%. Текущая доходность: 20,74% на 2 года 1 месяц.
В июле Whoosh предстоит погасить выпуск №2 #RU000A106HB4 на 4 млрд рублей.
📍 Что готов предложить нам рынок долга:
• Делимобиль 001Р-06 #RU000A10BY52 (25,03%) ВВВ+ на 2 года 1 месяц
• Глоракс 001Р-04 #RU000A10B9Q9 (20,72%) ВВВ+ на 1 год 11 месяцев
• Илон 001P-01 #RU000A10EG44 (25,03%) ВВВ+ на 1 год 10 месяцев
• Воксис 001Р-02 #RU000A10E9Z7 (21,22%) ВВВ+ на 1 год 9 месяцев
• Эталон Финанс 002P-04 #RU000A10DA74 (23,79%) ВВВ+ на 1 год 6 месяцев
• РОЛЬФ 1Р08 #RU000A10BQ60 (24,32%) ВВВ+ на 1 год 1 месяц
Что по итогу: Если их обновлённая стратегия сработает и долги поползут вниз — рынок переоценит компанию в хорошую сторону. Это главный триггер. Но не стоит обманывать себя: операционные улучшения есть, а отрицательный денежный поток и растущая долговая нагрузка никуда не делись. До банкротства не дойдёт, скорее кто-то крупный купит, тот же Яндекс или МТС.
Участие в новом выпуске не планирую. В портфеле есть 4-й выпуск, купленный раньше. Контрольная точка — отчёт за первое полугодие. Если не увижу положительной динамики — продам эти облигации. Пока уровень риска для меня приемлемый.
Если пост оказался полезным - поддержите его реакциями!
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Whoosh. Отчет за 2025 по МСФО
Тикер: #WUSH
Текущая цена: 80.7
Капитализация: 9 млрд
Сектор: Лизинг и шеринг
Сайт: https://whoosh-bike.ru/ir
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 2.25
P\S - 0.72
ROE - убыток LTM
ND\EBITDA - 3.68
EV\EBITDA - 6.2
Активы\Обязательства - 1.26
Что нравится:
✔️дебиторская задолженность снизилась на 45.2% г/г (0.93 → 0.51 млрд).
Что не нравится:
✔️выручка уменьшилась на 12.9% г/г (14.3 → 12.5 млрд);
✔️FCF снизился в 2.2 раза г/г (-1 → -2.3 млрд);
✔️чистый долг вырос на 14.9% к/к (11.4 → 13.1 млрд). ND\EBITDA ухудшился с 3.52 до 3.68;
✔️нетто фин. расход вырос в 2.2 раза г/г (1.3 → 2.9 млрд);
✔️убыток -2.9 млрд против прибыли +2 млрд;
✔️слабое соотношение активов и обязательств, которое за квартал уменьшилось с 1.36 до 1.26.
Дивиденды:
Дивидендная политика компании привязана к чистой прибыли и показателю ND/EBITDA. Если он ниже 1.5, акционерам направляется 50% чистой прибыли, если в диапазоне 1.5-2.5, то 25% чистой прибыли, если выше 2.5 - дивиденды не выплачиваются.
С учетом высокой долговой нагрузки не стоит ожидать дивидендных выплат в ближайшие периоды.
Мой итог:
Операционные показатели:
- количество СИМ +1.8% к/к (245.3 → 249.7 тыс шт);
- количество аккаунтов +3.1% к/к (32.7 → 33.7 млн шт);
- количество поездок -7.3% (149.8 → 138.8 млн).
Динамика аналогична той, что была за 9 месяцев. Растет количество устройств и аккаунтов, но количество поездок снижается. Да, отмечается хороший рост в Латинской Америке (за год СИМ +37%, аккаунты +89%, поездки +105%), но этот регион занимает только 14% от общей выручки и улучшение в нем не позволяет компенсировать снижение показателей в РФ.
Выручка снизилась, но ситуация чуть лучше, чем была за 9 месяцев (там было уменьшение на 13.9%). Зато по прибыль/убытку стало хуже и разрыв между годами увеличился за квартал с 4.1 до 4.9 млрд. Это стало следствием ухудшения операционной рентабельности с 22.45 до 2.06%, роста нетто фин. расхода и начисления налога на прибыль в противовес восстановлению в 2024 году.
FCF еще сильнее ушел в отрицательную зону на фоне сильного снижения OCF (-63.9% г/г, 3.8 → 1.4 млрд), когда кап. затраты уменьшились не настолько значительно (-24.9% г/г, 4.9 → 3.7 млрд). В текущем году компания не планирует закупать новый флот в РФ и СНГ, а хочет сосредоточиться на максимизации FCF и снижении долговой нагрузки.
EBITDA немного выросла, но также вырос чистый долг. Как итог долговая нагрузка ухудшилась.
На 2026 Вуш прогнозирует получение выручки на уровне 14 млрд (уровень 2024 года). Но к каким-то плановым цифрам стоит относится со скепсисом. Даже если компания сможет оптимизировать расходы это не решит ключевую проблему со снижением количества поездок. Пока выглядит так, что Вуш проигрывает конкуренцию Юренту и Яндексу (плюс за ними стоят более крупные игроки, для которых это только часть бизнеса). Возможно, ситуацию получится улучшить за счет роста бизнеса в Латинской Америке, но пока показатели в РФ снижаются быстрее.
Важно отметить, что в начале года прошла информация о возможном объединении Вуш и Юрент, которое не одобрила ФАС. Позже обе компании пояснили, что официального запроса не было, а было только предварительное "прощупывание почвы". Но в итоге все же в марте были даны дополнительные пояснения, что сделка по объединению отложена минимум на полгода.
Пока нет никакой точной информации как может проходить эта сделка и что будет с держателями акция компании, поэтому даже какая-то спекулятивная идея выглядит ненадежно. А для консервативного инвестора на текущий момент даже не стоит смотреть в сторону Вуша.
Акций компании нет в портфеле. По прогнозной справедливой стоимости сложно что-то сказать определенное, так как пока нет понимания какие могут быть финансовые результаты компании в текущем году.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Рынок продолжает снижение приближаясь к 2700. Весь ли негатив в цене?
Нефтегазовый скачок не поддержал российский рынок акций: пессимизм сохраняется. Индекс МосБиржи к закрытию понедельника вернулся к двухмесячным минимумам, потеряв наторгованный за выходные рост.
Основные факторы давления — крепкий рубль (минус для экспортеров) и риски введения windfall tax. Итог дня: МосБиржа снизилась на 0,1% (2722,59), а РТС благодаря валютной составляющей подрос на 0,82% (1124,59).
Новостной фон продолжает поддерживать котировки нефти выше 100 долларов за баррель. США заблокировали Ормузский пролив, чтобы оказать давление на Тегеран. Иран в свою очередь обещает поставить под удар все порты Персидского и Оманского заливов.
📍 Переговорный трек: Как информирует Axios, американская сторона выдвинула требования: полное прекращение обогащения урана Ираном и открытие Ормузского пролива. Тегеран ответил отказом. Более того, иранская сторона обвинила США в срыве почти подписанного меморандума о взаимопонимании, назвав причиной «максимализм и постоянное изменение условий».
На вечерних торгах появилась информация (пока без официального подтверждения) о том, что Трамп заявляет о сигнале со стороны Ирана о желании заключить соглашение. Следующая встреча, по данным The Atlantic, запланирована на четверг, 16 апреля, также в Исламабаде.
Наиболее очевидное глобальное последствие продолжительного закрытия пролива — удорожание нефти и других энергоресурсов. Это неизбежно ускорит инфляционные процессы в развитых экономиках, увеличит угрозу рецессии в мировом масштабе и создаст предпосылки для кризиса продовольствия. Именно поэтому ЦБ России при решении по дальнейшему снижению ключевой ставки опирается на эскалацию военного конфликта на Ближнем Востоке.
📍 Техническая картина по индексу Мосбиржи остаётся медвежьей: Пробой восходящей структуры уже состоялся, и сейчас индекс направляется к ближайшему сильному уровню поддержки — 2700 пунктов. Дополнительным аргументом в пользу снижения служит закрепление ниже трендовой линии и ЕМА200. Индикатор RSI также демонстрирует нисходящее движение, подтверждая отсутствие инициативы со стороны покупателей.
Базовый сценарий предполагает достижение зоны 2700, где расположена мощная поддержка. На этом уровне логично ожидать реакции рынка: если спрос проявится, возможен отскок в диапазон 2750–2800. Однако если поддержка не устоит, следующим ориентиром станет отметка 2650.
Те, кто давно читают мой канал, знают, что большая часть собственных средств хранится в облигационной стратегии. Быть постоянно в рынке и отторговывать геополитический фон — это не моё. Не в плане успешности подобных действий, ни в плане свободного времени — мне его попусту жалко на такие манипуляции.
Спекулятивные сделки, если я и совершаю, то по большей части торгую фьючерсом на индекс ММВБ. Несколько лотов взял чуть ниже 2720, дальнейшие алерты расставлены на возможный ложный пробой 2700. Закрытие внутри дня ниже данного значения откроет дорогу для более глубокой коррекции, что тоже не стоит исключать. А пока продолжим спокойно наблюдать за развитием событий и держать Вас в курсе происходящего. Всем профита.
📍 Из корпоративных новостей:
МКБ #CBOM созывает 25 мая внеочередное собрание для реорганизации и увеличения уставного капитала, отсечка — 21 апреля. Акционеры смогут продать акции банку по 10,35 руб. при несогласии с реорганизацией
Русал #RUAL алюминий подорожал до максимума за четыре года на планах США блокировать порты Ирана.
ТГК-14 #TGKN прибыль в 2025г. упала в 8 раз по сравнению с предыдущим годом до 237млн руб.
• Лидеры: МКБ #CBOM (+58%), РуссНефть #RNFT (+3,8%), Русал #RUAL (+3,68%), ВТБ #VTBR (+1,6%).
• Аутсайдеры: ЕвроТранс #EUTR (-16,1%), Whoosh #WUSH (-6,9%), СПБ Биржа #SPBE (-4,88%), Мечел #MTLR (-4,23%).
14.04.2026 - вторник
• #VTBR собрание акционеров по вопросу конвертации префов в обычку
• #YDEX собрание акционеров по дивидендам за 2025 год в размере 110 руб./акцию.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Структура "ЛУКОЙЛа" $LKOH закроет филиал в Ираке в 2026 году.
Решение связано со сворачиванием деятельности на фоне санкций и ухода из проекта "Западная Курна-2".
Ранее компания объявляла форс-мажор и передала добычу месторождения местной Basra Oil Company.
Это говорит о снижении международной экспансии и фокусе на более стабильных рынках.
Старые проблемы никуда не делись: почему приток денег не спасает рынок от коррекции
Понедельник выдался неудачным для российского рынка. Индексы ушли в коррекцию из-за проблем в нефтянке. Нефть подешевела более чем на 1,5%, и вслед за ней упали акции наших нефтегазовых компаний.
В чем причина? Саудовская Аравия, опасаясь блокады со стороны Ирана, решила временно сменить маршруты поставок. В результате в альтернативном порту скопилась целая флотилия из 11 танкеров, ожидающих погрузки. Рынок увидел в этом риск переизбытка нефти и отреагировал снижением цен.
📍 Падение нефтяных котировок сдержал геополитический фактор: попытка США создать военный альянс для защиты танкеров в Ормузском проливе провалилась.
Обещанной поддержки союзников не последовало: ни Германия, ни ЕС не готовы к участию, а сами США действуют нерешительно. Рынок, ожидавший гарантий безопасности, получил сигнал о слабости коалиции и росте военных рисков, что лишь подогрело страхи перебоев с поставками.
📍 Из позитивного можно отметить, что постепенно намечается смена тренда: россияне перестали нести деньги в банки. В январе 2026 года население изъяло из системы 1,6 трлн рублей. Характерно, что на срочные вклады вернулось лишь 27% от этой суммы. Остальное ушло на потребление и инвестиции.
Это похоже на сворачивание "культуры сбережений", которая была последние два года: падение ставок по депозитам сделало их менее привлекательными по сравнению с покупкой товаров или игрой на бирже.
📍 Однако приток "новых денег" в рынки не отменяет старые проблемы: прежде всего, это полная неопределённость вокруг переговорного процесса по Украине: стороны не дают сигналов о возможном возобновлении диалога для нахождения компромиссных решений.
Ситуацию усугубил Минфин США, пригрозивший возобновлением санкций против российской нефти после урегулирования с Ираном. А на фоне заявления Лаврова о том, что Киев не готов к дипломатии и цели достигаются на земле, оптимизма не добавилось вовсе.
Пока этот информационный фон не изменится, высока вероятность дальнейшей коррекции: в случае пробоя уровня 2850 снижение продолжится, поэтому с открытием новых сделок я бы сейчас не спешил.
📍 Из корпоративных новостей:
АПРИ объем продаж в январе-феврале 2026 года вырос в 5,4 раза г/г до 31,02 тыс кв м.
Whoosh МСФО 2025 г: Выручка ₽12,07 млрд (-12,5% г/г), Чистый убыток ₽2,30 млрд (против прибыли ₽2,06 млрд годом ранее).
Полюс МСФО 2025 год: Выручка ₽695,1 млрд (+2,4% г/г), Прибыль ₽314,1 млрд (+2,8% г/г).
Мосбиржа с 28 марта допустит облигации всех типов к торгам в выходные дни.
ЮГК на денежные средства компании в размере 32,1 млрд руб. наложен арест.
Аэрофлот президент РФ разрешил увеличить долю в «Аэромаре» — крупнейшем поставщике питания для авиапассажиров.
Русал РСБУ 2025 г: Выручка ₽164,04 млрд (рост в 5,1 раза г/г), Чистый убыток ₽5,7 млрд (против прибыли ₽43,6 млрд годом ранее).
Газпром РСБУ 2025 г: Выручка ₽5,846 трлн (-6,6% г/г), Чистая прибыль ₽11,3 млрд (против убытка ₽1,076 трлн годом ранее).
• Лидеры: ВК #VKCO (+4,1%), ДВМП #FESH (+2,4%), Whoosh #WUSH (+2,3%), ФосАгро #PHOR (+2,2%), Система #AFKS (+1,8%).
• Аутсайдеры: ЮГК #UGLD (-15,3%), IVA Technologies #IVAT (-6,2%), ЭсЭфАй #SFIN (-5,4%), РуссНефть #RNFT (-3,2%).
17.03.2026 - вторник
• #LEAS Европлан опубликует отчет по РСБУ за 2025 год.
• #HNFG Хэндерсон опубликует операционные результаты за февраль 2026 года.
• #BSPB Банк СПб опубликует отчёт по РСБУ за март 2026 года.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
К каким событиям готовиться инвестору на предстоящей неделе? Риски и возможности
Нефтяные котировки, взлетевшие выше $100 на фоне эскалации ближневосточного конфликта, оказали поддержку российским биржевым индексам. Индекс Мосбиржи по итогам недели прибавил в весе, остановившись чуть ниже отметки 2 880 пунктов, хотя в ходе пятничных торгов поднимался до 2 890.
Как видим, новости о дополнительной нефти на рынке не испугали трейдеров. МЭА выбросит на рынок 400 млн баррелей из запасов, а США на месяц ослабили санкции против нашей нефти (это еще примерно +100 млн). Цены на нефть отреагировали слабо, но расти им это тоже мешает. А вот золото попало под давление из-за крепкого доллара — за неделю оно потеряло 1% и сейчас торгуется чуть выше 5000 долларов.
📍 На этой неделе нас ожидает, традиционная квартальная экспирация на срочном рынке: В четверг-пятницу мартовские контракты (3.26) уступают место июньским (6.26), и этот процесс затронет все площадки, включая Россию. Наиболее сильные ценовые движения, скорее всего, придутся на вторую половину недели.
Однако, ключевым событием предстоящей недели станет заседание ЦБ РФ по ключевой ставке, которое на этот раз обещает быть нестандартным. Дело в том, что оно будет проходить параллельно с корректировкой параметров бюджетного правила.
Пока сохраняется интрига относительно сроков обнародования этих параметров — будут ли они объявлены главой ЦБ на пресс-конференции в пятницу или же Минфин раскроет их раньше. Эти два решения тесно взаимосвязаны и их синхронный эффект способен оказать определяющее влияние на динамику российского фондового рынка.
📍 Ожидания по ставке: Индекс ОФЗ поднялся выше 119, сигнализируя о ставках рынка на смягчение политики ЦБ 20 марта. Ожидания по снижению ключевой ставки составляют 0,5–1% (консенсус — 0,5%), хотя регулятор призывает сохранять жесткость ДКП из-за проинфляционных рисков.
Данные по инфляции тоже не добавили оптимизма: по итогам февраля она оказалась выше прогноза, как в месячном, так и в годовом выражении. К тому же за последний недельный период рост потребительских цен ускорился.
Позитивом выступили планы властей урезать расходы бюджета на 10% (кроме социальных и оборонных) и корректировка бюджетного правила, что снизит потребность в заимствованиях. Дополнительную поддержку оказала аналитика ЦБ, подтвердившая затухание ценового эффекта от повышения НДС.
Сценарий сокращения ключевой ставки сразу на один процентный пункт, до 14,5%, стал бы бычьим для акций, в то время как более сдержанное смягчение политики в моменте скорее не приведет к значимым движениям рынка наверх.
Корпоративные события: Публикация годовых отчетов Полюса, РУСАЛа, РусГидро, Т-Технологий, ВК, Х5, а также Европлана даст рынку пищу для размышлений о дивидендах. Отдельно стоит следить за Т-Технологиями: их СД соберется, чтобы принять решение по дивидендам за прошлый год. Также ждем свежие данные по банку "Санкт-Петербург" и операционные показатели Henderson. Всем удачной торговой недели и взвешенных инвестиционных решений.
📍 Из корпоративных новостей:
Совкомфлот МСФО 2025 год: Выручка ₽108,9 млрд рублей (-36,8% г/г), Убыток ₽53,55 млрд против прибыли ₽37,28 млрд годом ранее.
Яндекс СД рекомендовал дивиденды за 2025 год в размере 110 руб/акция (ДД 2,4%), ВОСА - 14 апреля, отсечка - 27 апреля.
Диасофт акционеры утвердили дивиденды за 2025 год в размере 102 руб/акция (ДД 5,5%), отсечка - 23 марта.
Совкомбанк МСФО за 2025 год: Чистая прибыль составила ₽53,23 млрд, снизившись на 31,1% г/г.
• Лидеры: IVA #IVAT (+15,3%), ЭсЭфАй #SFIN (+6,24%), Аренадата #DATA (+2,77%), Whoosh #WUSH (+1,8%).
• Аутсайдеры: МД Медикал #MDMG (-1,62%), РуссНефть #RNFT (-1,5%), Новатэк #NVTK (-1,24%), ФосАгро #PHOR (-1,2%).
16.03.2026 - понедельник
• #PLZL Полюс опубликует отчёт МСФО за второе полугодие и весь 2025 год.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией