Поиск
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
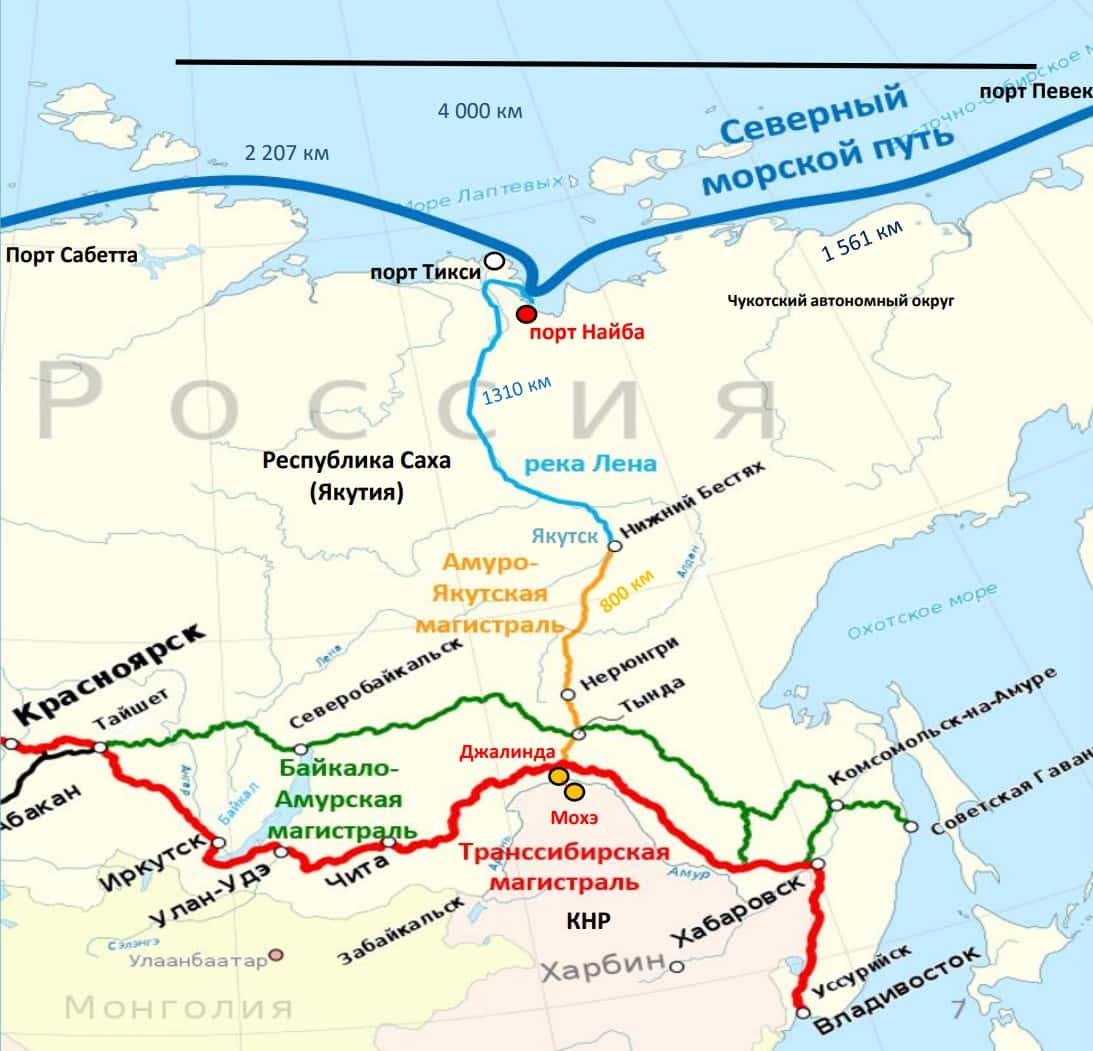
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Ozon $OZON выросли на Московской бирже после заявления Путина о запуске на Дальнем Востоке пилотного проекта упрощенных госзакупок, в том числе через маркетплейсы.
К середине дня бумаги подорожали на 5,87%, до 2 533,5 ₽, в моменте рост достигал 7,29%, до 2 567,5 ₽ за акцию.
Ozon стал лидером роста в индексе Московской биржи.
На пленарной сессии ВЭФ Путин отметил, что речь идет о своего рода "микрореформе", которая позволит учреждениям приобретать нужное напрямую, без бюрократии.
Регуляторные послабления для госзакупок через маркетплейсы могут стать новым каналом роста для Ozon, если пилот распространят за пределы Дальнего Востока.
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль Газпрома $GAZP по МСФО за I полугодие 2026 года составила 863,9 млрд ₽, снизившись на 12% год к году, при росте выручки до 5,3 трлн ₽ с 4,99 трлн ₽ годом ранее.
Прибыль во II квартале выросла до 518,63 млрд ₽ с 322,78 млрд ₽, а по РСБУ компания получила 78,4 млрд ₽ прибыли против убытка 10,8 млрд ₽ годом ранее.
Капитальные затраты во II квартале снизились до 429 млрд ₽ с 555 млрд ₽ при плане на 2026 год в 2,698 трлн ₽.
Сохранение высокой прибыли при снижении капзатрат показывает, что компания балансирует между инвестициями и финансовой устойчивостью в условиях санкционного давления.
🏤 Мегановости 🗞 👉📰
1️⃣ Акции ВТБ $VTBR 27 августа обвалились до исторического минимума 49,7 ₽ — почти на 43% ниже цены размещения допэмиссии в 87 ₽.
Допэмиссия объемом 6,3 млрд акций на 314,6 млрд ₽ стартовала 26 августа по преимущественному праву и разводняет доли действующих акционеров.
Инвестиционный кейс банка дополнительно ослаблен кризисом Wildberries, у которой атаки БПЛА повредили треть складских мощностей, а прямые убытки оцениваются в сотни миллиардов рублей.
Давление размывающей допэмиссии и проблем крупного партнера показывает, что рынок закладывает в цену не только корпоративные, но и системные риски.
🏤 Мегановости 🗞 👉📰
1️⃣ Крупнейшие российские банки нарастили портфели автокредитов в I полугодии 2026 года на 35-40% на фоне отложенного спроса, роста среднего чека и удлинения сроков займов.
Сбербанк $SBER увеличил портфель на 41%, до 829 млрд ₽, и в мае запустил сервис C2C-кредитования подержанных автомобилей, а Т-Банк $T нарастил портфель на 35%, до 790,2 млрд ₽, сделав акцент на новых машинах.
ВТБ $VTBR сократил портфель на 11%, а Совкомбанк $SVCB остался почти без изменений, сократившись менее чем на 1%.
Всего за полугодие выдано 583 тыс. автокредитов на 895 млрд ₽, средний срок займа вырос до 71 месяца, средний размер — до 1,54 млн ₽.
Расхождение стратегий банков показывает, что рост автокредитования становится точкой конкуренции за качественного заемщика на фоне общего охлаждения розничного кредитования.
🏤 Мегановости 🗞 👉📰
1️⃣ Путин встретился в Кремле с главой АЛРОСА $ALRS Павлом Маринычевым, который рассказал о сокращении затрат компании на 25%, или 65 млрд ₽, на фоне кризиса алмазной отрасли.
За I полугодие 2026 года АЛРОСА получила чистый убыток в 10,67 млрд ₽ против прибыли в 39 млрд ₽ годом ранее, а выручка по РСБУ упала на 36%, до 74,2 млрд ₽.
Компания не останавливает проекты развития и переход на подземную добычу, а аналитики ждут снижения EBITDA на 15-16% в 2026 году из-за новых экспортных пошлин на алмазы.
Резкое сокращение издержек при падении выручки говорит о ставке компании на выживание цикла низких цен, а не на быстрое восстановление рынка.
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры Т-Технологий $T одобрили дивиденды за I квартал 2026 года на общую сумму 12,3 млрд ₽, или 4,6 ₽ на акцию, что на 2,2% выше предыдущей
выплаты.
Последний день покупки акций для получения дивидендов — 7 августа.
Операционная чистая прибыль группы без эффекта инвестиции в Яндекс за январь–март выросла на 40% год к году, до 46,5 млрд ₽.
Рост выплаты вместе с прибылью поддерживает последовательность дивидендной политики группы.
Дивиденды завтра!
План дивидендов на завтра!
(Которые конечно, хоть и обещают, но завтра не зачислят!)
Делитесь своими поступлениями😁
Раз в год и дивы стреляют🤝🪓
Куда буду девать дивы? Возвращать в акции
Доберу Мосбиржи и Сургута для диверсификация)
$TRNFP $SBERP $VTBR $DOMRF $MOEX $SNGSP
ВТБ. Отчет за 2 кв 2026 по МСФО
Тикер: #VTBR
Текущая цена: 57.11
Капитализация: 738 млрд
Сектор: Банки
Сайт: https://www.vtb.ru/ir/
Мультипликаторы (LTM):
P/E - 1.65
P/BV - 0.26
NIM - 2.6%
COR - 0.9%
CIR - 41.5%
ROE - 16.1%
Акт/Обяз - 1.08
Что нравится:
✔️рост ЧПД на 6.1% к/к (196.8 → 208.8 млрд);
✔️увеличение ЧКД на 19.5% к/к (80.1 → 95.7 млрд);
✔️рост кредитного портфеля на 1.9% к/к (25.11 → 25.59 трлн);
✔️доля неработающих кредитов снизилась с 3.74 до 3.53%.
Что не нравится:
✔️доход от операций с фин инструментами снизился на 82.1% к/к (100.8 → 18 млрд);
✔️чистая прибыль уменьшилась на 30.1% к/к (132.6 → 92.6 млрд).
Дивиденды:
Див. политика подразумевает выплату не менее 25% от прибыли по МСФО.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 11.67 руб. (ДД 20.43% от текущей цены).
Мой итог:
Тренд по растущему ЧПД остается в силе (121.1 → 166 → 196.8 → 208.8 млрд). А вот ЧПД после учета резервов немного снизился (-2% к/к, 146.5 → 143.5 млрд). ЧКД в отличии от прошлых кварталов наконец-то оторвался от магнита в 80 млрд (80.6 → 80.9 → 80.1 → 95.7 млрд). В целом, можно отметить, что с основной банковской деятельностью у ВТБ все нормально.
Доходы от операций с финансовыми инструментами обвалились, тогда как доходы от операций с валютами и драг. металлами выросли на 5.2% к/к (15.5 → 16.3 млрд). Чистая прибыль заметно меньше прошлого квартала, по сути, по причине снижения непроцентных доходов (-67.5% к/к, 112.8 → 36.7 млрд), где основное уменьшение как раз по доходу от операций с фин. инструментами.
Кредитный портфель продолжает расти, хотя темп прирост чуть снизился относительно прошлых кварталов (0.1 → 2.1 → 2.6 → 1.9%). Доля неработающих кредитов уменьшилась и вернулась на уровень конца 2025 года. Растущий тренд по чистой процентной марже сохранился, хотя прирост за квартал получился скромным (1.5 → 2 → 2.5 → 2.6%). Стоимость риска не изменилась (0.9%).
Дивидендный ребус за 2025 год в итоге разрешился и банк заплатил 25% от чистой прибыли. Кто-то ждал больше, но, в принципе, это было ожидаемо. А дальше случилось то, про что многие говорили, но банк долгое время настойчиво опровергал.
Еще в апреле первый зампред говорил, что "при любом сценарии дивидендных выплат не потребуется допэмиссия для выполнения нормативов достаточности капитала". А уже в мае после объявление размера дивидендов представители банка делают заявление, что будет рассмотрено увеличение уставного капитала через допэмиссию по цене 87 руб, и средства, привлеченные в рамках SPO, будут использованы для покупки доли в группе RWB (Wildberries). Первым шагом будет покупка 5% в дочернем банке RWB. В рамках SPO может быть размещено до 6.29 млрд акций (почти 49% от текущего числа). Как говорится, никогда такого не было и вот опять.
Вторым неприятным сюрпризом стало, что банк постепенно начинает ухудшать свои планы на 2026 год. Цель по прибыли с 600-650 млрд сместилась к "приблизительно 600 млрд", по ROE c 21-23% - к "приблизительно 20%". Цели по NIM и росту ЧКД остались неизменными (3% и 20%, соответственно). Также уже сказали, что за 2026 payout точно не будет 50%.
С учетом того, как ВТБ относится к своим словам, то в итоговые 600 млрд по году уже не верится. Может, конечно, ускорятся в 3-4 кварталах, но в прошлому год они были слабее первых двух. Если считать, что банк заработает прибыль в районе 570 млрд, то с учетом допэмиссии получается P/E 2026 = 1.93 и дивиденд около 7.4 руб (ДД 12.98% от текущей цены). Вроде и неплохо (по P/E так банк, скорее всего, будет самым дешевым в секторе), но и минусы понятны. Уже не первый раз слова и действия у ВТБ расходятся. Да и дивидендная доходность не выглядит потрясающей, когда тот же Сбербанк сейчас дает будущие 15+%.
В общем, в какой-то момент показалось, что ВТБ встал на путь исправления и повернулся лицом к инвесторам. Но нет. Только показалось. Спекулятивно банк может выглядеть интересно в определенные моменты, но вот консервативному инвестору сейчас стоит проходить мимо.
Прогнозная справедливая стоимость - 64 руб (с учетом будущей допэмиссии).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль ВТБ $VTBR по МСФО во II квартале 2026 года снизилась на 33,6% год к году, до 92,6 млрд ₽, а за I полугодие — на 20%, до 225,2 млрд ₽.
Результаты оказались ниже консенсус-прогноза, при этом банк сузил годовой ориентир прибыли с 600–650 млрд ₽ до 600 млрд ₽.
Первый зампред Дмитрий Пьянов назвал выплату 50% прибыли за 2026 год маловероятной из-за будущего ужесточения требований к капиталу и сообщил о сокращении 10% персонала головного офиса до конца года.
Слабая квартальная прибыль и более консервативные ожидания по дивидендам усиливают давление на оценку банка, несмотря на восстановление процентной маржи.
🪙 ЕС планирует ввести санкции против 1600 компаний за содействие России, — Bloomberg. Еврокомиссия планирует новый пакет антироссийских санкций в октябре.
🛍 Wildberries выплатила более 40 млн рублей пострадавшим в результате атак на логистические объекты компании.
Ранее «Коммерсант» писал, что ущерб Wildberries от сгоревших складов может достичь 35,8 млрд рублей. В эту сумму входят не только товары селлеров, но и инфраструктура.
Как то очень скромно пока...
🪙 Выход ВТБ на выплату дивидендов в размере 50% от чистой прибыли в 2027 году за 2026 год является маловероятным, — Пьянов. $VTBR
🪙Сенаторы США согласовали законопроект о тарифах до 500% на товары из РФ и до 100% для стран, покупающих российские энергоресурсы.
🪙Нефть Brent снижается на фоне ожиданий мирного соглашения между США и Ираном. $ROSN
Чем вам плох уровень 1900 п., чтобы развернуться?
Индекс Мосбиржи торги понедельника открыл ниже 1900 п. в результате отсечек по дивидендам тяжеловесов: Транснефти $TRNFP, Сбера $SBER и ВТБ $VTBR В течение дня старался закрыть образовавшийся за выходные гэп, а к концу торгов и вовсе прибавил 2%. Таким образом мы коснулись зоны поддержки на 1800-1900 п., до которой наш рынок добивал на начале СВО, на первой волне мобилизации (все эти события 2022 года) и успел отскочить от нее.
🧐 При этом ряд компаний существенно прибавили в стоимости: АЛРОСА $ALRS +13%, ТМК $TRMK +16%, Мечел $MTLR +12%, ЭсЭфАй $SFIN +38%, VK $VKCO +11%, Русагро $RAGR и Делимобиль $DELI по 20% соответственно, Евротранс, на минуточку, +95%. По последнему Мосбиржа $MOEX запретила короткие позиции, это понятно, а вот кто укусил прочих (не самых стабильных я бы сказал), большой вопрос.
Что делать в текущей ситуации? Тут варианта два:
1️⃣ «Фонбетовский» - пытаться угадать точку разворота рынка
Если конфликт разразится с новой силой - наступление, новый фронт, призыв, взрывы по всей территории РФ (хотя уже в нас летит каждый день), то рынок легко пройдет отметку в 1900 п. вниз, и далее «по списку». Если стороны умудрятся сесть за стол переговоров, по-настоящему, текущие уровни станут отправной точкой для роста рынка на ближайшие годы. Может быть вчерашний всплеск - это начало? 😉
Но есть и третий сценарий, и боюсь, что он самый реальный - это изнурительный боковик с запиливанием на текущих значениях, с отклонениями в +-20%, с регулярными попытками эскалировать конфликт. Все как у букмекеров: 3 сценария, а шансы игроков угадать все меньше.
2️⃣ «Адекватный» - продолжать следовать стратегии, желательно консервативной
Далеко не будем ходить. Сбербанк по текущим уровням оценивается преступно дешево, всего 3 годовых прибыли. Транснефть - 4x по P/E, какая-нибудь Россети ЦП $MRKP в 2 годовые прибыли. Весь рынок настолько пролили, что натяжение тетивы видно невооруженным взглядом. Вчерашний день тому доказательство.
Просадка последних недель выглядит как добивка до справедливых уровней. В нашем случае, справедливый - это тот, который с дисконтом идет и страновыми скидками. В такой конфигурации открывается еще одно (какое по счету уже?) окно возможности для докупки активов. Облигации - само собой, это костяк наших портфелей, но и на акции я вновь посматриваю.
При этом я говорю не о широкомасштабных покупках, а скорее о точечном доборе сильных компаний. Почему бы не «закупиться на все»? Риски эскалации конфликта растут с каждым днем и мы в любой момент можем получить вышеупомянутый сценарий. Помните о рисках, диверсифицируйте портфель и свой капитал.
❗️Не является инвестиционной рекомендацией
♥️ Если утренние брифинги вам полезны, обязательно жмите лайк, поддержите формат.
Это просто что?
Никто не знает рынок, никто, друзья! (Ну, или я не знаю.)
Знаете, друзья, что я сегодня понял? Я ничего не понимаю в рынке, вообще ничего. Рынок — это что-то непостижимое.
Такое впечатление, словно только что закончились все события и топливный кризис.
Евротранс — 100% роста. Просто. Это вообще как? Всё, я больше не могу говорить ничего плохого про эту компанию. То, как дурят рынок эти виртуозы, — это просто нонсенс.
Газпром, Лукойл и Роснефть куда-то аж на 6% полетели — кто больше, кто меньше.
ВТБ — ещё чуть, и гэп закроет. Такими темпами.
Мосбиржа — в облака ушла ещё утром. Индекс Мосбиржи дал резкий разворот.
Хорошо, что я не встал в шорт. И, как говорится, вам шорты не советую — всяко бывает.
ЭсЭФАй — 51% — я как будто в параллельную реальность попал 😌
Процитирую, пожалуй:
«Страшно, очень страшно!»
«Мы не знаем, что это такое. Если бы мы знали, что это такое, но мы не знаем, что это такое».
$EUTR $VTBR $SBER $GAZP $LKOH $ROSN $SFIN $MOEX $IMOEXF $EQMX
Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?
Российский рынок акций продолжает удивлять своей иррациональностью. Инвесторы настолько поглощены тревогой, что перестали замечать очевидные позитивные сигналы — удорожание нефти и ослабление рубля не оказывают привычной поддержки.
Индекс МосБиржи с пугающей скоростью обновляет минимумы: за неделю он потерял почти 9%, закрывшись на отметке 1956 пунктов, а на вечерней сессии уходил к 1937. С начала марта рынок обвалился уже на треть.
Давление усилится: дивидендные гэпы по Сберу, ВТБ, ДОМ РФ и Ростелекому в сумме уронят индекс еще примерно на 47 пунктов. На торгах выходного дня банковский сектор пытался отыграть гэп, но хватит ли сил на отскок в основную сессию — большой вопрос. По-моему, Сбер выглядит интереснее ниже 240 рублей, а текущие цены на фоне накопившихся проблем не кажутся максимально привлекательными.
В начале недели возможен технический отскок — акции действительно сильно перепроданы. Но хватит ли сил у рынка, когда фундаментально все против: геополитика, санкции и жесткая риторика ЦБ. Шансов на снижение ставки в этот раз почти нет, максимум — пауза с жестким сигналом. Более того, обновленный макропрогноз регулятора может оказаться важнее самого решения по ставке.
Нефть за неделю заметно подорожала на фоне эскалации на Ближнем Востоке: США усилили удары по Ирану и объявили блокаду портов, Иран атакует американские базы, движение по Ормузскому проливу практически остановлено. Иранцы уже пригрозили перекрыть еще и Баб-эль-Мандебский пролив, что может вызвать новый скачок нефтяных цен. Это могло бы поддержать рынок, но сейчас инвесторы игнорируют и это.
Тем временем в США обсуждают новый законопроект о «адских санкциях» против банков, энергетики и покупателей российской нефти, но Трамп хочет сохранить за собой право вето на их введение. В ЕС, напротив, обсуждение 21-го пакета забуксовало — споры вокруг СПГ и потолка цен в $44,10 за баррель, который продлили до 23 июля.
Заседание ЦБ станет ключевым триггером. Недельная инфляция замедлилась до 0,17%, но топливные риски никуда не делись. Жесткий сигнал регулятора может обрушить индекс к новым минимумам. Падать есть куда: февраль 2022 года — 1681 пункт, сентябрь 2022-го — 1841. Так что ловить дно сейчас — занятие рискованное.
Последняя недельная свеча оказалась самой большой за весь период падения — это может говорить о скором техническом отскоке или, наоборот, об ускорении обвала.
В ближайших постах планирую подробно разобрать свою стратегию на текущую неделю: покажу, какие бумаги уже находятся в портфеле и в каких активах готов наращивать позиции. Подход у меня преимущественно консервативный, поэтому основу портфеля составляют облигации — здесь и длинные ОФЗ, и корпоративные выпуски, и бумаги из сегмента ВДО. Впрочем, долговой рынок сейчас тоже далёк от стабильности, и я не исключаю, что отдельные позиции могут создать избыточную волатильность.
Триггеры для нарастания дефолтов множатся, и к чему это может привести, я тоже хочу отдельно разобрать. Именно поэтому на этой неделе планирую расстаться с выпусками двух эмитентов — для меня они перестали соответствовать приемлемому уровню риска, и дальнейшее удержание выглядит неоправданным. Следите за обновлениями: постараюсь изложить всё максимально предметно и без воды.
• Лидеры: Астра #ASTR (+6,1%), Транснефть #TRNFP (+5,4%), ВТБ #VTBR (+2,3%), Совкомфлот #FLOT (+2,2%).
• Аутсайдеры: Whoosh #WUSH (-9,9%), ЕвроТранс #EUTR (-9%).
20.07.2026 - понедельник
• #CHMF операционные и финансовые результаты за 1П 2026 года
• #TRNFP закрытие реестра по дивидендам 204.17 руб
• #SBER закрытие реестра по дивидендам 37.64 руб
• #VTBR закрытие реестра по дивидендам 9.71 руб
• #RTKM закрытие реестра по дивидендам 2.71 руб
• #BAZA закрытие реестра по дивидендам 7.2 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ "Транснефть" $TRNFP выплатит дивиденды за 2025 год в размере 204,17 ₽ на обыкновенную и привилегированную акцию, всего почти 148 млрд ₽.
Из чистой прибыли направят 145,2 млрд ₽ и еще 2,78 млрд ₽ из нераспределенной прибыли прошлых лет.
Реестр акционеров закроется 20 июля, а выплаты составят 65,5% чистой прибыли по МСФО против ожидавшихся аналитиками 186 ₽ на акцию.
Фактическая выплата выше рыночных ожиданий и результата за 2024 год в 198,25 ₽ на акцию.