Поиск
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль Газпрома $GAZP по МСФО за I полугодие 2026 года составила 863,9 млрд ₽, снизившись на 12% год к году, при росте выручки до 5,3 трлн ₽ с 4,99 трлн ₽ годом ранее.
Прибыль во II квартале выросла до 518,63 млрд ₽ с 322,78 млрд ₽, а по РСБУ компания получила 78,4 млрд ₽ прибыли против убытка 10,8 млрд ₽ годом ранее.
Капитальные затраты во II квартале снизились до 429 млрд ₽ с 555 млрд ₽ при плане на 2026 год в 2,698 трлн ₽.
Сохранение высокой прибыли при снижении капзатрат показывает, что компания балансирует между инвестициями и финансовой устойчивостью в условиях санкционного давления.
🔴 ИнвестВзгляд: Лукойл — надёжно, как швейцарские часы, только с запахом бензина
Первое полугодие 2026 года Лукойл закрыл с чистой прибылью 362 млрд рублей. Это на 10,4% больше, чем в первом полугодии прошлого года. Выручка выросла на 4% — до 1,454 трлн. Казалось бы, всё отлично: радуемся, покупаем шампанское. Но давайте копнём глубже.
Прочие расходы выросли в 7,4 раза. По некоторым оценкам, EBITDA у Лукойла снизилась почти вдвое, и компания на текущий момент выглядит одной из самых слабых в секторе по динамике операционной эффективности. При этом, что характерно, финансовая база остаётся сильной. То есть деньги есть.
⚖️ Динамика у всех волатильная, сравним с конкурентами.
Роснефть — главный конкурент, крупнейшая по масштабам компания, но её обременяет значительная долговая нагрузка. По итогам первого квартала 2026 года чистая прибыль Роснефти по МСФО снизилась на 32% год к году — до 115 млрд рублей. При этом EBITDA выросла на 37%.
Газпром нефть — тут картина другая. Выручка за первый квартал 2026-го снизилась на 3,7% — до 858 млрд рублей. Чистая прибыль упала на 3,5% — до 95,8 млрд. Падение умеренное, можно сказать, символическое. Но что интересно: скорректированная EBITDA при этом подросла на 13,9%. Вот это уже похоже на эффективный менеджмент — выручка упала, а операционная эффективность выросла.
А Лукойл — где-то посередине. Не такой неповоротливый, как Роснефть, но и до эффективности Газпром нефти ему пока далеко. При этом у Лукойла есть жирный козырь — дивиденды.
🎯 ИнвестВзгляд: Это надёжный, консервативный, скучный актив. Но сейчас такие времена, что даже этот «надёжный» актив может неприятно удивить. Однако для дивидендных инвесторов это классный актив. В моём портфеле имеется, просадка 25%.
$LKOH $ROSN $SIBN
Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?
После 19 недель непрерывного падения индекс Мосбиржи растёт уже третью неделю подряд и закрепился выше отметки 2 280 пунктов. Звучит обнадёживающе, но давайте без эйфории. Три недели — это хороший знак, но ещё не приговор для медведей.
Чтобы говорить о смене тренда, нужно увидеть, как рынок удерживает достигнутые рубежи, обновляет локальные максимумы и, главное, сохраняет устойчивый спрос. А вот с этим как раз могут возникнуть сложности.
Главный драйвер предстоящей недели — это новости о том, что представители Трампа вот-вот приедут в Москву и Киев для переговоров по урегулированию конфликта.
Но если честно, больших драйверов для устойчивого роста я не вижу. Макроэкономический и геополитический фон по-прежнему тяжёлый. Инвесторы относятся к перспективам переговоров со здоровым скепсисом — слишком уж много было обещаний и слишком мало реальных шагов.
Одной из главных опор рынка остаётся ослабление рубля. Причём оно рискует перерасти в более стремительное движение. Сейчас внимание приковано к курсу юаня: если в начале недели он не вернётся ниже 12 рублей, а тем более пробьёт 12,3, ускорение ослабления может стать весьма резким.
И здесь есть несколько структурных факторов. Во-первых, с 7 августа Минфин увеличил ежедневные нетто-покупки валюты с 4,8 до 5,9 млрд рублей. Во-вторых, август — сезонно высокий месяц для спроса на валюту: население закупается под отпуска, компании делают предоплаты за осенний импорт.
А вот с нефтью картина менее радужная. За неделю баррель Brent скатился с 90 до 82 долларов. Основная причина — переговоры по Ормузскому проливу. Если сделка с Ираном состоится и судоходство восстановится, нефть может сместиться в диапазон 70–80 долларов.
Однако, события развиваются в совсем ином направлении. Парламент Ирана согласовал закон, который запрещает проход через Ормузский пролив судов США и Израиля. Под запрет попадает не только проход, но и перевозка любых грузов — как военных, так и гражданских, если они аффилированы с Израилем. Нарушителям грозят штрафы до 20% от стоимости груза.
Отложенный негатив. Верхняя палата Конгресса США одобрила законопроект о дополнительных санкциях против России. Документ отправится в Палату представителей, и ожидается, что его рассмотрение начнётся в сентябре.
А Евросоюз тем временем готовит 22-й пакет санкций — его могут утвердить к середине октября. Ключевая угроза — полный запрет на импорт российских энергоносителей. Пока это обсуждается, но рынок не может игнорировать такие риски.
Что дальше? Многое будет зависеть от новостного фона. Если информационная пауза по украинскому урегулированию затянется, инвесторы могут начать фиксировать прибыль. В этом случае первой линией обороны станет уровень 2250 пунктов, а более основательной — зона чуть ниже 2200.
Но если геополитические ожидания получат подтверждение (визиты, заявления, реальные шаги), индекс Мосбиржи вполне способен выйти в диапазон 2300–2400 пунктов.
В фокусе внимания: В понедельник ЦБ выпустит обзор рисков, в пятницу — платежный баланс. Среда принесет данные по инфляции за июль.
Корпоративные итоги подведут Т-Технологии, Ростелеком, ВК, ИКС 5, Совкомбанк, ЭЛ5-Энерго, Интер РАО и Распадская. Советы директоров Т-Технологий, РУСАЛа и Озон Фарма займутся дивидендами. Аэрофлот поделится операционными результатами, а Хэдхантер проведет День инвестора.
Внешний фон будет определяться статистикой по инфляции в США, отчетами МЭА и ОПЕК, а также прогнозом EIA.
• Лидеры: Циан #CNRU (+2,9%), Сургутнефтегаз #SNGS (+2,73%), Газпром нефть #SIBN (+1,68%).
• Аутсайдеры: ЕвроТранс #EUTR (-5,48%), Софтлайн #SOFL (-4,77%), Сегежа #SGZH (-4,7%), ЭсЭфАй #SFIN (-4,1%).
10.08.2026 - понедельник
• #AKRN Закрытие реестра по дивидендам 235 руб.
• #T Закрытие реестра по дивидендам 4.6 руб.
• #RUAL СД по дивидендам за 1 п 2026 года.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Отскок вопреки нефтяному обвалу: что движет рынком и куда идём?
Вчерашние торги на Московской бирже напоминали качели: внутри дня трясло знатно, но финальный результат оказался на удивление стойким.
Индекс МосБиржи закрылся символическим плюсом — прибавил 0,16%, остановившись на отметке 2266. А вот рублёвый индекс РТС просел сильнее (минус 1,02%), и это понятно: слабеющий рубль традиционно давит на долларовые показатели. Главный же возмутитель спокойствия — нефть. Brent в моменте теряла около 5%, и казалось, что день будет провальным. Но рынок выдержал.
Почему нефть рухнула? Триггером стало громкое заявление министра финансов США Бессента: он пообещал, что уже в среду будет достигнута сделка с Ираном об открытии Ормузского пролива. Рынки немедленно отыграли это как ослабление геополитической премии в цене барреля.
Добавили нервозности заявления Зеленского о подготовке СБУ новых операций против России, а также новости из Еврокомиссии, которая вновь грозится полным запретом на импорт российских энергоносителей — несмотря на то, что в ЕС собственных запасов откровенно не хватает. Это создаёт благоприятный фон для акций «Газпрома» и «Новатэка» — спрос на их продукцию в любом случае останется высоким, и рынок это учитывает.
Объём торгов — 67,8 млрд рублей — не рекордный, но важен сам факт: просадку активно выкупали, причём с нарастающей активностью. Это хороший знак. Он говорит о том, что у рынка есть подушка безопасности, и крупные игроки не готовы расставаться с позициями при любом шорохе.
Инвесторы сейчас заложники противоречивых новостей. С одной стороны, СМИ пестрят заголовками об усилении атак ВСУ на склады — с человеческими жертвами и колоссальными убытками для бизнеса. Это давит на нервы населению и держит рынок в напряжении.
Но с другой — появляются робкие сигналы о том, что США вновь прощупывают почву для мирных инициатив. Пусть это пока лишь слухи, но они дают слабую, но надежду на переговорный трек. Именно этот баланс страха и надежды пока удерживает котировки от обвала.
Рубль: ждём сигнала от Минфина. Валютные фьючерсы (юань и доллар) пытались пробить важные рубежи — 12 рублей за юань и 81 рубль за доллар. Но ключевая интрига дня — объявление Минфина по бюджетному правилу.
Средняя цена нефти в июле превысила 59 долларов, а значит, в августе Минфин, скорее всего, не будет продавать валюту, а может даже вернуться к покупкам. Напомню: с июня рубль ослаб на 13% как раз после того, как Минфин начал покупать валюту. Так что сегодняшнее решение может стать серьёзным драйвером для курса.
Вчера мы увидели классический ложный пробой: индекс нырнул ниже уровня 2250 пунктов, но быстро вернулся обратно и планирует закрыться выше. Такие движения часто являются выманиванием слабых рук перед продолжением роста. Моя цель остаётся неизменной — 2300 пунктов по индексу ММВБ.
Из корпоративных новостей:
ГК Базис #BAZA отчётность за первое полугодие: год к году выручка выросла на 30%, OIBDA — на 26%, рентабельность составила 46,5%. Акционеры утвердили дивиденды в 7,2 ₽ на акцию. Гендиректор считает текущую стоимость акций заниженной и не исключает байбэк.
Газпром нефть #SIBN полностью отменила ограничения на отпуск топлива в Москве, Санкт-Петербурге и еще 11 регионах РФ.
КЛВЗ Кристалл #KLVZ РСБУ 1п 2026г: Выручка ₽1,88 млрд (+13,4% г/г), Чистая прибыль ₽29,6 млн (снижение в 2 раза г/г).
• Лидеры: СОЛЛЕРС #SVAV (+8%), АЛРОСА #ALRS (+4,8%), РУСАЛ #RUAL (+4%), Селигдар #SELG (+2,9%).
• Аутсайдеры: РусАгро #RAGR (-4,3%), Мечел #MTLR (-4,1%), СПБ Биржа #SPBE (-3,3%).
05.08.2026 - среда
• #GEMA Вебинар с обзором результатов деятельности за 1п2026 по РСБУ.
• #RAGR последний день с дивидендом 16.48 руб.
• Банк России → публикация резюме обсуждения ключевой ставки и комментария к среднесрочному прогнозу.
• Росстат → публикация еженедельных данных по потребительской инфляции в РФ (19:00 мск).
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
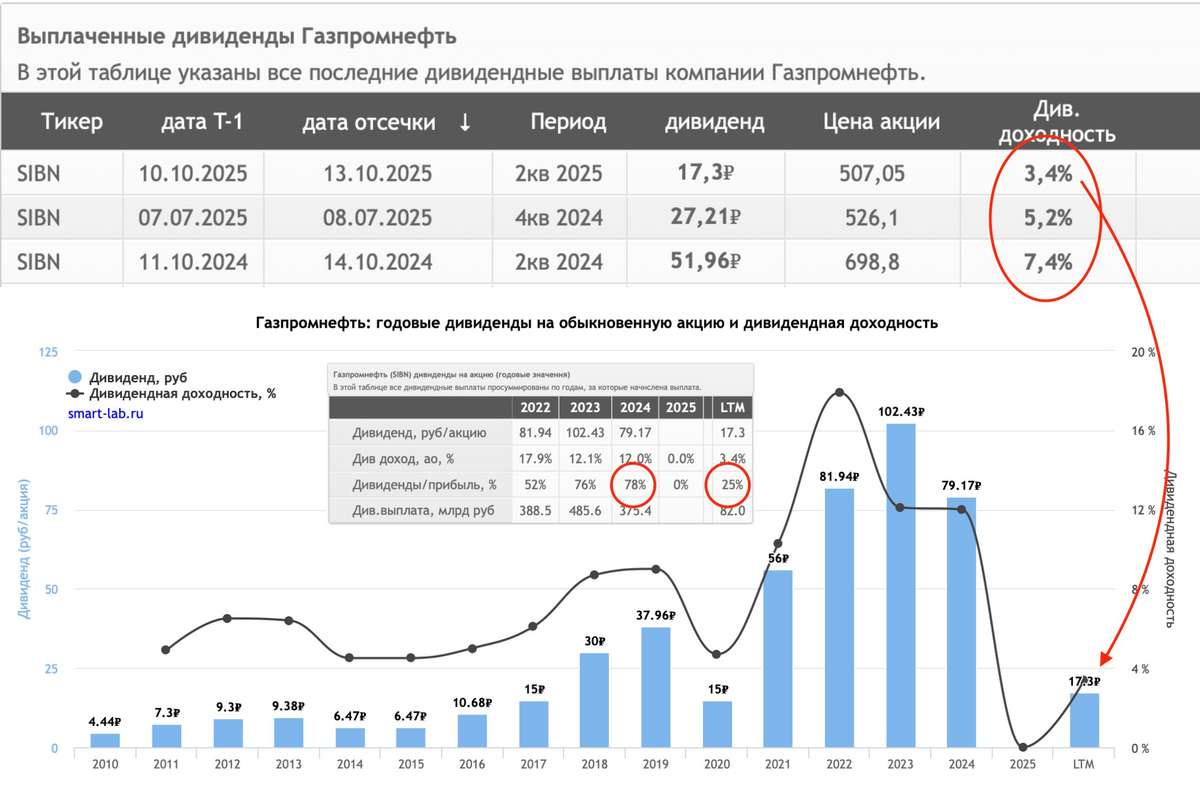
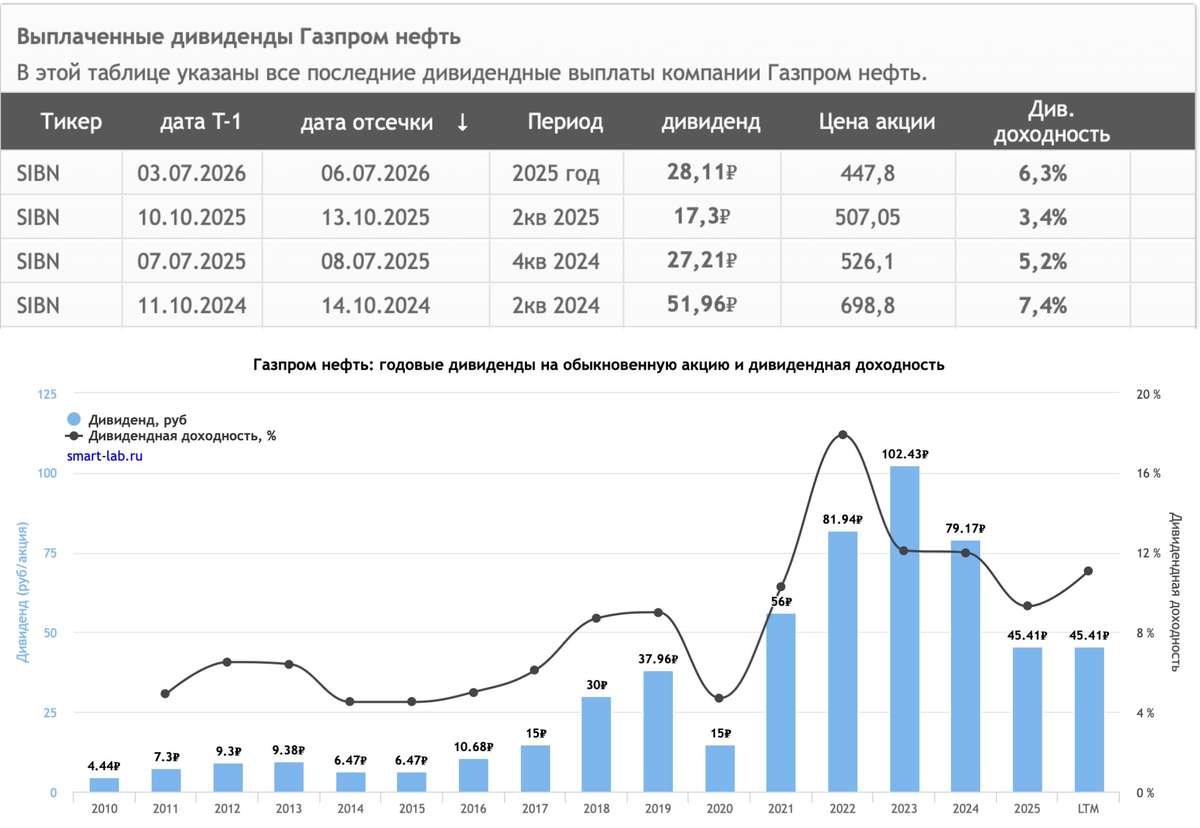
Газпромнефть - дивидендная история под прицелом дронов
Прошлая неделя для рынка выдалась непростой. Так-то и эта может преподнести сюрприз, но, чтобы отвлечься, давайте с нашего традиционного разбора стартанем. Итак, глава Газпром нефти Александр Дюков подтвердил, что компания сохранит неизменной дивидендную политику и продолжит направлять на выплаты акционерам свыше 50% чистой прибыли. Рассмотрим перспективы эмитента сквозь призму финансовой отчётности за первый квартал 2026 года.
⛽️ Выручка компании за отчётный период сократилась на 3,7% до 858 млрд руб. В первой половине квартала компания находилась под давлением низких цен на углеводороды и укрепления рубля, однако уже в марте она смогла получить бенефиты от геополитической напряжённости на Ближнем Востоке. Потом мы увидели мирные переговоры, а затем снова бомбежки. Уже не решусь предполагать, на какой стадии будет конфликт на момент публикации этой статьи.
Газпром нефть увеличила добычу углеводородов на 1,5% до 33 млн т н. э. Структуру производственных показателей эмитент не раскрыл, но если мы обратимся к данным ОПЕК (добыча нефти в стране выросла на 2,4%), становится очевидно: основной вклад внесла именно добыча черного золота.
📊 А вот переработка проседает: объём выпуска нефтепродуктов упал на 1,6% до 10,4 млн тонн. И худшее, похоже, впереди. По заявлениям СМИ, Московский НПЗ (мощность 12,1 млн тонн) после атак беспилотников встал на ремонт до 2027 года. Причём в прошлом году завод завершил многолетнюю модернизацию, которая должна была увеличить выпуск светлых нефтепродуктов. Теперь эти планы на паузе. Даже Омский НПЗ (22 млн тонн), который раньше считался недосягаемым, 6 июля впервые подвергся атаке дронов.
Расходная часть растёт чуть быстрее выручки, и в этой связи чистая прибыль компании сократилась на 5,2% до 100,4 млрд руб. Последние три года компания направляет на дивиденды более 75% прибыли, и в этом контексте вклад первого квартала составляет 15,2 рубля на акцию, что ориентирует на доходность 3,6%.
Материнский Газпром выкачивает из своей нефтяной «дочки» дивиденды по максимуму, благо пока позволяет приемлемая долговая нагрузка (чистый долг/EBITDA 1,3х), но нельзя сбрасывать со счетов риски ухудшения ситуации. Во-первых, высокую волатильность в ценах на нефть. Что там еще Трамп учудит, не понятно. Во-вторых, затраты на восстановление инфраструктуры после атак БПЛА будут только расти - и это не разовые траты, а новая постоянная статья расходов.
❗️Не является инвестиционной рекомендацией
♥️ Вот с такой статейки стартуем новую рабочую неделю. Ставьте лайк, а я продолжу радовать вас качественной аналитикой.
$SIBN $GAZP
Индекс Мосбиржи на грани обвала: есть ли шанс на отскок на этой неделе?
Российский рынок акций продолжает находиться под давлением. В начале недели казалось, что он начнет восстанавливаться, но эти надежды быстро угасли. С середины недели представители ЦБ один за другим давали жесткие сигналы, напоминая, что снижение ставки — вопрос отнюдь не ближайшего будущего. Рынок воспринял это болезненно, и индекс гособлигаций упал до минимальной отметки за последние 12 месяцев.
Фундаментально ситуация тоже не радует. Рубль остановился, доходности длинных ОФЗ по-прежнему высоки, нефть последние недели дешевеет, а геополитических улучшений не видно. Индекс МосБиржи остается в диапазоне 2200–2400 пунктов. Уровень 2400 выглядит серьезным сопротивлением, тогда как поддержка на 2200, напротив, выглядит уязвимой.
Дополнительным фактором давления остается инфляция. Годовая инфляция снова поднялась выше 6%. За неделю с 23 по 29 июня цены выросли на 0,22%, и снова во многом за счет топлива — бензин подорожал на 1,6%, дизель почти на 2,3%. С начала года накопленный рост уже превысил 4%.
На этом фоне вероятность того, что ЦБ на опорном заседании 24 июля возьмет паузу в снижении ставки, становится все выше. А вслед за решением по ставке последует и пересмотр макроэкономических прогнозов, что тоже вряд ли добавит рынку оптимизма.
На выходных рынок оживился благодаря новости о разговоре Путина и Трампа. Беседа длилась полтора часа, и Трамп вновь заявил о готовности помогать с урегулированием, а его спецпредставители Уиткофф и Кушнер готовы продолжать посредничество и приехать ближе к концу лета в Москву. Это вызвало волну осторожного оптимизма.
Но уже скоро этот настрой был охлажден заявлениями Дмитрия Пескова. Он фактически признал, что спецоперация переросла в войну из-за вовлечения Запада, и жестко высказался об ударах по российской инфраструктуре. При этом он подтвердил, что Россия открыта к переговорам и рассчитывает на посредничество США, хотя ситуация на фронте для Киева ухудшается. Рынок колеблется между надеждой и тревогой, но пока склоняется к осторожности.
Снижение ключевой ставки неожиданно обернулось обратным эффектом: банки начали повышать доходность по вкладам. Причина в том, что клиенты уходят в наличные, и чтобы удержать ликвидность, кредитным организациям приходится предлагать более выгодные условия.
За прошедшую неделю ставки выросли в среднем на 0,06–0,13 п.п., а наибольший скачок показали трехмесячные депозиты. Пока привлекать средства населения все равно дешевле, чем занимать у ЦБ. Но эта искусственная нехватка ликвидности, созданная регулятором, попутно усложняет и размещения облигаций Минфина.
На предстоящей неделе рынок ждет дивидендная волатильность: Акции ИКС 5, «Роснефти», МТС, Московской биржи и других эмитентов пройдут через отсечку, что может вызвать резкие движения в отдельных бумагах.
Помимо этого, ЦБ опубликует обзор рисков финансовых рынков и мониторинг отраслевых потоков, а Росстат в среду представит недельную инфляцию, а в пятницу — полные данные за июнь. Эти цифры важны для понимания того, как далеко регулятор готов зайти в своей политике.
Внешний фон тоже будет насыщенным. В середине недели выйдут протоколы ФРС, которые могут прояснить настроения американского регулятора. В пятницу МЭА опубликует свой ежемесячный доклад по нефти. Кроме того, рынки продолжат следить за динамикой сырья и за развитием событий на Ближнем Востоке.
06.07.2026 - понедельник
• #SIBN закрытие реестра по дивидендам 28.11 руб
• #LMBZ последний день с дивидендом 2.5 руб
• #NAUK последний день с дивидендом 16.01 руб
• #DIOD закрытие реестра по дивидендам 0.3 руб
• #NKHP закрытие реестра по дивидендам 10.08 руб
• #CHKZ закрытие реестра по дивидендам 394 руб
• #JNOSP последний день с дивидендом 0.01 руб
• #ABRD последний день с дивидендом 5.24 руб
• #X5 последний день с дивидендом 245 руб
• #AQUA последний день с дивидендом 10 руб
• #EELT последний день с дивидендом 0.6 руб
Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!
'Не является инвестиционной рекомендацией
Глоток воздуха или новый нырок: главная дилемма пятницы
Всё, что происходит сейчас на российском рынке, сегодня может разрешиться, но это не точно.. Индекс ММВБ стоит перед выбором: если в пятницу появится хоть какой-то повод для оптимизма, неделя закончится в плюсе и череда падений с начала марта наконец прервётся. Проблема в том, что поводов для оптимизма пока не видно даже под микроскопом.
Напомню: только что мы пережили отскок с 2200 до 2400, и он казался глотком свежего воздуха. Но сегодня рынок снова нырнул — почти на 4%. Причём тонут все: и крепкие дивидендные истории с доходностью под 10–12%, и более спекулятивные бумаги. Волна просто смывает всё на своём пути.
Параллельно на долговом рынке разворачивается своя драма: ОФЗ теряют ещё 0,3%, падают ниже годовых минимумов и пробивают поддержку 113. Доходность длинных выпусков выше 16,3% — это уже не просто цифры, а серьёзный аргумент против покупки акций. Инвесторы всё чаще смотрят в сторону облигаций, и это давление будет только усиливаться.
Фундаментально расти не на чем — это факт. Нефть дешевеет, рубль за месяц потерял 10%, но этого ослабления недостаточно, чтобы перезагрузить экономику или рынок. Инфляция ускоряется, и в разговоры о смягчении ДКП теперь никто не верит. На этом фоне геополитический фактор только добавляет веса чаше негатива.
Главная интрига дня: объявление Минфина об операциях с валютой и золотом на июль. Участники торгов гадают, как ведомство поступит после вынужденной паузы: возобновит ли покупки/продажи в прежнем режиме или скорректирует механизм с учетом нового потолка цен на нефть, а главное — как будет «гасить» накопленный за три месяца дисбаланс спроса и предложения.
Ответ на эти вопросы будет означать одно: рынок либо получит мощный импульс от экспортеров, либо останется выживать за счет собственных сил, без внешней поддержки.
Что по технике: все взгляды прикованы к 2200. Эта отметка становится красной линией: чем чаще мы её касаемся, тем ближе момент, когда она не выдержит. Если 2200 падёт — следующая остановка на маршруте 2000.
Из личных наблюдений: каждый инвестор в акции раз в несколько лет обязан пройти тест на прочность — спокойно пережить коррекцию на 40%. Если вы не готовы к такой просадке, фондовый рынок не для вас — вы гарантированно потеряете деньги.
А те, кто способен выдержать это за счет характера и грамотного подхода, на длинной дистанции почти всегда оказываются в плюсе. Если вы читаете этот пост, значит, вы один из них. Продолжаем держать строй.
Из корпоративных новостей:
МГКЛ утвердил программу выкупа собственных акций на открытом рынке. Объём составит до 897 млн ₽, что может сократить free-float с 31,81% до 5,5%.
Whoosh Прокуратура Московской области выступила против введенных запретов на прокат электросамокатов в Лобне, Раменском, Люберцах и Котельниках.
Совкомбанк акционеры одобрили дивиденды за 2025 год - 0,35 руб./акц. Отсечка - 13 июля.
• Лидеры: МГКЛ #MGKL (+11,2%), Россети Ленэнерго-ап #LSNGP (+1,8%), ПИК #PIKK (+1,5%).
• Аутсайдеры: СПБ Биржа #SPBE (-6,2%), Татнефть-ап #TATNP (-6,1%), ТГК-14 #TGKN (-6%).
03.07.2026 - пятница
• #MGKL Операционные результаты за 6М 2026 года
• #USBN последний день с дивидендом 0.01999252 руб
• #MSRS закрытие реестра по дивидендам 0.1865 руб
• #NKHP последний день с дивидендом 10.08 руб
• #RDRB последний день с дивидендом 4.75 руб
• #DIOD последний день с дивидендом 0.3 руб
• #SIBN последний день с дивидендом 28.11 руб
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
Газпром нефть. Отчет за 1 кв 2026 по МСФО
Тикер: #SIBN
Текущая цена: 457.7
Капитализация: 2.17 трлн
Сектор: Нефтегаз
Сайт: https://ir.gazprom-neft.ru/
Мультипликаторы (LTM):
P/E - 8.65
P/BV - 0.67
P/S - 0.61
ROE - 7.7%
ND/EBITDA - 1.21
EV/EBITDA - 3.16
Акт/Обяз - 1.92
Что нравится:
✔️отношение активов к обязательствам остается нормальным.
Что не нравится:
✔️снижение выручки на 2.9% г/г (840.6 → 816.2 трлн);
✔️отрицательный FCF -9.7 млрд, хотя это лучше -28.2 млрд, которые были в 1 кв 2025;
✔️чистый долг увеличился на 8.4% к/к (1246→ 1351 млрд). ND/EBITDA ухудшился с 1.15 до 1.21;
✔️нетто фин расход -12.7 млрд против дохода +3.8 млрд в 4 кв 2025;
✔️чистая прибыль уменьшилась на 5.2% г/г (105.9 → 100.4 млрд);
Дивиденды:
Целевой размер дивидендных выплат по акциям компании — не менее 50% от чистой прибыли по МСФО с учетом корректировок. Дивиденды выплачиваются дважды в год.
СД рекомендовал выплаты за 2 пол 2025 года в размере 28.11 руб (ДД 6.14% от текущей цены). Дата закрытия реестра - 06.07.2026.
Мой итог:
Операционные показатели к/к:
- добыча углеводородов с учетом доли в совместных предприятиях -0.4% (33.17 → 33.04 млн т н.э.);
- объем переработки на собственных НПЗ и НПЗ совместных предприятий -5.8% (11.0 → 10.43 млн т).
Добыча немного снизилась, но осталась все равно на достаточно высоком уровне (+1.5% г/г, 32.54 → 33.04 млн т н.э). Снижение объемов переработки, скорее всего, связано с эффектом сезонности. Последние годы она шла по нарастающей от 1 к 4 кварталу. Правда он ниже и г/г (-1.4%, 10.58 → 10.43 млн т).
Выручка уменьшилась на фоне укрепления рубля, а повышение цен на нефть в связи с ситуацией вокруг Ормузского пролива затронуло лишь последнюю треть квартала.
Чистая прибыль снизилась, несмотря на то, что операционная рентабельность улучшилась с 13.4 до 18.8%. Помимо уменьшения выручки на такой результата повлияли рост нетто фин расхода (10.7 → 12.7 млрд), убыток по курсовым разницам (-16.6 млрд vs +27.6 млрд в 1кв 2025) и более высокая эффективная ставка налога на прибыль (26.8% vs 24.3% в 1 кв 2025).
FCF хоть и отрицательный, но результат лучше 1 кв 2025 за счет более лучшей динамики OCF (+22.9% г/г, 100.1 → 123 млрд) против кап. затрат (+3.5% г/г, 128.2 → 132.7 млрд).
В отчетном квартале Газпром нефть снова нарастила долга. За ним увеличилась и долговая нагрузка. Рост денежных средств и EBITDA не успевают за долгом. При этом имеющаяся долговая нагрузка все еще остается на нормальных уровнях.
Из-за конфликта на Ближнем Востоке ожидается сильный 2 квартал. Дальше пока сложно загадывать. С одной стороны, США и Иран достигли некоторых договоренностей, и Ормуз немного оживился. На этом цена нефти значительно скорректировалась (Urals ориентировочно 44$). С другой стороны, перемирие пока временное и очень шаткое, а стороны регулярно обмениваются небольшими ударами. Да и противоречий достаточно.
Еще более неприятный момент - атаки беспилотников по НПЗ. 16 июня прилетело повторно по московскому НПЗ, и по данным Reuters он остановлен минимум на 6 месяцев из-за серьёзных повреждений. Официально пока информация не подтверждена и не опровергнута.
В прошлом обзоре за основу был взят прогноз Ренессанс Капитала в 486 млрд, но с учетом всех последних событий есть сомнения, что Газпром нефть сможет достигнуть такого результата. Чуть более консервативным будет ориентир в 460 млрд.
Это дает P\E 2026 = 4.72 и примерную вилку по дивидендам от 48.51 (ДД 10.6% от текущей цены) до 72.77 руб (ДД 15.9% от текущей цены). С учетом коррекции компания выглядит достаточно интересно. Лишь бы только переработка не сильно пострадала.
Продажа доли компании в 56.15% в сербской NIS все еще в процессе. Переговоры продолжаются, а сама NIS обратилась в OFAC за новой лицензией на операционную деятельность после 1 июля.
Акций Газпром нефти нет в портфеле, так как держу другие компании сектора в портфеле. Прогнозная справедливая стоимость - 558 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры Газпром нефти $SIBN утвердили финальные дивиденды за 2025 год: 45,41 ₽ на акцию, из которых к выплате остаётся 28,11 ₽ с учётом промежуточного транша, реестр закрывается 6 июля.
Общий объём выплат составит около 215,3 млрд ₽ — 88% чистой прибыли по МСФО, хотя в абсолюте это вдвое меньше, чем годом ранее.
Материнский Газпром $GAZP при этом дивиденды не выплатит: долговая нагрузка (чистый долг / EBITDA 2,7x) превысила пороговые 2,5x, допускающие отмену выплат по дивидендной политике.
Чистая прибыль Газпрома выросла на 7% до 1,307 трлн ₽, однако слабый свободный денежный поток делает горизонт возобновления дивидендов неопределённым.
Дочка платит исправно, материнская компания — нет: разрыв отражает разное качество денежных потоков внутри группы, и это стоит держать в голове при оценке обеих бумаг.
Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ
Рынок продолжает снижаться: вчера индекс ММВБ потерял почти 2%. День выдался волатильным, что типично для даты экспирации. Также дополнительную волатильность создал Сбер — единственный из голубых фишек, кто сопротивлялся общему падению. Покупатели удерживали рубежи, но сил на продолжение роста так и не нашлось.
Триггером для слома стала новость о завершении программы депозитарных расписок: JPMorgan в финальной сделке провёл транзакцию по цене ₽95, тогда как рыночная цена превышала ₽300. Сейчас взгляд прикован к зоне 314–315. Удержание этого уровня подтвердит сценарий обычного ретеста поддержки, пробой же откроет путь к 310 и сигнализирует о более глубокой коррекции.
Основным защитным активом сейчас выступает валюта, которая, вероятно, окажется в центре внимания в начале следующего месяца. Для латания дыр в бюджете альтернатив немного: либо новые налоги, что маловероятно, либо мягкая девальвация со всеми вытекающими последствиями.
Ключевые ориентиры для рынка проявятся в ближайшее время — сразу после публикации итогов заседания ЦБ по ключевой ставке и сопутствующих комментариев. Идеальным сценарием было бы снижение на 0,5% в сочетании с мягкой риторикой, но такой исход крайне маловероятен. Ориентируясь на текущие макроцифры, стоит ждать жесткого или нейтрального сигнала.
Сразу два удара по рынку недвижимости: первичка в Москве теряет покупателей (минус 26% за май и минус 33% с начала года). На этом фоне власти меняют правила семейной ипотеки: с июля многодетные получат ставку 4%, а вот семьям с одним ребенком придется рассчитывать на 10–12%. Эксперты предупреждают: новые условия и повышение ставок могут обрушить выдачу льготных кредитов еще на 20–35%.
Вчерашние опасения по поводу нарастания эскалации получили подтверждение: массированные атаки на Москву и регионы продолжаются, повышая риски для нефтегазовой инфраструктуры.
На дипломатическом треке значимых подвижек нет — Ушаков констатирует отсутствие прогресса в американо-российских контактах по Украине, а возможный визит Уиткоффа и Кушнера, по словам Володина, смещается на осень. Таким образом, объективных предпосылок для разворота рынка вверх пока не просматривается.
Иран и США вроде бы договорились — подписали меморандум, наметили контуры мирного урегулирования. Но дьявол, как всегда, в деталях: до финального соглашения целых 60 дней. Риск срыва крайне высок: любая сторона может найти повод для отступления.
В случае провала мы вернемся к исходной точке — угрозе перекрытия проливов, новому витку роста цен на нефть и удобрения. Рынки сейчас на пороховой бочке: достаточно искры для резкого рыночного разворота. Поэтому стоит держать руку на пульсе, чтобы своевременно принять взвешенное решение.
• Лидеры: Эн+ #ENPG (+2,08%), ЮГК #UGLD (+1,93%), Система #AFKS (+1,8%), РУСАЛ #RUAL (+0,98%).
• Аутсайдеры: ПИК #PIKK (-5,63%), Whoosh #WUSH (-4,9%), Татнефть-ао #TATN (-3,68%), Газпром нефть #SIBN (-3,42%).
19.06.2026 - пятница
• #ROSN Роснефть. ГОСА по дивидендам за 2025 г в размере 2,27 руб./акция
• #ZAYM МФК Займер. ГОСА по дивидендам за 1 квартала 2026 года в размере 4,36 руб/акция
• #NKNC НКНХ. ГОСА по дивидендам за 2025 год в размере 0,83 руб на обычку и преф
• #MVID М.Видео. ГОСА по допэмиссии: изменение открытой подписки на закрытую.
• #VSEH ВИ.ру. Последний день с дивидендом 4 руб.
• #CNRU Циан. Последний день с дивидендом 53 руб.
• #ABIO Артген. Последний день с дивидендом 1,2 руб.
• #PRMD Промомед. Закрытие реестра по дивидендам 8 руб. (дивгэп).
• Ставка ЦБ - 13:30 по мск
• Пресс-конференция ЦБ РФ - 15:00 по мск
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!
'Не является инвестиционной рекомендацией
Газпром нефть. Отчет за 2025 по МСФО
Тикер: #SIBN
Текущая цена: 513.5
Капитализация: 2.43 трлн
Сектор: Нефтегаз
Сайт: https://ir.gazprom-neft.ru/
Мультипликаторы (LTM):
P\E - 9.5
P\BV - 0.77
P\S - 0.67
ROE - 8.1%
ND\EBITDA - 1.16
EV\EBITDA - 3.38
Активы\Обязательства - 1.95
Что нравится:
✔️отношение активов к обязательствам остается нормальным.
Что не нравится:
✔️снижение выручки на 12% г/г (4.1 → 3.61 трлн);
✔️FCF уменьшился на 93.1% г/г (318.3 → 21.8 млрд);
✔️чистый долг увеличился на 16.7% к/к (1068→ 1246 млрд). ND\EBITDA ухудшился с 0.98 до 1.15;
✔️нетто фин расход вырос на 82.2% г/г (16.1 → 29.4 млрд);
✔️чистая прибыль уменьшилась на 48.8% г/г (500.8 → 256.2 млрд);
Дивиденды:
Целевой размер дивидендных выплат по акциям компании — не менее 50% от чистой прибыли по МСФО с учетом корректировок. Дивиденды выплачиваются дважды в год.
СД рекомендовал выплаты за 2 пол 2025 года в размере 28.11 руб (ДД 5.47% от текущей цены).
Мой итог:
Операционные показатели к/к:
- добыча углеводородов с учетом доли в совместных предприятиях +2.1% (32.49 → 33.17 млн т н.э.);
- объем переработки на собственных НПЗ и НПЗ совместных предприятий -0.3% (11.1 → 11.07 млн т).
Добыча увеличилась за счет крупных проектов в Восточной Сибири и на Ямале и эффективной работе компании на зрелых месторождениях. В течении года она понемногу снижалась, но в 4 квартале показали хороший рост. Также компания нарастила производство бензина до 10 млн т и расширила собственную сеть АЗС до 1585 станций.
Снижение выручки объясняется укреплением рубля и падением цен на нефть. Разрыв по году немного увеличился относительно 9 месяцев. За квартал выручка уменьшилась на 2.7% к/к (928.4 → 903.6 млрд).
Падение чистой прибыли случилось сразу по нескольким причинам: ухудшение операционной рентабельности с 16.6 до 11.9%, рост нетто фин расхода, увеличения прочих расходов (17.2 → 69.8 млрд), увеличения эффективной ставки налога на прибыль (29.7% vs 26.8% в 2024). Вообще, прочие расходы резко выросли в 4 квартале (60 млрд). Судя по всему, это какие-то обесценения или списания, но расшифровки в отчете нет.
FCF в сравнении с данными за 9 месяцев просели еще сильнее. По причине снижения FCF компания приняла решение снизить payout c 75 до 50% от чистой прибыли. OCF за год снизился на 24.6% г/г (823.8 → 621.2 млрд), а кап. затраты выросли на 18.6% г/г (505.5 → 599.3 млрд).
Чистый долг продолжает наращиваться, а вместе с ним растет и долговая нагрузка. С конца 2024 года чистый долг вырос на 33%. Газпром продолжает доставать из "дочки" деньги через дивиденды.
Результаты 1 кв 2026 должны улучшиться относительно предыдущего квартал, но основной эффект от конфликта на Ближнем Востоке должен быть получен во 2 квартале. Более того, по мнениям экспертов после перемирия понадобится не менее 4х месяцев для восстановления 80% поставок через пролив, а это значит, что как минимум и в 3 квартале цены на нефть не будут низкими.
Пока сложно прикинуть какие-то оценки по прибыли на текущий год, но можно взять за основу прогнозы Ренессанс Капитала в 486 млрд. Это дает P\E 2026 = 5.01 и примерную вилку по дивидендам от 51.26 (ДД 9.98% от текущей цены) до 76.9 руб (ДД 14.97% от текущей цены). Выглядит интересно, особенно при 75% pay out, но все же это примерная оценка, в которую могут вмешаться различные факторы.
Помимо завершения конфликта между США и Ираном на результаты Газпром нефти могут повлиять удары беспилотников по портам и НПЗ компании. Недавно прошла новость, что московский НПЗ компании полностью остановил переработку после атаки БПЛА.
Также стоит упомянуть, что никак не закончится история с продажей доли компании в 56.15% в сербской NIS. По информации в прессе на покупку претендуют сербская KFT Senator Treasury и венгерская MOL, но окончательного решения пока не принято. OFAC продлила срок до 6 июня для венгерской MOL, чтобы завершить переговоры о покупке.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 588 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Газпромнефть - сложный выбор
Прошлый год для нефтянки стал проверкой на прочность. Казалось бы, вертикальная интеграция, экспортные доходы и многолетние запасы - что может поколебать такую махину? Однако если заглянуть в годовую отчетность по МСФО за 2025 год, то увидим, как пострадала нефтегазовая отрасль от низких цен и санкций. Сегодня на примере отчета Газпромнефти в этом убедимся.
⛽️ Итак, с производством у компании $SIBN в отчетном периоде было все отлично. Добыча нефти прибавила 3% до 130,7 млн тонн нефтяного эквивалента. Переработка тоже обновила рекорд - 43,9 млн тонн, плюс 2,2%. Однако на производственные рекорды наложились внешние факторы.
В итоге выручка просела на 12% до 3,6 трлн руб. Скорректированная EBITDA на 23,5% до 1 трлн. Чистая прибыль и вовсе рухнула вдвое с 479,5 млрд до 246 млрд руб. Причины прежние: средняя цена Urals скатилась с $67,8 до $55,6 за баррель, а рубль за то же время укрепился со 110 до 77 за доллар. Вдобавок дисконт Urals к Brent расширялся до рекордных значений.
📊 Понятно, что ситуация в первом полугодии 2026 года резко изменилась, но интересно другое, как компания проходит трудные периоды. Operating Cash Flow (OCF) сократился на 25% до 621 млрд руб. Капитальные затраты, напротив, взлетели на 55% до рекордных 785 млрд руб. Как результат, свободный денежный поток сократился на 94%. Компания агрессивно инвестировала, перекрывая дыру заемными средствами.
С долгом пока нет проблем, но тренд негативный. Чистый долг вырос с 0,7 до 1,1 трлн руб. Его соотношение к EBITDA удвоилось до 1,2x. Сам по себе уровень остается приемлемым, однако такие темпы настораживают.
💰 Дивидендная картина также ухудшается. За первое полугодие выплата составила 17,3 руб. на акцию против 51,96 руб. годом ранее. Норма выплат снижена с 75% до 50% чистой прибыли по МСФО - прямой ответ на рекордный CAPEX и сжатие денежного потока. Остаток по году аналитики предсказывают на уровне 16-20 руб., а совокупно за год - 27–35 руб. на акцию (или 5-6% доходности). Это почти вдвое меньше щедрых 79,17 руб. за 2024 год.
Интересны ли бумаги сейчас?
По мультипликаторам бизнес оценивается в 7,5 P/E при исторической норме в 5,1, EV/EBITDA — 3,1x против средних 2,9x, P/BV - 0,82x. Да, в связи с событиями на Ближнем Востоке конъюнктура на нефтяном рынке изменилась, но это всего лишь вернет нас к средним значениям, не больше.
♥️ Перед инвесторами стоит трудный выбор, кому из нефтяников отдать предпочтение. Надеюсь мои статьи помогут вам в этом, ведь уже весь сектор разобран. Ну а раз так, то и лайк не зазорно прожать!
❗️Не является инвестиционной рекомендацией
🟢 ИнвестВзгляд: Татнефть.
🧐 Татнефть — одна из крупнейших вертикально-интегрированных нефтяных компаний России. Основные активы расположены в Татарстане, компания занимается добычей, переработкой, нефтехимией и реализацией нефтепродуктов.
📊 Ключевые результаты за 1 кв 26 по РСБУ.
Чистая прибыль: 43,6 млрд ₽, +17% г/г
Выручка: 338,6 млрд ₽, −6,3%
Доход от реализации нефте-, газопродуктов и нефтехимии: 229,5 млрд ₽, +10,5%
Выручка от реализации собственной нефти: 98,03 млрд ₽, −33,4%
Долгосрочные обязательства: 85,84 млрд ₽ −8%, краткосрочные: 336,27 млрд ₽, +1,8%
🔀 Сравнительный анализ с конкурентами
Роснефть - самая большая нефтедобывающая компания России, лидирует по объему добычи. Подконтрольна государству, имеет значительные международные проекты. Газпром нефть отличает развитая международная деятельность и хорошая управленческая структура. Лукойл же активно работает за рубежом. Характеризуется оптимальным балансом размера бизнеса и доходов, стабильными дивидендами, умеренной задолженностью и привлекательной инвестиционной перспективой. А вот Татнефть работает преимущественно в Татарстане и по масштабам бизнеса уступает конкурентам.
⏯ Прогнозные ценовые диапазоны (12–24 месяца)
- Базовый. 680–750 ₽. Стабильная прибыль, умеренный рост дивидендов, сохранение рентабельности.
- Оптимистичный. 760–820 ₽. Рост цен на нефть, успешная реализация стратегии, благоприятная конъюнктура.
- Пессимистичный. 550–600 ₽. Снижение цен на нефть, рост налоговой нагрузки, ухудшение макроэкономики.
⬆️⬇️ Технический анализ
Нисходящий тренд индекса усиливает давление на котировки из-за чувствительности к общерыночным изменениям, что только повышает вероятность дальнейшего снижения. Низкий объём торгов делает движения цены ненадёжными и подверженными резким колебаниям, что и наблюдалось на прошлой неделе.
🎯 ИнвестВзгляд: Татнефть — классический выбор для долгосрочного инвестора: высокая эффективность, стабильные дивиденды, понятная стратегия. Компания интересна для дивидендных стратегий. Потенциал роста ограничен внешними факторами, но внутренняя эффективность остаётся сильной стороной. Но для входа лучше дождаться смены тренда.
$TATN $ROSN $SIBN $LKOH
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров "Юнипро" $UPRO рекомендовал не выплачивать дивиденды по обыкновенным акциям за 2025 год.
Годовое заочное собрание акционеров назначено на 9 июня.
Компания не платит дивиденды с 2021 года, когда 83,73% акций бывшего владельца Uniper передали во временное управление Росимуществу.
Без разрешения вопроса собственности возврата выплат ждать не приходится.
🔴🔵 ИнвестВзгляд: РуссНефть.
🧐 РуссНефть — одна из крупнейших независимых нефтегазовых компаний России, специализирующаяся на добыче трудноизвлекаемых запасов нефти.
📊 Ключевые результаты за I квартал 2026 (РСБУ)
Формально компания вышла на чистую прибыль (9,22 млрд ₽.) после убытка (-4,34 млрд ₽.) годом ранее. Однако выручка снизилась на треть, операционный денежный поток — почти вдвое.
Капитальные затраты умеренные (8% от выручки), но инвестиции в развитие сокращаются. Ключевая проблема — высокая доля квазифинансовых активов и займов связанным сторонам (более 100 млрд ₽.), что снижает прозрачность и эффективность использования капитала.
🔀 Сравнительный анализ с конкурентами
РуссНефть выглядит дешёвой по мультипликаторам, но это связано с высокой долговой нагрузкой и специфической структурой капитала. По операционной эффективности уступает лидерам сектора из-за высокой доли токсичных активов и низкой прозрачности.
Татнефть — стабильный игрок, любимец дивидендных инвесторов. Отличается предсказуемостью, сильными дивидендами и устойчивым менеджментом. Подходит для консервативных инвесторов.
Роснефть — крупнейший игрок отрасли, сильно зависит от глобальных цен на нефть и геополитики.
Лукойл демонстрирует устойчивые финансовые показатели, рентабельность собственного капитала — около 12%. Более устойчив к внешним шокам.
Газпром нефть — игрок с акцентом на внутренний рынок и переработку.
⏯ Прогнозные ценовые диапазоны (12–24 месяца)
- Базовый. 125–150₽. Стабилизация цен на нефть, оптимизация расходов.
- Оптимистичный. 170–225₽. Рост EBITDA, снижение долговой нагрузки, возможный выкуп акций.
- Пессимистичный. 70–85₽. При ухудшении показателей в операционной части, рост долговой нагрузки.
⬆️⬇️ Технический анализ
- Если цена закрепится выше 114.49₽, то рост к 117.37₽ с потенциалом до 120.4₽.
- Если цена останется в диапазоне 111.89–114.49₽, то боковик с низкой волатильностью из-за слабых объемов.
- Если цена уйдет ниже 111.89₽, то падение к 102.2₽ и дальше до 98.49₽.
🎯 ИнвестВзгляд: РуссНефть формально выглядит дешёвой, но фундаментально слаба: высокая долговая нагрузка, низкая прозрачность. Для долгосрочного инвестора акции не представляют интереса.
$RNFT $TATN $ROSN $LKOH $SIBN
🔴 ИнвестВзгляд: Лукойл
📍 Кратко
📊 Наблюдается нестабильность фундаментальных показателей, выразившаяся в убытках объемом около 1 трлн ₽ и снижении выручки, что свидетельствует о наличии серьезных проблем в деятельности нефтегазового гиганта. Вместе с тем, мультипликаторы находятся на низком уровне (P/B = 1.03, P/S = 0.99, EV/EBITDA = 3.92).
😎 Лукойл остаётся «дойной коровой» российского рынка: при сохранении высоких цен на нефть и приверженности менеджмента дивидендной политике компания будет привлекать к себе внимание. Однако геополитика, волатильность цен на нефть и структурные вызовы создают неопределенность. Этот этап нужно только переждать.
🧐 Роснефть — крупнейшая по масштабам компания, однако её обременяет зависимость от государственных проектов. Газпром нефть демонстрирует относительно устойчивое управление в кризисных условиях, но свободный денежный поток значительно сократился в 2025 году. Татнефть имеет низкую долговую нагрузку и высокую рентабельность капитала (ROE), но чувствительна к курсовым колебаниям. Лукойл же выделяется щедрой дивидендной политикой.
🫰 Оценка
Оценка по модели дисконтирования дивидендов (модель Гордона)
DPS — ожидаемый дивиденд на акцию 470₽
Диапазон: 6000-6500₽.
Оценка по DCF (модель дисконтированных денежных потоков)
Диапазон: 5000-7000₽.
Оценка по мультипликатору P/E
Pmin=6, Pmax=8
Диапазон: 5100-7200₽.
Оценка по P/S и темпам роста
Справедливый P/S для сектора: 0,6–0,8
Диапазон: 6900-9200₽.
Средневзвешенный диапазон: Среднее по минимальной / среднее по максимальной 5750-7450₽.
Таким образом определяю фундаментальную стоимость в диапазоне 6200-7000₽ (см. график).
🔀 Технический анализ
⬇️ Поддержка - просматриваются два уровня (см. график). 5380₽, сейчас котировки как раз тестируют этот уровень и 5125₽, значение которого достижимо, но для ухода еще ниже нужен дополнительный негатив, который, конечно же, возможен.
⬆️ Сопротивление - 5900₽ находится ниже уровня фундаментальной стоимости, следовательно, его достижение и пробитие - это минимальные цели на краткосрочный период.
🔀 ИнвестСтратегия: Ставлю отложенную заявку на уровне чуть выше второй поддержки — 5150₽, достижение которой позволит начать движение к сопротивлению (краткосрочная цель), и вторую отложенную заявку после пробоя уровня сопротивления на отметке 6000₽, что даст возможность нарастить долю в долгосрочном портфеле и открыть дорогу к проставленным ранее целям.
📌 Итог
💯 Лукойл выделяется среди конкурентов высокой дивидендной доходностью, устойчивым денежным потоком и недооцененностью по мультипликаторам. Однако компания подвержена внешним рискам — как и весь сектор. В любом случае для долгосрочных инвесторов Лукойл остается базовым активом.
🎯 ИнвестВзгляд: Долгосрочные цели актуальны.
✅ Держу / в планах только наращивать долю.
🫰 Проставил две отложенные заявки, указанных в ИнвестСтратегии.
$LKOH $ROSN $SIBN $TATN #Лукойл #LKOH #ИнвестВзгляд #Дивиденды #Анализ #ИнвестСтратегия #Нефтегаз #Инвестиции #Акции