Поиск
Распродал облигационный портфель от ВДО. Что попало под нож и на что заменил?
Сейчас на долговом рынке, как и на фондовом, непростая ситуация. Инвесторы массово переходят от рискованных стратегий к надёжным активам. Новые выпуски облигаций почти не покупают — даже высокие купоны не спасают их от обвала сразу после старта.
Волна дефолтов сносит всё на своём пути, и, чтобы не оказаться в эпицентре, я решил выйти из нескольких известных представителей ВДО. Ситуация по ним ухудшалась постепенно, поэтому решительно взялся за минимизацию рисков.
Здесь важно вовремя реагировать, потому что облигации — инструмент коварный: они очень вяло растут в цене, зато падают стремительно. Торговать ими как акциями — самая частая ошибка новичков на рынке.
Инвестиционный портфель диверсифицирован под разные сценарии:
• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний.
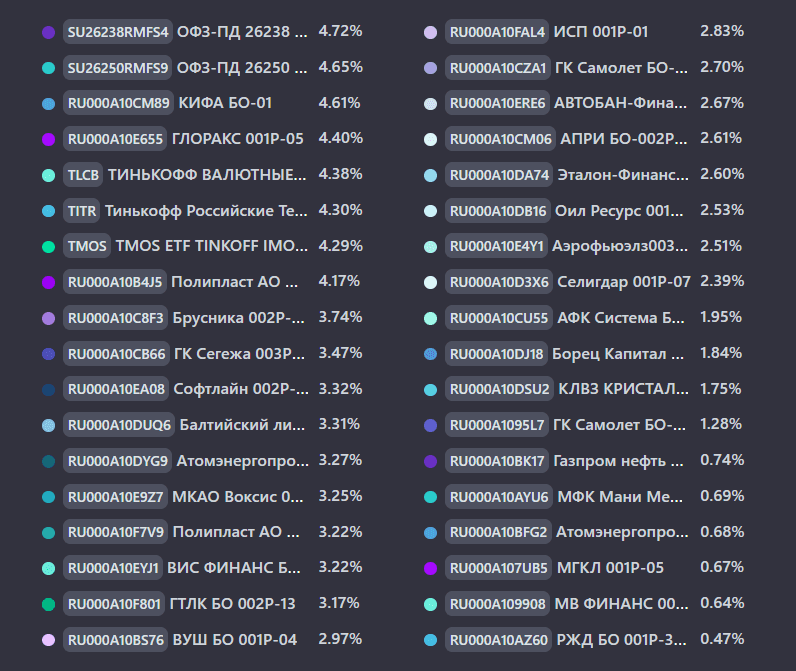
На данный момент в портфеле 32 облигации и 3 фонда:
Основной фокус сегодня — детальный разбор двух полностью закрытых сделок с указанием причин и логики каждого решения:
КИФА БО-01 CNY $RU000A10CM89
Несмотря на выход из позиции с дисконтом около 10% от номинала, итоговый результат оказался положительным за счёт высокого купонного дохода за весь период владения.
В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. На фоне этого: в мае 2026 года НРА понизило рейтинг компании с BBB до BB+.
Оил Ресурс 1P-03 $RU000A10DB16
Закрыл самую опасную позицию в портфеле — из сегмента ВДО. Смог выйти практически без серьёзного урона: минус 4,48%, или 1407 ₽. Как потом оказалось, это была последняя возможность продать по 925 ₽ — дальше котировки рухнули.
Когда добавлял компанию в портфель, у нее было значительно меньше темных пятен по сравнению с сегодняшним днем. Постоянное завышение стоимости активов со стороны компании и проблемы с аудитом — теперь для меня в прошлом.
В портфеле осталась одна по-настоящему опасная позиция — КЛВЗ КРИСТАЛЛ 1P-04 $RU000A10DSU2
Причина: против конечного бенефициара Павла Победкина ещё в марте завели уголовное дело по налоговой статье. Сумма претензий — 107 миллионов рублей, но это касается старого бизнеса, до его прихода в КЛВЗ Кристалл.
Не исключаю попыток со стороны государства принудительной приватизации компании. У меня в этой бумаге около 2% от капитала, продавать. Пока речь идёт только о личных налоговых претензиях к бенефициару, я остаюсь в позиции.
В числе новых покупок — два выпуска с рейтингом А-:
• Алиум 1Р2 $RU000A10FWZ8
• ИЭК Холдинг 1Р-06 $RU000A10FZ24
Оба разместились с премией не только к текущему рынку, но и к своим же более старым выпускам, которые уже торгуются на вторичке. По мере снижения ключевой ставки - это создаёт дополнительный спекулятивный потенциал.
Разборы по этим компаниям с их слабыми местами и точками риска уже опубликованы на канале — если пропустили, настоятельно рекомендую ознакомиться.
Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 13% до 13,3% покупками $TMOS, $TITR и $TLCB. Среднесрочная цель: довести до 20%.
Статистика за все время:
• Текущая стоимость портфеля: 931 152,68 ₽
• Ежегодный купонный доход: 126 544,62 ₽
• Ежемесячный купонный доход: 10 545,39 ₽
Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Собрал облигационный портфель с годовой доходностью свыше 20%. Что внутри?
Рынок корпоративного долга переживает непростые времена. Инвесторы массово пересматривают риски: вместо погони за доходностью — бегство в качество, короткие дюрации и надежные имена. Новые выпуски облигаций все чаще проваливаются — даже щедрые купоны не спасают, а бумаги уходят в минус сразу после размещения.
Прошедшая неделя принесла 20 случаев неисполнения обязательств. Среди должников — как знакомые лица, так и новички: Нафтатранс плюс, Соби-лизинг, Мосрегионлифт, Нэппи Клаб, Чистая планета, Открытие холдинг, Ю ди пи авто, Бизнес-Лэнд, СибАвтоТранс.
В этой турбулентности появляются и возможности. Если волна распродаж докатится до качественных имен, такие бумаги, как ОДК, Вис Финанс, Аренза-Про, Глоракс, ЭкоНива и Полипласт, станут отличными целями для покупки. Но есть и те, кого стоит избегать: компании с систематической задолженностью перед ФНС — ЖКХ РС(Я), Бизнес-Лэнд, Омега, Центр Резерв, СЛДК, Эффективные технологии, Антерра.
Коррекция на рынке меня не пугает: я планомерно следую своей стратегии и использую текущие просадки, чтобы аккуратно наращивать позиции в акциях через фонды. Облигационная часть продолжает исправно приносить купоны, а значит, я спокоен за базовый доход. Когда рынок развернётся, я уже буду в игре.
Инвестиционный портфель диверсифицирован под разные сценарии:
• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний, определяющих динамику индекса МосБиржи.
На данный момент в портфеле 33 облигации и 3 фонда:
Текущую структуру портфеля вынес в наглядный скриншот с указанием доли каждой позиции от депо. Основное внимание сегодня предлагаю уделить детальному анализу сделок и выделил бы двух эмитентов, положение которых за последний год заметно ухудшилось:
КИФА БО-01 CNY $RU000A10CM89 (ВВ+) Доходность к погашению: 25,7% на 1 год 1 месяц
В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. В результате показатель чистый долг / EBITDA превысил допустимые уровни, зафиксированные в кредитных соглашениях.
Ухудшение финансовых показателей не осталось незамеченным рейтинговыми агентствами. В мае 2026 года НРА понизило рейтинг компании с BBB|ru| до BB+|ru|, прямо указав в пресс-релизе на эти причины.
Оил Ресурс 001P-03 $RU000A10DB16 Доходность к погашению: 44% на 4 года 2 месяца
К эмитенту есть вопросы по отчётности и расчёту доходов. Бумаги рухнули после отзыва рейтинга НРА 2 июня — агентству просто не хватило данных.
Плюс у «Кириллицы» 22 августа 2026 года предстоит погашение выпуска БО-03 $RU000A106UB7 на 300 млн рублей. Именно это и подпитывает опасения, что материнская компания не справится с обязательствами и допустит техдефолт. Однако предыдущий выпуск БО-02 в этом же месяце был полностью погашен, что немного сглаживает тревогу.
Пока я не принял окончательного решения о выходе из этих облигаций: несмотря на все озвученные риски, эмитенты продолжают исправно платить, а доля этих бумаг в портфеле остаётся комфортной по отношению к депозиту, поэтому на данный момент я сохраняю позицию.
Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 9,5% до 13% покупками #TMOS, #TITR и #TLCB. Среднесрочная цель: увеличить до 20%.
Статистика за все время:
• Текущая стоимость портфеля: 908 266,59 ₽
• Ежегодный купонный доход: 128 884,62 ₽
• Ежемесячный купонный доход: 10 740,39 ₽
• Эффективная доходность: на фоне коррекции рынка долга с 20,38% выросла до 23,27%
• Доходность к погашению без учета реинвестирования купона: с 18,3% выросла до 21,08%
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
Полюс ПБО-06: 8,29% доходности в юанях при рейтинге ААА — критерии апсайда
Компания за текущий месяц решила обновить свои валютные предложения: сначала долларовые облигации (первый валютный выпуск за долгое время), затем — китайские юани.
Насколько выгодно стартовое предложение, если исходить из рейтинга надежности эмитента? И что готов предложить нам вторичный рынок? Давайте разбираться.
ПАО «Полюс» #PLZL — крупнейший производитель золота в России и одна из 5 ведущих глобальных золотодобывающих компаний, себестоимость производства на предприятиях которой является одной из самых низких в мире.
Основные предприятия компании расположены в Красноярском крае, Иркутской и Магаданской областях, а также в Республике Саха (Якутия) и включают 5 действующих рудников и ряд проектов в стадии строительства и развития.
📍 Параметры выпуска Полюс-ПБО-06:
• Рейтинг: ААА (НКР, прогноз «Стабильный»)
• Номинал: 1000 ¥
• Объем: не менее 1 млрд ¥
• Срок обращения: 6 лет
• Купон: не выше 8,00% годовых, доходность к погашению (YTM) — 8,29%
• Периодичность выплат: ежемесячно
• Амортизация: нет
• Оферта: Put через 3,2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Сбор заявок: 22 апреля 2026
• Дата размещения: 27 апреля 2026
07 апреля 2026 года НКР подтвердило рейтинг «Полюса» на уровне AAA (прогноз стабильный).
Обоснование: лидирующие позиции в отрасли, сильные метрики долговой нагрузки и рентабельности, а также высокий уровень корпоративного управления.
Показываю, во что инвестирую сам — Обзор облигационного портфеля. Подпишись на канал, чтобы не пропустить новые сделки на полученные купоны.
📍 Финансовые результаты по итогам 2025 года:
• Выручка — $8,7 млрд, увеличилась на 19%. Рост обусловлен увеличением средней цены реализации аффинированного золота.
• Скорректированный показатель EBITDA — $6,3 млрд, увеличился на 12%.
• Скорректированная чистая прибыль — $3,3 млрд, снизилась на 3% к 2024 году.
• Объём реализации золота — 2,54 млн унций, что на 18% ниже показателя 2024 года.
• Капитальные затраты — $2,2 млрд, выросли в 1,7 раза. Рост вложений связан с реализацией проектов по расширению производства на действующих месторождениях (Благодатное, Наталка, Куранах) и запуском новых (Сухой Лог, Чертово Корыто).
• Чистый долг — $7,1 млрд, что на 14% больше показателя на конец предыдущего года.
• Чистый Долг/EBITDA скорр. – 1,1х.
Сейчас у компании в обращении 6 выпусков облигаций: один выпуск в рублях, три в долларах, 1 в юанях и ещё один — с привязкой к цене на золото.
• Полюс CNY 01 #RU000A1054W1 Доходность: 7,08%, Купон: 3,80%. Текущая купонная доходность: 6,35% на 1 год 4 месяца.
📍 Что готов предложить нам рынок долга:
• ОФЗ 33 CNY #RU000A10DQA8 (6,98%) ААА на 7 лет 1 месяц
• РЖД 001Р-51R #RU000A10E8P0 (8,32%) ААА на 3 года 5 месяцев
• ФосАгро БО-02-05 #RU000A10EER6 (7,49%) ААА на 3 года 1 месяц
• Газпром Капитал БО-003Р-20 #RU000A10DT08 (7,62%) ААА на 2 года 10 месяцев
• ОФЗ 29 CNY #RU000A10DQB6 (6,11%) ААА на 2 года 10 месяцев
Что по итогу: Годовой отчёт подтверждает: компания остаётся надёжной, даже когда активно инвестирует. По сути, сегодняшний этап — это фундамент для будущего, где главная роль отведена Сухому Логу. Если крупные стройки пойдут по графику, в следующие годы компания сможет выйти на новый уровень добычи и финансовых показателей.
В рамках своей рейтинговой группы этот выпуск выглядит вполне привлекательно. Доходность и дюрация с избытком компенсируют офертные риски, что позволяет рекомендовать бумагу для консервативных стратегий. При фиксации купона от 7,7% она станет ещё интереснее на фоне прямых аналогов. Отдельный плюс — налоговая льгота на валютную переоценку (ЛДВ), которая действует при удержании бумаг от 3 лет.
Из валютных инструментов у меня сейчас в портфеле: Полипласт (П02-БО-03) $RU000A10B4J5 и КИФА (БО-01) $RU000A10CM89. А какие валютные выпуски выбираете Вы?
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Разбор нового выпуска Полюс-ПБО-05 до 8,6% годовых в валюте. Что внутри?
ПАО «Полюс» — крупнейший производитель золота в России и одна из 5 ведущих глобальных золотодобывающих компаний, себестоимость производства на предприятиях которой является одной из самых низких в мире.
Основные предприятия компании расположены в Красноярском крае, Иркутской и Магаданской областях, а также в Республике Саха (Якутия) и включают 5 действующих рудников и ряд проектов в стадии строительства и развития.
📍 Параметры выпуска Полюс-ПБО-05:
• Рейтинг: ААА (НКР, прогноз «Стабильный»)
• Номинал: 1000$
• Минимальный размер участия: 85 000 ₽
• Объем: 100 млн $
• Срок обращения: 5 лет
• Купон: не выше 8,25% годовых, доходность к погашению (YTM) — 8,6%
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 4 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Сбор заявок: 10 апреля 2026
• Дата размещения: 15 апреля 2026
07 апреля 2026 года рейтинговое агентство НКР подтвердило рейтинг «Полюса» на уровне AAA (прогноз стабильный).
Обоснование: лидирующие позиции в отрасли, сильные метрики долговой нагрузки и рентабельности, а также высокий уровень корпоративного управления.
📍 Финансовые результаты по итогам 2025 года:
• Выручка — $8,7 млрд, увеличилась на 19%. Рост обусловлен увеличением средней цены реализации аффинированного золота.
• Скорректированный показатель EBITDA — $6,3 млрд, увеличился на 12%.
• Скорректированная чистая прибыль — $3,3 млрд, снизилась на 3% к 2024 году.
• Объём реализации золота — 2,54 млн унций, что на 18% ниже показателя 2024 года.
• Капитальные затраты — $2,2 млрд, выросли в 1,7 раза. Рост вложений связан с реализацией проектов по расширению производства на действующих месторождениях (Благодатное, Наталка, Куранах) и запуском новых (Сухой Лог, Чертово Корыто).
• Чистый долг — $7,1 млрд, что на 14% больше показателя на конец предыдущего года.
• Чистый Долг/EBITDA скорр. – 1,1х.
📍 Сейчас у компании в обращении пять выпусков облигаций: Самый крупный — рублёвый биржевой на 20 млрд. Ещё есть «золотые» бонды на 15 млрд рублей, выпуск в юанях на 4,6 млрд, а также два инструмента, привязанных к доллару: один на $150 млн (с расчётами в рублях) и замещающие бонды на $450,8 млн.
• ПОЛЮС ПБО-04 #RU000A108L81 Доходность: 7,37%, Купон: 6,20%. Текущая купонная доходность: 6,35% на 3 года 1 месяц.
• Полюс ЗО28-Д #RU000A108P79 Доходность: 8,06%, Купон: 3,25%. Текущая купонная доходность: 3,57% на 2 года 6 месяцев.
📍 Что готов предложить нам рынок долга:
• Газпром Капитал БО-003Р-18 #RU000A10E9Y0 (8,02%) ААА на 4 года 10 месяцев
• ВЭБ РФ ПБО-002Р-54В #RU000A10CTX6 (8,26%) ААА на 4 года 4 месяца
• НОВАТЭК 001P-04 #RU000A10BV55 (7,91%) ААА на 4 года 1 месяц
• Газпром Капитал ЗО30-1-Д #RU000A105SG2 (8,53%) ААА на 3 года 10 месяцев
• НОВАТЭК оббП05 #RU000A10C9Y2 (8,28%) ААА на 3 года 9 месяцев
• Совкомфлот 001Р-02 #RU000A10DJV9 (8,26%) ААА на 3 года 6 месяцев
• Норильский Никель БО-001Р-14-USD #RU000A10CRC4 (8,08%) ААА на 3 года 4 месяца
Что по итогу: Годовой отчёт подтверждает: компания остаётся надёжной, даже когда активно инвестирует. По сути, сегодняшний этап — это фундамент для будущего, где главная роль отведена Сухому Логу. Если крупные стройки пойдут по графику, в следующие годы компания сможет выйти на новый уровень добычи и финансовых показателей.
Для своей рейтинговой группы этот выпуск выглядит неплохо: доходность и дюрация перевешивают риск оферты, поэтому его можно смело класть в консервативную стратегию. С купоном от 7,7% он станет еще привлекательнее на фоне аналогов. Длинный срок — это плюс: успеете получить и купоны, и выгоду от ослабления рубля.
У меня же портфель, как вы знаете, далек от консервативного, поэтому из валютных сейчас держу Полипласт (П02-БО-03) $RU000A10B4J5 и КИФА (БО-01) $RU000A10CM89. А какие валютные выпуски у вас? Всех благодарю за внимание и поддержку постов.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🚀 Самые доходные облигации в юанях. Доходность до 19% годовых
Продолжаем богатеть на облигациях, а я продолжаю для вас искать выпуски с постоянным купоном для вашего пассивного дохода. Сегодня у нас в подборке 8 валютных облигаций в братских юанях.
Стоит ли приобретать валютные выпуски? Вопрос, у которого нет однозначного ответа. Рубль в этом году, например, показал, что он стронг и по доходности всех уделал, а рублевые инструменты показали одну из наилучших доходностей по сравнению с другими валютами. Вот такой вот парадокс.
💥 АвтоМое Опт 01CNY
● ISIN: RU000A10A794
● Цена: 107,9%
● Купон: 21% (5,24 CNY) есть амортизация
● Дата погашения: 31.05.2028
● Купонов в год: 4
● Рейтинг: BB
● Текущая купонная доходность: 19,4%
💥 Сегежа 3Р7R
● ISIN: RU000A10CL64
● Цена: 95,4%
● Купон: 13% (1,07 CNY)
● Дата погашения: 18.02.2027
● Купонов в год: 12
● Рейтинг: BB-
● Текущая купонная доходность: 13,4%
💥 КИФА БО-01
● ISIN: RU000A10CM89
● Цена: 100,2%
● Купон: 14,5% (1,19 CNY)
● Дата погашения: 23.08.2027
● Купонов в год: 12
● Рейтинг: BBB
● Текущая купонная доходность: 14,2%
💥 Интерскол 2Р1
● ISIN: RU000A10BLG0
● Цена: 102,7%
● Купон: 17% (1,4 CNY) есть амортизация
● Дата погашения: 02.05.2028
● Купонов в год: 12
● Рейтинг: BB+
● Текущая купонная доходность: 16,3%
💥 Черкизово Б2Р1
● ISIN: RU000A10B4V0
● Цена: 103,7%
● Купон: 10,8% (8,8 CNY)
● Дата погашения: 15.03.2027
● Купонов в год: 12
● Рейтинг: AA
● Текущая купонная доходность: 10,2%
💥 Полипласт П2Б8
● ISIN: RU000A10C8A4
● Цена: 101,1%
● Купон: 13,95% (1,15 CNY)
● Дата погашения: 22.01.2027
● Купонов в год: 12
● Рейтинг: A
● Текущая купонная доходность: 13,6%
💥 Уралкуз 1Р2
● ISIN: RU000A10D319
● Цена: 100,2%
● Купон: 13% (1,07 CNY)
● Дата погашения: 27.09.2028
● Купонов в год: 12
● Рейтинг: A-
● Текущая купонная доходность: 12,8%
💥 МЕТАЛИН Р12
● ISIN: RU000A10B0C8
● Цена: 103,9%
● Купон: 10,2% (8,38 CNY)
● Дата погашения: 24.02.2027
● Купонов в год: 12
● Рейтинг: AAA
● Текущая купонная доходность: 9,7%
В данной подборке не все самые надежные, хотя с последними событиями у нас “рейтинг А” умудряется внести панику в умы инвесторов, а самые доходные из имеющихся вариантов на рынке народных и валютных облигаций.
На валютном рынке намного меньше движухи, чем в наших рублевых облигациях. Из последнего, например, юаневые ОФЗ, но там порог входа 100 000 рублей, что отсекает большую часть частных инвесторов, еще разместился Норникель с купоном в 7% до оферты ПУТ в декабре 2027 года.
Если из данных покемонов никого брать не хочется в силу вашего риск-профиля, можно присмотреться к надежным Газпром нефти, Русалу и так далее, но там и доходность пониже. А еще звезды должны сложиться так, чтобы рубль весь 2026-й год слабел, а иначе, рублевые корпораты будут доходнее, в рублях, естественно.
В своем портфеле, согласно своей стратегии, я облигациям отвел долю в 10%, На данный момент интересны просевшие акции, но корпораты тоже понемногу беру.
В облигациях минимальная концентрация на одном эмитенте. Можно сказать, spray and pray. Диверсификация – наше все, холодная голова и здравый рассудок, что в один прекрасный и солнечный день, кто-то может дефолтнуться. А пока этого не произошло, можно наслаждаться поступающими купонами. Всех обнял! 💙
❗ Сервис, где веду учет инвестиций!
Еще больше интересных подборок найдете в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Полезное:
🔥 Создаем пассивный доход на длинных ОФЗ
🔥 3 компании для дивидендного инвестора
🔥 Мой портфель акций (актуальный состав)
Подборка валютных облигаций с высокой купонной доходностью на 2026 год
Стоимость доллара и юаня по отношению к рублю опустилась до минимумов более чем за два года. Такая коррекция валютных пар создает привлекательную возможность для увеличения инвестиций в облигации, номинированные в валюте.
Речь идет о так называемых «квазивалютных» бумагах, где обязательства в валюте конвертируются в рубли при выплате инвестору.
📍 Почему именно сейчас:
• С пиков ноября прошлого года рубль укрепился более чем на 28% — до уровней, которые уже давно некомфортны бюджету страны.
• Таким образом, текущие уровни интересны для наращивания позиции в валютных инструментах. Вы получаете не только защиту от девальвации рубля, но и купонный доход.
Помните: высокая доходность — это всегда плата за высокий риск. Убедитесь, что ваш риск-профиль соответствует выбранным инструментам.
📍 В подборку включил только тех эмитентов, в которых инвестирую сам, а их детальные разборы уже ранее публиковались на канале:
Сегежа Групп 003P-07R #RU000A10CL64
- Валюта: CNY
- Рейтинг: ВВ-
- Купон: 13,0%
- Частота выплат: ежемесячно
- Погашение: через 1 год 2 месяца
- Доходность к погашению: 15,70%
КИФА БО-01 #RU000A10CM89
- Валюта: CNY
- Рейтинг: ВВВ
- Купон: 14,50%
- Частота выплат: ежемесячно
- Погашение: через 1 год 8 месяцев
- Доходность к погашению: 14,36%
Полипласт АО П02-БО-08 #RU000A10C8A4
- Валюта: CNY
- Рейтинг: А
- Купон: 13,95%
- Частота выплат: ежемесячно
- Погашение: через 1 год 1 месяц
- Доходность к погашению: 12,03%
ПИК-Корпорация выпуск 5 #RU000A105146
- Валюта: USD
- Рейтинг: АА-
- Купон: 5,63%
- Частота выплат: 2 раза в год
- Погашение: через 11 месяцев
- Доходность к погашению: 9,13%
Южуралзолото ГК 001P-05 #RU000A10D4P0
- Валюта: USD
- Рейтинг: АА
- Купон: 9,00%
- Частота выплат: 2 раза в год
- Погашение: через 1 год 10 месяцев
- Доходность к погашению: 8,81%
ЕвразХолдинг Финанс 003Р-05 #RU000A10D806
- Валюта: USD
- Рейтинг: АА
- Купон: 8,25%
- Частота выплат: ежемесячно
- Погашение: через 2 года 11 месяцев
- Доходность к погашению: 7,96%
РУСАЛ БО-001Р-15 #RU000A10CSD0
- Валюта: CNY
- Рейтинг: А+
- Купон: 7,25%
- Частота выплат: ежемесячно
- Погашение: через 1 год 3 месяца
- Доходность к погашению: 7,59%
Газпром нефть 003P-12R #RU000A108PZ2
- Валюта: CNY
- Рейтинг: ААА
- Купон: 7,75%
- Частота выплат: ежемесячно
- Погашение: через 1 год
- Доходность к погашению: 6,47%
Норильский никель БО-001Р-14 #RU000A10CRC4
- Валюта: USD
- Рейтинг: ААА
- Купон: 6,40%
- Частота выплат: ежемесячно
- Погашение: через 3 года 8 месяцев
- Доходность к погашению: 7,50%
НОВАТЭК оббП05 #RU000A10C9Y2
- Валюта: USD
- Рейтинг: ААА
- Купон: 7,0%
- Частота выплат: ежемесячно
- Погашение: через 4 года 1 месяц
- Доходность к погашению: 7,29%
СИБУР Холдинг 001P-08 #RU000A10CMR3
- Валюта: USD
- Рейтинг: ААА
- Купон: 6,65%
- Частота выплат: ежемесячно
- Погашение: через 4 года 8 месяцев
- Доходность к погашению: 7,09%
Экономика способна функционировать при курсе 75–80 рублей за доллар довольно долго, но здесь кроется ловушка: чем дольше рубль остаётся столь сильным, тем сильнее искушение у правительства восполнить пробелы в бюджете за счёт налогов и тарифов. Однако постоянно это делать невозможно, так как это прямой путь к росту издержек, инфляции и снижению деловой активности.
Среди рисков следует учитывать возможность дальнейшего укрепления рубля — например, в случае позитивных геополитических изменений. Даже если этот эффект окажется недолгим, к нему стоит быть готовым. Поэтому формировать позиции в валютных активах рекомендуется постепенно, используя метод усреднения цены входа «лесенкой».
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
#облигации #валюта #доллар #аналитика #новости #обзор_рынка #инвестор #инвестиции
'Не является инвестиционной рекомендацией
Облигации Уральская кузница 001P-02. Купон до 13,00% на 3 года в валюте. Какие есть риски?
Данный эмитент для рынка долга не новый. Ранее он выходил с дебютным рублёвым размещением, теперь как видим, время пришло для предложения в валюте. Предлагаю оценить риски и потенциальную доходность:
ПАО «Уральская кузница» создано на базе «Чебаркульского металлургического завода», выпускает штампованные поковки из проката углеродистых и легированных марок стали, жаропрочных и титановых сплавов. С 2003 года входит в группу Мечел $MTLR
Параметры выпуска УралКуз 001P-02:
• Рейтинг ПАО "Мечел": A- (RU) от АКРА прогноз "Негативный"
• Номинал: 100 ¥
• Объем выпуска: 100 млн CNY
• Срок обращения: 3 года
• Купон: не выше 13,00% годовых (YTM не выше 13,80% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 08 октября
• Дата размещения: 13 октября
Финансовые результаты МСФО за 6 месяцев 2025 года:
• Выручка: 10,4 млрд руб. (-9,0% г/г);
• Чистая прибыль: 4,3 млрд руб. (+3,7% г/г);
• Долгосрочные обязательства: 815,3 млн руб. (+20,7% г/г);
• Краткосрочные обязательства: 6,7 млрд руб. (-18,7% г/г);
• Отношение чистого долга к EBITDA: по итогам 2024 года находится на уровне 0,2х. При этом стоит помнить про высокую долговую нагрузку материнской компании – группы Мечел.
Снижение рейтинга «Мечел» агентство АКРА объяснило ростом долговой нагрузки на фоне сокращения операционного денежного потока. Причиной этого стало падение цен на ключевую продукцию компании.
В настоящее время на бирже торгуется только рублевый выпуск, поэтому сравнивать новое предложение будем сразу с другими компаниями:
• Уральская кузница оббП01 #RU000A10C6M3 Доходность — 20,91%. Купон: 20,00%. Текущая купонная доходность: 19,60% на 1 год 9 месяцев, ежемесячно
Что готов предложить нам рынок долга:
• Полипласт П02-БО-11 #RU000A10CTH9 CNY (11,98%) А- на 1 год 11 месяцев
• КИФА БО-01 #RU000A10CM89 CNY (13,70%) ВВВ на 1 год 10 месяцев
С большим уровнем риска можно рассмотреть:
• Инвест КЦ 001P-01 #RU000A10BQV8 USD (А-) Доходность: 11,24% на 2 года 8 месяцев
• Полипласт П02-БО-09 #RU000A10CH11 USD (А-) Доходность: 10,72% на 2 года 3 месяца
• Уральская Сталь БО-001Р-04 #RU000A10BS68 USD (А) Доходность: 11,62% на 2 года 2 месяца
Что по итогу: В сравнении с рыночными аналогами, начальные условия от УралКуз предполагают умеренную премию, создавая потенциал для роста котировок после размещения. Продолжительный срок обращения также является конкурентным преимуществом, давая инвесторам возможность зафиксировать привлекательную валютную доходность на длительный период.
Инфраструктурные сложности и привязка к компании Мечел - главные риски, которые нужно здраво оценивать. Окончательный выбор всегда за вами, я же планирую с умеренной долей от депозита принять участие в размещении. Всех благодарю за внимание и поддержку постов.
Наш телеграм канал
✅️ Стараюсь на ежедневной основе разбирать первичный рынок и находить для Вас интересных эмитентов под различные сценарии. Подписывайтесь на канал, чтобы ничего не пропустить.
#облигации #рынок #биржа #валюта #обзор_рынка #новичкам #инвестор #инвестиции
'Не является инвестиционной рекомендацией