Поиск
Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО
Тикер: #RENI
Текущая цена: 67.92
Капитализация: 53.9 млрд
Сектор: Финансы
Сайт: https://www.renins.ru/invest/
Мультипликаторы (LTM):
P/E - 10.16
P/BV - 0.7
ROE - 6.9%
Акт/Обяз - 1.18
Что нравится:
✔️увеличение страховых премий на 8.5% г/г (92.2 → 100 млрд);
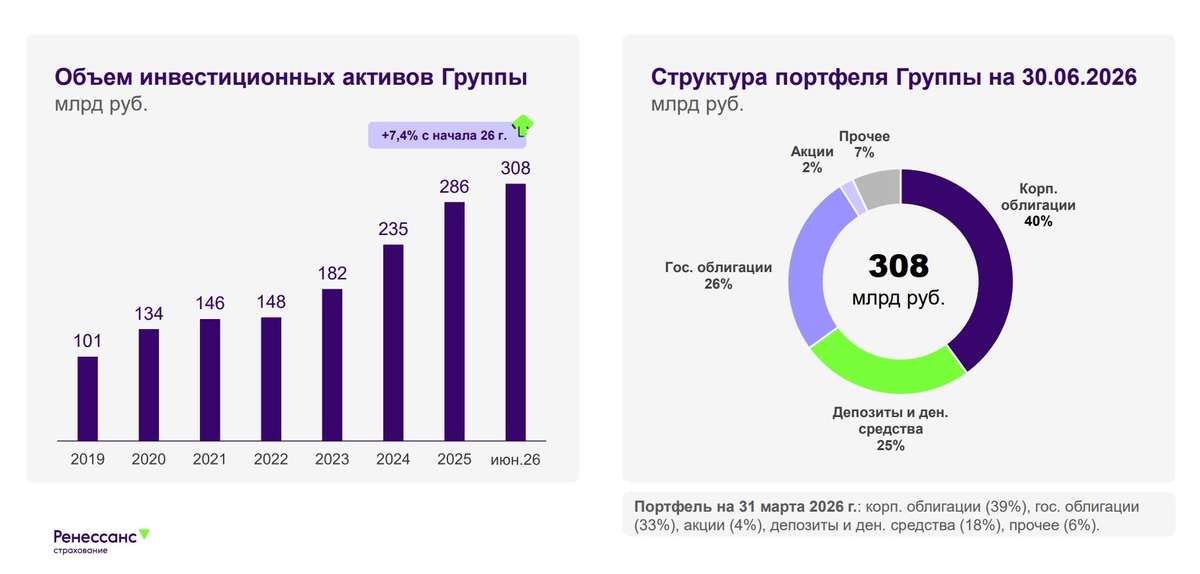
✔️инвестиционный портфель вырос на 7.4% п/п (286.4 → 307.7 млрд);
Что не нравится:
✔️расход от инвестиционной и финансовой деятельности -3.5 млрд против дохода +4.5 млрд в 1 пол 2025;
✔️результат от страховых операций снизился на 42.2% г/г (8.3 → 4.8 млрд);
✔️чистый убыток -1.4 млрд против прибыли +5.9 млрд в 1 пол 2025.
Дивиденды:
По дивидендной политике группа стремится выплачивать дивиденды в размере не менее 50% от чистой прибыли за год. Решения о размере выплаты принимается с учетом потребностей в инвестициях для развития бизнеса, достижения ключевых целей стратегии и необходимости соответствовать требованиям к достаточности капитала.
По данным сайта Доход дивиденд за 9 мес 2026 года прогнозируется в размере 3.51 руб (ДД 5.17% от текущей цены).
Мой итог:
Разбивка по сегментам страховой деятельности (г/г):
- НСЖ +15.4% (52.7 → 60.8 млрд);
- ИСЖ -90% (2 → 0.2 млрд);
- кредитное и рисковое страхование -3% (3.3 → 3.2 млрд);
- автострахование +1.4% (21.5 → 21.8 млрд);
- ДМС +7.3% (5.5 → 5.9 млрд);
- прочее +23.1% (7.2 → 7.9 млрд).
Эффект от консолидации с Райффайзен себя исчерпал и динамика по НСЖ замедлилась. Стоит отметить, что в релизе компания не показала отдельно НСЖ и ИСЖ (собрала в один общий сегмент, показав общий рост на 11.4% г/г), но косвенно можно посчитать ИСЖ и становится понятно, почему Ренессанс спрятал эти цифры. Non-life (авто, ДМС и прочее), в целом, показал скромный рост, но динамика лучше той, что была за 2025 год.
За полугодие получен убыток по двум причинам. Во-первых, уполовинился результат от оказания страховых услуг на фоне опережающего роста расходов. Во-вторых, зафиксировали расход по инвестиционной и финансовой деятельности против дохода в прошлом году. Судя по всему, большая ставка на ОФЗ не оправдала себя (доход от фин. активов переоцениваемых по справедливой стоимости снизился с 18.6 до 5.8 млрд).
Несмотря на такой результат, инвестиционный портфель за полгода все же увеличился. На конец полугодия разбивка по активам следующая (в скобках процент на 31.12.2025):
- корп. облигации 40% (41);
- гос. и муниципальные облигации 26% (33);
- депозиты и дс 25% (18);
- акции 2% (4)
- прочее 7% (4).
Как видно, произошел переток из облигаций в денежные средства, а также часть капитала ушла из акций в прочие активы.
Ранее компания озвучивала планы на 2026 год:
- страховые премии + от 6 до14%;
- ROE выше 30%;
- прибыль выше 2025 года.
Если по страховым премиям иду в рамках прогноза, то с ROE и прибылью пока выглядит нереально. С учетом текущей ситуации как-будто не стоит ожидать снижения расходов по страховым услугам (правда страх за имущество может подтолкнуть к росту страховых премий). Плюс динамика снижения ключевой ставки очень медленная и сильной переоценки ОФЗ вряд ли стоит ожидать (если только не поможет геополитика). Наверное, за 2 полугодие можно рассчитывать на прибыль в районе 2.4 млрд, что дает P/E 2026 = 37.9 и дивиденд около 0.9 руб (ДД 1.32% от текущей цены). Дорого.
В общем, стало все неопределенно. Неясно, как будет чувствовать себя страховой бизнес в ближайшие годы (и особенно пока продолжаются атаки БПЛА по различной инфраструктуре). Также непонятно, когда результаты по инвестиционной деятельности будут соответствовать ожиданиям компании и инвесторов в нее. С учетом этого инвестировать в Ренессанс можно только с верой на скорейшее завершение СВО.
При этом компания продолжает программу байбэка, уже выкупив с рынка 10 млн акций. Ранее говорилось, что гашения казначеек ждать не стоит. Но теперь все переигралось, и более того, компания будет ускорять процесс погашения. Юридические процедуры по 1 этапу начнутся в 4 кв 2026, 2 этап будет производится в 2027 после окончания программы выкупа.
Акции были в портфеле, но недавно продал.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
🏤 Мегановости 🗞 👉📰
1️⃣ Группа "Ренессанс страхование" $RENI получила чистый убыток 1,4 млрд ₽ в I полугодии 2026 года против прибыли 5,9 млрд ₽ годом ранее.
Суммарные премии выросли на 8,3%, до 100 млрд ₽, а инвестиционный портфель — на 7,4% с начала года, до 308 млрд ₽.
Компания назвала убыток расчетным, не связанным с оттоком денежных средств, и отметила улучшение ситуации в июле.
Расчетный характер убытка при росте премий и инвестиционного портфеля говорит о временном давлении на прибыль, а не о фундаментальном ухудшении бизнеса.
Как Ренессанс страхование нашел свою нишу?
Страховой сектор традиционно считается одним из бенефициаров смягчения денежно-кредитной политики. Финансовый отчет Ренессанс страхование $RENI за полугодие 2026 года по МСФО дает отличную почву для того, чтобы разобрать механику этого бизнеса.
🏦 Итак, объем страховых премий Группы за отчетный период вырос на 8,3%, до 100 млрд рублей. Диверсифицированная бизнес-модель позволяет компании расти темпами выше среднерыночных. При этом в высокомаржинальных сегментах, таких как КАСКО для физлиц, страхование имущества и инвестиционно-накопительное страхование, компания продемонстрировала двузначные темпы роста.
Также компания зарабатывает на своем внушительном инвестпортфеле, который увеличился еще на 7,4% (+21,3 млрд) с начала 2026 года. Структура активов консервативна и не претерпела сильных изменений: основу составляют ОФЗ и корпоративные облигации. По мере дальнейшего смягчения ДКП этот портфель будет генерировать высокий инвестиционный доход. Хотя ЦБ замедлил темп снижения «ключа», регулятор четко дал понять, что цикл снижения продолжается.
Несмотря на стабильные источники дохода, в итоговой строчке по полугодию оказался чистый убыток в размере 1,4 млрд рублей. Тут кроется "бухгалтерская ловушка" страхового сектора. Этот минус обусловлен переоценкой ценных бумаг. Неденежные статьи могут легко отыграться в будущих периодах (только июль перекрыл убыток всего полугодия), поэтому я больше обращаю внимание на органический рост бизнеса.
Достаточность капитала выросла до 130%, что на 25 п.п. выше регуляторного минимума. У эмитента сформирован приемлемый запас прочности, позволяющий комфортно развивать бизнес. В начале лета компания запустила buyback, в рамках которого уже выкупила около 10 млн акций. Для нас, частных инвесторов, buyback выгоден, так как выкуп происходит по цене ниже капитала, а значит, в рамках этой опции будет происходить раскрытие акционерной стоимости.
💼 Любопытно, что эмитент принял решение ускорить процесс погашения бумаг. Так, в четвертом квартале 2026 года компания запустит первый этап погашения акций, который может охватить до половины всего целевого объема (10% от уставного капитала компании). Оставшийся объем выкупленных акций будет погашен во второй половине 2027-го. В общем, история с байбеком позитивна для акционеров, как не крути.
Ренессанс Страхование ставит целью расти быстрее рынка, но добирать объемы только в высокомаржинальных сегментах. Это рост не любой ценой ради доли рынка, а взвешенное расширение с учетом операционной эффективности. Такой подход мне импонирует и позвоялет искать точки входа в актив. Но тут, как говорится, все от рынка зависит.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!
Обратные выкупы акций в 2026 году. Как на этом заработать?
На российском рынке немало компаний, которые запускают программы обратного выкупа акций. Я собрал список тех, у кого такие программы действуют или были активны в 2025–2026 годах.
Сразу предупрежу: список не статичен — компании то запускают, то приостанавливают программы, поэтому всегда стоит сверяться со свежими отчетами.
• Роснефть #ROSN Возобновила программу в апреле 2024 года, срок продлён до конца 2026 года. Объём — до 102,6 млрд рублей.
• Новатэк #NVTK В мае 2026 года СД одобрил продление ранее утверждённой пятилетней программы выкупа собственных акций — до 17 декабря 2031 года.
• Яндекс #YDEX В начале мая 2026 года СД утвердил программу объёмом до 50 млрд рублей сроком на два года.
• Ozon #OZON В ноябре 2025 года компания объявила о запуске программы до конца 2026 года. Объём — до 25 млрд рублей. Цель аналогичная Яндексу — мотивация персонала.
• Т-Технологии #T Программа до конца 2026 года. Объём обозначен как «до 10% free-float».
• Хэдхантер #HEAD В мае 2026 года СД одобрил buyback на сумму до 15 млрд рублей сроком на 12 месяцев. Компания планировала погасить выкупленные акции, чтобы увеличить акционерную стоимость.
• Ренессанс Страхование #RENI В июне 2026 года СД рекомендовал отказаться от выплаты части дивидендов за 2025 год и вместо этого запустить программу обратного выкупа объёмом до 5 млрд рублей сроком на 12 месяцев.
• Совкомбанк #SVCB В июне 2026 года анонсировал программу. Особенность: выкуп проводит дочерняя структура («Совкомбанк Страхование жизни») плановым объёмом около 2 млрд рублей в квартал.
• Группа Астра #ASTR В июне 2026 года объявила второй этап программы. Максимальный объём — до 4 млн акций (около 2% уставного капитала). Цель — мотивация топ-менеджмента и финансирование потенциальных сделок M&A.
• Whoosh #WUSH В конце июня 2026 года компания объявила о возобновлении программы байбэка. Цель — мотивация сотрудников.
• Софтлайн #SOFL Продлил действующую программу байбэка. Часть выкупленных акций планируется использовать для мотивации персонала и будущих сделок M&A.
• Банк Санкт-Петербург #BSPB В апреле 2026 года прошла очередная программа объёмом 3 млрд рублей. Цель — поддержание капитализации; при этом компания практикует погашение выкупленных акций.
• Фикс Прайс #FIXR Запустил программу с сентября 2025 года сроком примерно на год. Объём — до 1% уставного капитала. Акции направляли на программу мотивации сотрудников.
• Инарктика #AQUA С 2023 года действует программа выкупа на 1 млрд рублей (около 1,8% акционерного капитала).
Как на этом заработать?
• Смотрим, за чей счет банкет. Идеально, если выкуп за счет свободного денежного потока (FCF): это говорит о зрелости бизнеса, и такие истории часто растут органично. Красный флаг — байбэк на кредитные деньги.
• По какой цене выкупают? Если компания выкупает бумаги на пике ажиотажа — она переплачивает, а вы, если зайдете следом, рискуете застрять в минусах на годы. Ищите ситуации, где цена выкупа близка к вашей справедливой оценке или дает премию к рынку.
• Какова цель программы? Если байбэк — всего лишь для мотивации персонала, то роста акций можно не ждать. Реальный шанс заработать появляется, когда цель программы — поддержать цену из-за недооценки.
• Какой объём относительно free-float? Чем больше доля выкупаемых бумаг от реально торгуемых, тем сильнее эффект пружины. Если объем выкупа скромный (менее 1–2%), это не изменит спрос и предложение — цена может просто проигнорировать новость.
• Что будет с выкупленными акциями? Если их погасят — эффект положительный (меньше акций, выше EPS). Если передадут сотрудникам или используют для сделок M&A — число бумаг в обращении не изменится, и эффект на цену будет слабее.
• Не подменяет ли байбэк дивиденды? Выгодно, когда байбэк идет сверх обычных дивидендов. Если же это замещение, то иногда лучше взять кэш дивидендами сейчас, чем ждать роста котировок от сокращения бумаг.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🟣🟡 ИнвестВзгляд: Ренессанс: страховка от кризиса или от дивидендов?
📌 Главное правило инвестиций в российские компании: когда менеджмент говорит «мы заботимся о вашей долгосрочной стоимости», он обычно имеет в виду «мы не хотим платить вам деньги прямо сейчас, но обещаем, что потом будет лучше, честное слово».
📊 Но начнем по порядку. По итогам 2025 года компания отчиталась рекордной чистой прибылью в 11 млрд рублей. Страховые премии подскочили на 21%, до 205 млрд рублей, а инвестиционный портфель вырос на 22% — до 286 млрд.
⚠️ А теперь к реальности. Рост чистой прибыли составил всего 2%. Однако в первом квартале 2026 года прибыль уже упала на 16%, до 2,1 млрд рублей. Премии растут — а деньги куда-то утекают. Расходы на страховые случаи в сегменте non-life и слабые результаты от инвестиций сделали свое черное дело.
🎬 Главный сюжет: дивиденды отменили, байбэк объявили
💥 В июне 2026 года совет директоров принял решение, которое многие инвесторы восприняли как удар под дых: финальные дивиденды за 2025 год в размере 5,9 рубля на акцию (около 6% доходности) не выплачивать. Вместо них — программа обратного выкупа акций на сумму до 5 млрд рублей в ближайшие 12 месяцев.
🔍 Объем байбэка эквивалентен примерно 10% акций компании. При этом в свободном обращении находится 30% акций, то есть с рынка могут выкупить до трети всего free float. Акции будут выкупаться с рынка и погашаться.
💬 Менеджмент объясняет это просто: акции недооценены, рыночная оценка не отражает стратегический потенциал, а байбэк создаст больше стоимости для акционеров, чем дивиденды. По расчетам компании, эффект от выкупа более чем в два раза превышает потенциальную доходность от дивидендов.
👍 С одной стороны — логика есть. Компания инвестирует в байбэк на 50% больше, чем планировала на дивиденды (5 млрд против 3,3 млрд). Сокращение количества акций увеличивает прибыль на акцию (EPS) и будущие дивиденды при неизменном payout. Руководство обещает вернуться к дивидендным выплатам и даже увеличить их размер на каждую акцию.
👎 С другой стороны — отказ от дивидендов всегда настораживает. Особенно когда это происходит на фоне падающей прибыли.
🔮 Что дальше?
🎯 Менеджмент ставит амбициозные цели: рентабельность капитала выше 30%, среднегодовой рост чистой прибыли около 20% на горизонте 2026–2028 годов. Планируют расти в два раза быстрее рынка. Основной драйвер — накопительное страхование жизни, которое в 2025 году выросло на 53,6%.
🤖 Компания также активно внедряет ИИ: голосовые роботы обрабатывают 42% звонков, ИИ-бот закрывает 35% обращений самостоятельно. Звучит технологично. Но технологии технологиями, а прибыль прибылью.
🎯 ИнвестВзгляд: Ренессанс Страхование — это случай, когда «все сложно». Компания растет быстрее рынка, имеет сильные позиции, консервативный портфель и амбициозные планы. Но рост премий не конвертируется в рост прибыли. Тем не менее, если байбэк действительно состоится в полном объеме, а дивиденды вернутся — история может быть интересной. В моем портфеле акции компании присутствуют, и, как большинство активов, находятся в красной зоне (–41%). В зеленой зоне только фонды и облигации, что дает повод задуматься...
$RENI
Мировое страхование. Мнение страховой компании Allianz
Вышел Годовой отчет Allianz, в котором компания делится взглядами на мировой страховой рынок (доступен на сайте компании). Ниже приводим резюме, подготовленное с использованием ИИ.
Общая картина
Мировой страховой рынок переходит от бума к нормализации. В 2025 году премии выросли на +7,1% до 6,9 трлн EUR (+456 млрд к пулу), замедлившись с рекордных +9,4% в 2024-м, но оставаясь выше десятилетнего среднего (+5,6%). По сегментам: жизнь — 2 861 млрд EUR, P&C — 2 320 млрд, здоровье — 1 688 млрд.
Важный нюанс: значительная часть роста — это цены, а не расширение покрытия. Проникновение страхования выросло лишь до 7,2% ВВП (ниже уровня десятилетней давности в 7,3%).
По сегментам
P&C нормализуется: рост замедлился до +3,8% по мере созревания ценового цикла. Северная Америка держит 52% мирового рынка.
Жизнь остаётся крупнейшим сегментом (+6,9%); бум аннуитетов в США выдыхается, лидерство возвращается к Азии.
Здоровье — самый быстрорастущий сегмент (+12,3%, рекорд с 2014 года), драйвер — медицинская инфляция; США дают более 70% мировых премий.
Геополитика
Отчёт делает сильный акцент на войне с Ираном как внешнем шоке предложения. Прогноз мирового роста ВВП снижен до +2,6% на 2026 год, еврозоны — до +0,8%. Фрагментация мировой экономики подрывает саму основу страхового бизнеса — трансграничное объединение рисков и мобильность капитала. Растёт спрос на политическое страхование, кибер-, морское и авиационное покрытие; появляются новые ниши (энергетическая независимость, CHIPS Act, оборонные расходы).
Региональные сдвиги
США доминируют: доля выросла с 42,5% до 46,4% за десятилетие.
Китай — уверенное второе место (10,9%), но при 746 млрд EUR он вчетверо меньше рынка Северной Америки (3 191 млрд).
Западная Европа теряет вес (-4,9 п.п. за декаду).
Азия — структурный двигатель роста (+10,9% без Китая и Японии).
Прогноз до 2036 года
Рынок будет расти на +5,3% в год, пул увеличится на 5 260 млрд EUR, более половины прироста — из Азии. Здоровье останется самым быстрым сегментом (+6,7%), жизнь +4,9%, P&C +4,7%. Индия — главная точка роста (+10,7% в год): при этом сильно недострахована (проникновение 3,8% ВВП, всего ~85 EUR на человека), более 50% автомобилей без страховки, доминирует страхование жизни (74%).
Ключевой вызов — доступность и климат
Застрахованные убытки от катастроф растут на +5–7% в год в реальном выражении. В США премии по страхованию жилья выросли на +38% за 2019–2024 (вдвое быстрее инфляции). Дорожающие полисы вытесняют малообеспеченные домохозяйства из покрытия, а риски перекладываются на госбюджеты (незастрахованные убытки в ЕС — ~59 млрд EUR в год в 2021–2023). Европа движется к обязательным государственно-частным NatCat-схемам (Франция, Италия, готовящаяся Германия). Вывод отчёта: одного перепрогнозирования цен уже недостаточно — нужны стимулы к адаптации, адресные механизмы доступности и государственно-частное разделение рисков.
Например, на днях Всемирная метеорологическая организация (ВМО) подтвердила: в тропической части Тихого океана установились условия «Эль-Ниньо». В июле–сентябре 2026 года явление быстро усилится до мощного. Что это значит: выше риск волн жары, засух и сильных дождей во многих регионах мира. Аномалии температуры океана превысят 2 °C, вероятность потепления в ключевых зонах — более 80%. «Условия Эль-Ниньо уже наблюдаются и, согласно прогнозам, быстро усилятся. Это увеличит риск засух, сильных дождей и волн жары на суше и на море», — Генсек ВМО Селеста Сауло. Пик обычно приходится на ноябрь–февраль. ВМО наращивает системы раннего предупреждения, чтобы помочь странам подготовиться.
Что обсудили на Финансовом конгрессе 2026 и каких изменений ждать на страховом рынке
На днях в Петербурге завершился Финансовый конгресс Банка России. Попытаемся сделать краткое резюме обсуждений, касающихся страхового рынка.
Кредитное страхование жизни
С 19 октября вводятся два новых стандарта ВСС — для страхования жизни по потребкредитам и по ипотеке. Они уже одобрены президиумом союза и согласуются с ЦБ; после запуска станут обязательными для членов страховой ассоциации ВСС.
Что изменится: Срок рассмотрения заявки на выплату по потребкредитам — 5 дней. Полисы станут прозрачнее, из них уберут значительную часть исключений. Средняя доля выплат должна вырасти с нынешних 3–5% (в отдельных компаниях) до ~30% по потребкредитам и ~50% по ипотеке. Снизятся банковские комиссии посредникам (сейчас, по оценкам, до ⅔ премии), что повысит ценность полисов.
Также появился рэнкинг по фактическим выплатам по ипотеке Сбера: «Сбербанк страхование жизни» — 86%, СОГАЗ — 54%, «РЕСО-Гарантия» — 52%, «Росгосстрах» — 48%, «Абсолют Страхование» — 46%. ЦБ предложил расширить его на весь рынок.
Изменения в ОСАГО
С 11 июля — новая методика расчёта стоимости запчастей: Аналоги не учитываются, если они дешевле оригинала более чем на 70% (раньше — 80%). Расходники оцениваются по рыночным ценам без скидок; детали одноразового использования — в полном объёме. Первая версия справочников — 19 сентября.
Последствия: средняя выплата вырастет на 8–9% (сильнее — по ушедшим с рынка маркам), средняя цена полиса — не более чем на 5–6%. Резкий рост тарифов затронет только самых аварийных водителей.
Риски логистики
Из-за сбоев в поставках из Китая возможны более долгие и дорогие ремонты. Запчасти не относятся к приоритетным грузам, а дефицит может накапливаться. Смягчают ситуацию складские запасы и буферные склады; эксперты рекомендуют развивать альтернативные цепочки поставок.
Лимит выплат по ОСАГО
Обсуждается законопроект, закрепляющий предельную выплату на уровне 400 тыс. руб. (возможное принятие — весенняя сессия Госдумы). Конституционный суд уже поддержал страховщиков в спорах о выплатах сверх лимита. Мера должна снизить убыточность ОСАГО (сейчас уровень выплат в среднем по РФ превысил 100%) и уменьшить число судебных споров.
Общий вектор: стандартизация, прозрачность продуктов, развитие электронного урегулирования убытков и защита потребителей — доверие клиентов становится таким же важным конкурентным фактором, как и цена полиса.
Более половины россиян планируют работать после выхода на пенсию
Каждый шестой абсолютно уверен, что после достижения пенсионного возраста продолжит работать, 15% примут решение в зависимости от обстоятельств, столько же – планируют устроиться на неполный рабочий день, а 14% будут исходить из состояния здоровья. К таким выводам пришли аналитики RENI по результатам опроса 1275 работающих россиян до 60 лет из городов-миллионников.
Почти треть (30%) будут работать на пенсии ради возможности финансово поддерживать своих детей и внуков, 29% не представляют себя без любимой профессии, четверть респондентов будет работать из-за ипотеки или иных кредитов, а еще 27% хотели бы сохранить финансовую независимость.
Участникам опроса также предложили назвать сумму, которой, по их мнению, хватит среднестатистическому пенсионеру на месяц комфортной жизни в 2026 году. Сумму до 30 тыс. рублей назвали 15%, каждый шестой – от 30 до 50 тыс. рублей, свыше трети уверены, что для этого достаточно 50–100 тыс. рублей, 16% считают комфортным доход в пределах 100–200 тыс. рублей, а 17% убеждены, что современному пенсионеру нужно минимум 200 тыс. рублей в месяц, чтобы чувствовать себя комфортно.
Помимо основной работы, участники опроса рассматривают и другие источники дохода на период пенсионного возраста. Самым популярным способом сохранить заработок после выхода на пенсию оказалась сдача недвижимости в аренду (36%). Еще 34% планируют использовать личные накопления, а каждый третий собирается продать часть имущества. В топ-5 популярных источников дохода также вошли выплаты по программам долгосрочных сбережений (33%) и собственный бизнес (32%).
“Программа долгосрочных сбережений действительно является эффективным инструментом долгосрочного планирования с софинансированием государства до 36 тысяч рублей в год в течение 10 лет, налоговыми вычетами и налоговыми льготами. Программа появилась относительно недавно, в 2024 году, и, как показал опрос, не все еще успели с ней ознакомиться, поэтому у нее большой потенциал для роста. Чем раньше человек принимает решение начинать копить, тем его финансовые цели становятся достижимее,” - комментирует генеральный директор НПФ “Ренессанс накопления” Владислав Гусев.
Каждый пятый готов принять на пенсии финансовую помощь от своих детей при условии, что это не навредит их семейному бюджету, 19% убеждены, что помощь своим родителям-пенсионерам – это обязанность каждого, а 20% скорее откажутся от подобной поддержки.
*Методология: Опрос проведен в июне 2026 года методом онлайн-анкетирования среди 1275 россиян из городов-миллионников.
P.S. Приводим выдержку из нашей презентации по ПДС. На сайте НПФ "Ренессанс Накопления" есть калькулятор.
P.P.S. Не является инвестиционной рекомендацией.
RENI выкупила с рынка примерно 7,3 млн своих акций в июне 2026 года
Группа Ренессанс страхование опубликовала данные о выкупе акций с рынка за июнь 2026 года. Доступно на сайте в разделе Инвесторам – Акции – Обратный выкуп акций (buyback) – Узнать статус выкупа. В июне Группа выкупила с рынка примерно 7,3 млн своих акций. Общий уставной капитал Группы составляет 556 952 780 акций.
Ранее, 3 июня 2026 года, Совет директоров ПАО «Группа Ренессанс Страхование», для увеличения стоимости компании для акционеров, рекомендовал: (1) Провести обратный выкуп акций (buyback) в объёме до 5 млрд рублей в ближайшие 12 мес. (2) Погасить акции компании в объеме до 10% уставного капитала.
Реализация программы buyback должна увеличить размер выплаты будущих дивидендов на каждую акцию. Группа не собирается уходить с фондовой биржи, а наоборот, стремится нарастить капитализацию. Группа намерена сохранить приверженность дивидендной политике в будущем.
Не является инвестиционной рекомендацией.
В России появится новый налоговый вычет
Россияне с 1 сентября смогут получить налоговый вычет на долгосрочные сбережения: это позволит вернуть часть НДФЛ в зависимости от суммы уплаченных страховых взносов по долгосрочным договорам добровольного страхования жизни, заключенным с начала 2025 года, рассказали РИА Новости в Минфине РФ.
Размер налогового вычета зависит от суммы уплаченных страховых взносов, а также ставки НДФЛ, по которой облагаются доходы налогоплательщика.
В министерстве пояснили, что налоговый вычет на долгосрочные сбережения является одной из мер господдержки для развития культуры долгосрочных накоплений и повышения интереса граждан к финансовым инструментам, позволяющим формировать сбережения на будущее.
Кроме того, с 1 сентября повышается вычет для родителей, делающих взносы в пользу своих детей: они смогут заявить к вычету сумму взносов до 500 тысяч рублей. «Максимальная сумма вычета для родителей, заключающих договоры в пользу детей, выросла с 400 тысяч до 500 тысяч рублей», - говорится в сообщении.
Подробно узнать об условиях получения вычета и уточнить его размер налогоплательщики могут в ФНС России, добавили в Минфине.
А мы напомним, что налоговые вычеты можно получать на продукты накопительного и инвестиционного страхования жизни, которые мы предлагаем клиентам. Среди самых популярных в моменте – накопительное страхование жизни с гарантированным доходом (НСЖ) и Программа долгосрочных сбережений (ПДС), реализованная у нас через НПФ «Ренессанс Накопления».
В июне зафиксированы рекордные объемы страхования электрокаров и гибридов
За 1 полугодие 2026 года «Ренессанс страхование» оформила почти втрое больше полисов каско для электромобилей и гибридов, чем за тот же период прошлого года. Июнь стал рекордным - число новых договоров выросло более чем в 3,5 раза к июню 2025-го.
Наиболее популярные марки - Voyah, Evolute, Geely и LiXiang - в совокупности дают почти три четверти всех договоров. Среди них хорошо виден разрыв между покупателями новых машин и рынком подержанных: владельцы Voyah и Evolute страхуют преимущественно новые автомобили, тогда как среди клиентов с Geely и LiXiang около 80% - машины прежних лет выпуска.
Портрет покупателя остается устойчивым: мужчины 72%, средний возраст - 44 года, самая большая группа - от 36 до 45 лет. Молодежь до 25 лет - около 2%.
Географически лидируют Москва и Петербург, однако в июне регионы росли быстрее столиц. Краснодар увеличил число договоров к маю в 2,5 раза, Казань и Нижний Новгород - на 57-67%. Москва и Петербург прибавили по 10-12%.
С 2022 года в компании работает Каско Power - специализированная программа для электромобилей. Она покрывает риски, которых нет в стандартном полисе: повреждение высоковольтного аккумулятора, выход из строя зарядного кабеля и зарядного устройства, самовозгорание. Отдельно предусмотрена эвакуация при полной разрядке батареи - без ограничений по числу выездов. Лимит на обращение без справок составляет до 30% от страховой суммы, что в несколько раз выше среднего по рынку. Тариф при этом сопоставим с обычным каско.
«Каско Power мы запустили, когда электромобиль был редкостью на российских дорогах. За четыре года рынок изменился: другой объем, другой состав марок, другая география. Программа развивалась вместе с ним - сейчас в ней покрыты риски, о которых четыре года назад мало кто думал: разрядка посреди трассы, повреждение кабеля, проблемы с аккумулятором», - говорит Елена Сафонова, управляющий директор «Ренессанс страхование».
* Power (англ.) - «Заряд»
RENI представляет Годовой отчет компании за 2025 год
Группа Ренессанс страхование (MOEX: RENI) опубликовала Годовой отчет для инвесторов за 2025 год. По сравнению с прошлогодним изданием отчет представляет более детальное раскрытие результатов продолжающейся цифровой трансформации компании. Как и ранее, документ также содержит сведения нефинансового характера, демонстрируя стратегический взгляд Группы на устойчивое развитие.
По итогам 2025 года Группа сохранила 6-е место среди российских страховщиков по объему страховых премий, по данным ЦБ РФ. Основным драйвером роста стало накопительное страхование жизни: премии в этом сегменте увеличились на 53,6%, до 116,4 млрд рублей. Автострахование прибавило 4,2% и составило 46,4 млрд рублей.
Коэффициент достаточности капитала составил 125% при регуляторном минимуме 105%. Инвестиционный портфель вырос на 22,1% и достиг 286,4 млрд рублей, активы - 323,2 млрд рублей, капитал - 56,3 млрд рублей. Рейтинговое агентство «Эксперт РА» подтвердило кредитный рейтинг Группы на уровне ruAA.
2025 год был объявлен в компании годом операционной эффективности и масштабирования использования искусственного интеллекта (ИИ) и других технологических инициатив, которые создают устойчивое конкурентное преимущество Группы. В отличие от отчета за 2024 год, где внедрение ИИ описывалось как общий приоритет, в новом годовом отчете раскрыты конкретные показатели по каждому направлению. Голосовые роботы в сервисном контакт-центре обрабатывают 42% входящих звонков без участия операторов. ИИ-бот в личном кабинете физлиц закрывает 35% обращений самостоятельно. В сегменте ДМС ИИ-ассистент согласовывает медицинские протоколы за 5 минут вместо 1 часа и охватывает 24% от общего потока запросов. В 2025 году реализован ряд проектов для улучшения клиентского сервиса и повышения эффективности, в результате операционная эффективность повышена на 17%, оценка качества клиентского сервиса выросла на 0,4 балла в области продуктов автострахования и составила 4,8 балла по 5 балльной шкале.
В 2025 году Группа получила «золото» в рейтинге Forbes «Лучшие работодатели России» второй год подряд. По оценке Smart-Lab, крупнейшего независимого сообщества частных инвесторов в России, Группа заняла 3-е место среди российских эмитентов по качеству работы с инвесторами. У компании более 120 тыс. инвесторов, а доля акций в свободном обращении превышает 35%.
Отчет подготовлен в соответствии с требованиями Global Reporting Initiative (GRI) и включает ESG databook - сборник ключевых показателей устойчивого развития. Группа сохраняет уровень «ВВ» рейтинга устойчивого развития. В 2025 году Группа получила диплом за лидерство в ESG-прозрачности в категории «Страховые компании» на конференции агентства «Эксперт РА». Аналитики агентства отдельно выделили управление социальными рисками, прозрачную систему мотивации персонала, корпоративное управление рисками и практики противодействия коррупции.
Для Группы Ренессанс страхование годовой отчет остается важным инструментом корпоративного управления. Компания и в дальнейшем намерена сохранять высокие стандарты раскрытия информации. Годовой отчет доступен на сайте компании в разделе Инвесторам - Отчетность – Годовой отчет за 2025 год.
Страхование ответственности перевозчика или страхование груза: что выбрать?
Потеря груза стоимостью 10–20 миллионов рублей часто ставит транспортную компанию перед выбором: платить компенсацию грузовладельцу или закрыть бизнес. Многие грузовладельцы считают, что от такой ситуации их защищает полис страхования ответственности у перевозчика / экспедитора, который является обязательным согласно ФЗ-67 от 14.06.2012. Однако на практике страхование ответственности перевозчика помогает далеко не всегда. Светлана Вьялкова, директор управления андеррайтинга страхования грузов «Ренессанс страхование», объясняет, что на практике два вида страхования работают по разным принципам.
(1) Страхование груза (карго-страхование) — это страхование имущества в пути. Застраховать груз может любое заинтересованное юридическое лицо: грузовладелец, транспортная компания, лизингодатель или лизингополучатель. Главный критерий — финансовый интерес: если груз поврежден, у страхователя возникают убытки.
(2) Страхование ответственности — другой продукт, профильный именно для перевозчика или экспедитора. Когда транспортная компания берет заказ на перевозку груза, она материально отвечает за сохранность товара. Если в пути что-то идет не так — ДТП, хищение, пожар, повреждение, исчезновение машины — перевозчик обязан возместить ущерб грузовладельцу, независимо от причины инцидента.
Принципиальная разница — в объеме покрытия, логике продукта и в том, кто является страхователем и выгодоприобретателем.
Когда работает полис ответственности?
Полис страхования ответственности хорошо работает для новых парков, при качественной внутренней системе контроля, в том числе строгом контроле за водителями, на ограниченных и стандартизированных маршрутах (например, в пределах города). Но для реальной «живой» логистики большинство требований невыполнимы и служат причиной отказа в страховой выплате. Если грузовладелец считает, что полис ответственности — это некий «гигиенический минимум», как полис ОСАГО у автомобиля, такой подход вполне оправдан. То есть компания-перевозчик хотя бы позаботилась о своей экономической и финансовой стабильности. Это означает, что перед нами более-менее надежный подрядчик, который завтра никуда не испарится. В таком случае полис ответственности можно рассматривать как фактор стабильности и долгосрочности намерений перевозчика. Но если грузовладелец хочет видеть в полисе страхования ответственности реальную защиту, то этот миф придётся развенчать.
Что покрывает полис страхования грузов?
Когда мы страхуем груз, мы можем застраховать его просто как имущество во время движения. Груз может застраховать как грузовладелец, так и транспортная компания. Это может быть лизингодатель, лизингополучатель, вообще любое лицо, которое заинтересовано в том, чтобы груз приехал в целости и сохранности. Наиболее распространено страхование «от всех рисков». Этот полис обеспечивает защиту от повреждений груза по любым причинам (кроме таких исключений, как, например, военные действия и воздействие ядерной энергии) и от хищения. Такое страхование дороже, но перечень рисков максимально полный. Кроме того, есть варианты страхования «Частная авария» и «Без ответственности за повреждения». Их стоимость на 20-30% ниже, чем у программы «от всех рисков».
Подробнее на сайте компании.
Новый виток эскалации набирает обороты. Что за ним последует?
Российский рынок сейчас напоминает натянутую струну — после двух обвалов за неделю он вплотную подошел к уровням, которые обычно служат последним рубежом для «медведей». Страх уже зашкаливает, а паника достигла таких значений, что исторический опыт подсказывает: вот-вот может сформироваться локальное дно. Но загвоздка в том, что одного технического отскока здесь мало — нужны реальные причины для роста, а их пока не видно.
Во главе угла по-прежнему цены: инфляция разгоняется (0,25% только за семь дней), а годовые показатели уже вплотную подобрались к 6%, и главный драйвер этого рывка — топливо. Если вслед за бензином и соляркой начнут дорожать продукты, логистика и стройматериалы, у ЦБ просто не останется поводов для позитива, и о снижении ставки придется забыть.
Однако ключевым источником неопределённости сейчас выступает украинский конфликт, эскалация которого создаёт всё новые риски. Баланс сил смещается: Киев переходит к более жёсткой риторике и требованиям.
На фоне этого на границе с Беларусью фиксируется рост напряжённости — ОДКБ отмечает почти ежедневные полёты украинских БПЛА, а официальный Киев ставит Минску условия: демонтировать ретрансляторы и остановить топливные поставки.
Риторика западных партнёров также заметно ужесточается. Госсекретарь США Марко Рубио по итогам встречи на Аляске подчеркнул, что речь шла лишь о предложениях, а не о соглашениях, — в противном случае, по его словам, боевые действия уже были бы остановлены. При этом он подтвердил готовность Вашингтона содействовать урегулированию в любом конструктивном формате, выразив уверенность, что США смогут выступить связующим звеном между сторонами.
Однако глава МИД России Сергей Лавров представил противоположную трактовку: по его версии, Москву ввели в заблуждение относительно достигнутых договорённостей, которые на деле использовались лишь для того, чтобы нарастить военную помощь Киеву.
Тем временем Эмманюэль Макрон заявил о сближении позиций Европы и США по украинскому вопросу, призвал усилить европейскую составляющую НАТО и сообщил о задержании танкера, причастного, по данным Парижа, к российским поставкам.
Вечерний отскок на торгах был полностью нивелирован новым ультиматумом со стороны Киева. Украинская сторона анонсирует новый этап противостояния: Зеленский объявил о запуске «40-дневной операции» против России, детали которой пока не раскрываются. Известно лишь, что она согласована с руководством СБУ и, по замыслу украинской стороны, должна привести к завершению боевых действий. Вопрос в том, о каком именно «воздействии» идёт речь — дипломатическом, информационном или военном.
Градус эскалации не может расти вечно — как и страх перед неизвестностью. Всему есть предел. Как только рынок увидит, что стоит за риторикой и ультиматумами, наступит момент истины: либо долгожданный отскок как глоток воздуха, либо обновление дна. Играть на упреждение, пытаясь купить неизвестность, сейчас — риск, который я бы не советовал брать на себя.
Из корпоративных новостей:
• Лидеры: Позитив (+5,9%), Диасофт (+2,3%), Сургутнефтегаз-ап (+2,2%), Астра (+2%).
• Аутсайдеры: Сегежа (-6,3%), БСП-ао (-5,2%), СПБ Биржа (-4,5%), Мечел-ао (-4,4%).
26.06.2026 - пятница
• #X5 ГОСА по дивидендам за 2025 год в размере 245 руб/акция
• #AQUA ГОСА по дивидендам за 2025 год в размере 10 руб/акция
• #RENI ГОСА: о распределении прибыли и выплате дивидендов за 2025 год
• #FLOT ГОСА по дивидендам в размере 4,87 руб/акция
• #KZOS последний день с дивидендом 2.85 руб
• #AFKS ГОСА по выплате дивидендов за 2025 год
• #BELU последний день с дивидендом 10 руб
• #FEES ГОСА в повестке допэмиссия
• #GAZP Собрание акционеров
• #KMAZ Собрание акционеров
• #PIKK Собрание акционеров
На еженедельной основе делаю обзор своих публичных стратегий, так что подписывайся на телеграм-канал, чтобы ничего не пропустить. Всех благодарю за внимание.
'Не является инвестиционной рекомендацией
Главный барьер для страхования жизни в России — приоритеты клиентов, а не их сомнения
Наши коллеги по индустрии - «Ингосстрах», «Ингосстрах-Жизнь» и Финансовый университет - проанализировали страховое поведение жителей 36 крупнейших городов страны, пишет Forbes. Делимся основными выводами:
Несмотря на впечатляющие результаты роста всего страхового рынка в 2025 году, уровень проникновения страхования жизни в России пока заметно уступает другим видам страхования. Например, полис каско есть у 16,1% семей, страхование недвижимости — у 17,8%, ДМС — у 13,8%. Почти каждый восьмой опрошенный (11,8%) интересуется страхованием жизни, но фактических держателей полисов — не более 4,7%.
Однако, средний чек по продуктам страхования жизни в 2025 году составил внушительные 1,3 млн рублей — сумма, сопоставимая с первым взносом при покупке жилья в ряде городов. Это свидетельствует об уровне доверия тех, кто уже сделал выбор в пользу продукта. Средний предпочтительный срок страхования по всей выборке — 4,1 года, но 65,3% респондентов готовы страховать жизнь лишь на один год.
Продукт востребован прежде всего экономически активной аудиторией в возрасте 31–50 лет: 46% страхователей — люди в возрасте 41–50 лет, 34% — в возрасте 31–40 лет. На тех, кому за 50, приходится менее 10% полисов. Страхование жизни постепенно завоевывает молодую аудиторию, и это, возможно, главный сигнал о долгосрочном потенциале рынка.
Почти половина респондентов (49,9%) объясняют отсутствие полиса не недоверием к продукту, а конкуренцией с другими финансовыми целями — покупкой жилья, машины, оплатой образования детей.
Еще 26,1% признают, что откладывают решение — риски кажутся отдаленными. То есть, барьеры преимущественно поведенческие, а не структурные. 11,8% респондентов интересуются страхованием жизни, но не решаются из-за недостатка информации. Еще 9% считают продукт сложным. Среди тех, кто допускает покупку полиса в ближайшей перспективе, главным преимуществом называют доступность входа в программу — этот фактор отметили 15,4% респондентов. Далее следуют рекомендации близких (14,8%) и возможность совместить защиту с накоплением (13,3%).
Задача страховых – сделать свои продукты страхования жизни максимально понятными и простыми для клиентов.
Пенсия от работодателя - в России готовят новую программу
В России разрабатывают новый пенсионный инструмент — установленную пенсионную программу (УПП). Её суть проста: работодатель отчисляет взносы на личный пенсионный счёт сотрудника в НПФ, а деньги инвестируются и работают на будущую пенсию. При трудоустройстве человека подключают автоматически — но он в любой момент может отказаться.
Почему это важно? Несколько цифр, которые говорят сами за себя:
Разрыв между зарплатой и пенсией огромен. Сегодня средняя зарплата в России — около 100 тыс. рублей, а средняя пенсия — 25 тыс. То есть после завершения карьеры доход падает примерно в 4 раза.
Потенциал почти не используется. Из 74,4 млн занятых через работодателя на пенсию копят лишь 2,8 млн человек — это около 3,8%. Если участие вырастет хотя бы до 20%, программа охватит ~15 млн человек, а при дальнейшем развитии — до 37 млн, то есть половину работающих.
В мире это давно норма. В Нидерландах корпоративными программами охвачено ~90% работников, похожие модели работают в Германии и Китае. Результат: пенсионеры получают 60–80% прежнего заработка, а не четверть.
Корпоративные взносы крупнее личных. Средний взнос по корпоративным программам в 2025 году — 61 тыс. рублей в месяц. Это примерно в 9 раз больше, чем по индивидуальным программам (~4,5 тыс.).
Простой пример силы небольших отчислений:
Молодой специалист с 20 лет откладывает всего 1% зарплаты, а работодатель добавляет ещё 1%. К выходу на пенсию это формирует капитал размером более 10 годовых доходов — вместе с государственными выплатами этого хватает, чтобы пенсия была сопоставима со средней зарплатой за всю карьеру.
Почему именно сейчас? Распределительная система «работающие содержат пенсионеров» испытывает всё большую нагрузку: продолжительность жизни растёт, рождаемость низкая, и на каждого пенсионера приходится всё меньше работающих. А привычные ответы — повышение пенсионного возраста или взносов — непопулярны.
Инициативу уже обсудили с Минфином и Минэкономразвития, реакция позитивная. Предложения планируют направить в правительство осенью.
Готовы ли вы откладывать 1–2% от зарплаты, если работодатель добавит столько же?
RENI в гостях у шоу «Акционеры. Бизнес» с Юлией Кульматицкой»
Спасибо Т инвестиции и Юле за приглашение!
В интервью обсудили:
(1) какие направления сегодня обеспечивают основной рост бизнеса и прибыли;
(2) как меняется рынок страхования и поведение клиентов;
(3) почему прибыль оказалась под давлением, несмотря на рост страховых премий;
(4) как высокая ключевая ставка влияет на инвестиционный портфель компании;
(5) почему менеджмент сделал выбор в пользу байбэка вместо дивидендов;
(6) при каких условиях компания сможет вернуться к привычной дивидендной политике;
(7) какие цели стоят перед бизнесом на горизонте ближайших трех-пяти лет;
(8) планирует ли Ренессанс Страхование новые сделки M&A;
(9) какие продукты и сервисы станут драйверами роста в будущем;
(10) как руководство оценивает перспективы программы обратного выкупа акций.
Также ответили на вопросы инвесторов и блогеров «Пульса» о байбэке, инвестиционной привлекательности страхового бизнеса и новых страховых продуктах.
Ссылка за запись: https://www.tbank.ru/invest/social/profile/T-Investments/pochemu-renessans-otkazalas-ot-dividendov
🪙 Смартлаб 2026.
По моему мнению это было одно из лучших мероприятий, хотя на рынке и очень тяжёлые и грустные настроения.
"У кого облигации, депозиты или фонды ликвидности, тот чувствует себя хорошо" - примерно с таких слов началась конференция.
15 недель падения. Машина времени, которая отправила нас всех в 2022 год. Так и есть, но... Хочется верить, что рассвет будет, ну а пока работаем с тем что есть.
Как минимум есть инструменты, которые помогают сохранить капитал в это не простое время. $TMOS
По организации вопросов нет, все отработали на высоте.
Эмитенты старались объяснить почему они самые лучшие и во всем виноват рынок и ставка, брокеры продолжают искать своего клиента, блогеры гуляют и ищут вдохновения. Все при деле.
Мероприятие носит еще и терапевтический эффект. Когда ты выговорился и поплакался, то вроде и на душе становится легче.
Напишу то с кем удалось поговорить, но не все так как информации слишком много и её предстоит ещё переварить.
🪙Селектел.
Нравится компания, но похоже ipo ждать быстро не стоит. Но зато есть облигации.
Оборудование разрабатывают сами, в том числе и материнские платы. Но производство в Китае. $RU000A10CU89
🪙 Ренессанс страхование.
Работают с ПДС. А значит больше денег у компании и появляется дополнительная возможность заработать. $RENI
Ожидают рост рынка на 10-15 % в год, Компания растет быстрее рынка.
Buyback. По налогам это эффективнее, чем платить дивиденды.
Прибыль на акцию за 2025 год - 22 р. Если так пойдет и дальше, то можно будет в дальнейшем платить высокие дивиденды.
Див гэпы сейчас тяжело закрываются, поэтому байбек может быть эффективнее.
Есть программа лояльности. От 10 акций можно получить скидку в 15 % на услуги компании.
Максим Орловский.
Smart money идут не в акции сейчас, а в рынок долга. 👍
Из финансовых компаний Сбер лучше всех. $SBER
Тренд на нефть и бензин - мы не знаем как все будет развиваться.
Чем ниже падаешь, тем лучше перспектива. Каждый день все лучше и лучше.
Газпром может быть и по 85. И дивидендов ждать не стоит.
IPO: Совкомбанк, Аренадата, ВТБ допка. Это то в чем он поучаствовал.
Портфель : Акции 15-20%, остальное - облигации. Валюта 30 % от доли облигаций.
АПРИ. $APRI
Компании очень помогли ограничения по льготной ипотеке в 1 кв. Продажи выросли. Об этом вроде уже писал. 👍
Во 2 кв продажи пока не сильно растут. Возможно после новых ограничений по семейной ипотеке... Но те кто хотел зайти, уже зашли, так что эффект будет ограниченным.
Есть программы ипотеки 7 на 7, 7 лет под 7 процентов. И ипотека от Сбера под 11,9 %, что в целом выглядит неплохо. Все же это не 20 % на 20 лет.
Будут открывать парки Союз мультфильм по всей стране, но в основном в регионах. Название проекта - Чебурляндия). Это прекрасно, наш ответ Диснейленду.
Структура долга. Проектное финансирование + облигации ( до 19 % от всего долга). Облигации не самая большая часть долга.
15 сентября - открытие Фанпарка в Челябинске. Для проектов АПРИ это возмость подрасти в цене, а компания может больше заработать. Создается новая точка притяжения в регионе.
Продолжение следует.
«Ренессанс страхование» обновила программу лояльности для акционеров
RENI улучшает программу лояльности для своих акционеров. В новой версии увеличены максимальные размеры скидок на страховые продукты и расширен перечень доступных привилегий.
Как и ранее, программа включает три уровня участия, которые зависят от количества акций в портфеле инвестора.
Уровень «Смарт» доступен владельцам от 1 лота (10 акций). Для участников этого уровня максимальная скидка на приобретение продуктов на renins.ru увеличена до 15%.
Уровень «Премиум» предназначен для акционеров, владеющих от 250 лотов (2 500 акций). Максимальная скидка для них теперь составляет до 20%. Также участники получают поддержку персонального менеджера по вопросам страхования и доступ к привилегиям закрытой программы лояльности «Ренессанс Клуб».
Уровень «Эксклюзив» предусмотрен для владельцев от 500 лотов (5 000 акций). Для этой категории скидка увеличена до 40% на страховые продукты. Участникам доступны все преимущества уровня «Премиум», а также персональное сопровождение при урегулировании страховых случаев.
Подробная информация - на странице программы лояльности на сайте компании.
RENI запускает сервис мгновенного онлайн-страхования грузов
«Ренессанс страхование» объявляет о запуске онлайн-калькулятора на сайте компании renins.com для страхования разовых грузоперевозок. Помимо оформления полиса, система также проводит автоматический скоринг грузоперевозчика для автоперевозок. Это помогает клиентам страховой компании объективно оценивать надежность транспортных партнеров и снижать риски при организации перевозок. Система анализирует страховую историю перевозчика, аварийность, финансовую устойчивость, соблюдение сроков доставки и другие параметры.
Новый инструмент позволяет оформить полис за несколько минут без обращения к менеджеру в режиме 24/7. Он дополняет уже существующие варианты оформления страхования грузов по API, которые удобны для частых отправлений.
Процесс оформления состоит из пяти интуитивно понятных шагов. Пользователю достаточно последовательно заполнить информацию о грузе, маршруте перевозки (доступны автомобильный и железнодорожный транспорт), а также внести данные отправителя и получателя.
Система автоматически валидирует данные, а после ввода контактных данных и согласия на обработку персональной информации, происходит мгновенный расчет стоимости.
«Запуск новой опции - это еще один этап цифровизации направления. В ближайших планах расширение функционала оплаты и интеграция сервиса онлайн-страхования с личными кабинетами крупных партнеров», - отмечает вице-президент Группы Ренессанс страхование Владимир Тарасов.