Поиск

🗼 ИнвестВзгляд: ФСК Россети, когда дешевизна — это не скидка, а диагноз.

paywall
Пост станет доступен после оплаты

Интер РАО. Отчет за 2 кв 2026 по МСФО

Тикер: #IRAO
Текущая цена: 2.341
Капитализация: 244.4 млрд
Сектор: Электрогенерация
Сайт: https://www.interrao.ru/investors/

Мультипликаторы (LTM):

P/E - 2.04
P/BV - 0.21
P/S - 0.13
ROE - 10.1%
ND/EBITDA - отриц. ND
EV/EBITDA - отриц. EV
Акт/Обяз - 4.11

Что нравится:

✔️рост выручки на 14.1% г/г (376.8 → 430.1 млрд);
✔️отличное соотношение активов к обязательствам.

Что не нравится:

✔️отрицательный FCF снизился на 31.5% г/г (-33.6 → -44.1 млрд);
✔️снижение чистой денежной позиции на 19.6% к/к (312.5 → 251.3 млрд);
✔️нетто фин доход уменьшился на 24.6% к/к (14.4 → 10.8 млрд);
✔️чистая прибыль снизилась на 38% г/г (35.7 → 22.2 млрд);

Дивиденды:

Выплата 25% от чистой прибыли МСФО.

По данным сайта Доход за 2026 прогнозируется выплата в размере 0.3475 руб (ДД 14.84% от текущей цены).

Мой итог:

Операционные показатели за 2 кв 2026 (г/г):
- установл. электр. мощность +0.2% (31.269 → 31.201 ГВт);
- установл. тепловая мощность +0.2% (25.06 → 25.111 тыс. Гкал/час);
- выработка электроэнергии -8.5% (29.507 → 27.011 ТВт*ч);
- отпуск теплоэнергии с коллекторов -6.9% (6.693 → 6.229 млн Гкал);
- размер клиентской базы +3.2% (20.496 → 21.153 млн аб);
- реализация электроэнергии на розничном рынке -1.1% (51.998 → 51.444 млрд кВт*ч).

Причины снижения выработки электроэнергии компания не указала, но частично это связано с уменьшением выработки электроэнергии Молдавской ГРЭС (сокращение реализации на внутреннем рынке). Отпуск теплоэнергии вырос на фоне более низкой средней температурой наружного воздуха в регионах присутствия станций.

Объем экспорта увеличился на 0.6% г/г (1.071 → 1.078 млрд кВт*ч). Объем импорта снизился на 6.4% г/г (0.733 → 0.686 млрд кВт*ч).

Динамика выручки по сегментам (г/г в млрд):
- электрогенерация +10.3% (57.5 → 63.4);
- теплогенерация +3.7% (10.8 → 11.2);
- сбыт +17% (260.7 → 305);
- трейдинг +25% (10.8 → 13.5);
- инжиниринг и энергомашиностроение -4.4% (29.3 → 28);
- прочие +16.9% (7.7 → 9).

В этом квартале испортил картину сегмент "Инжиниринг и энергомашиностроение", тогда как прочие (включающий зарубежные активы и корп. центр) в плюсе.

Рост выручки не переложился в прибыль по двум причинам. Первая - выросли операционные расходы из-за чего ухудшилась операционная рентабельность с 7.5 до 4.1%. Вторая - снижение нетто фин дохода на 46.3% г/г (20.2 → 10.8 млрд).

FCF отрицательный и хуже прошлого года на фоне более сильного абсолютного роста кап. затрат (+52.4% г/г, 35.6 → 54.3 млрд) против OCF (+392.7% г/г, 2.1 → 10.2 млрд). Capex растет ожидаемо и на 2026-2027 годы озвучены затраты на уровне 200-300 млрд.
Также ожидаемо стала "проедаться кубышка", что сразу отразилось на нетто фин доходе, который сократился вдвое относительно 2 кв 2025.

В целом, мнение никак не изменилось с прошлых обзоров. Краткосрочно компания не вызывает интереса, а вот на долгосрочном горизонте это хороший актив с дешевой оценкой. В планах Интер РАО до 2030 года увеличить выручку до 2.6 трлн и утроить EBITDA.

Есть и несколько рисков. Во-первых, нет гарантии, что период высокого капекса не затянется на более долгой период. Во-вторых, Казахстан с 2027 года планирует прекратить покупку электроэнергии из-за вводы новых собственных мощностей (а доля Казахстана в экспорте составляет 53% по итогам 1 полугодия). В-третьих, в июле введены санкции ЕС против Интер РАО. После их введения грузинские власти начали консультации с зарубежными партнёрами по активам компании и пока неясно к чему это может привести. В Грузии Интер РАО владеет 75% «Теласи» (энергоснабжение Тбилиси) и двумя ГЭС (Храми-1 и Храми-2)

По словам представителя компании в 2026 ожидается сохранения чистой прибыли на хорошем уровне. Звучит так, что результат будет чуть ниже прошлого года (в районе 130 млрд). Это дает P/E 2026 = 1.88 и дивиденд около 0.311 руб (ДД 13.33% от текущей цены). Оценка, конечно, очень дешевая, чему причиной отсутствие драйверов роста на ближайшее время.

Акции Интер РАО держу в портфеле с долей в 4.06% (лимит 4%). Прогнозная справедливая стоимость - 4.36 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Интер РАО. Отчет за 2 кв 2026 по МСФО

🪙 Электроэнергетики. Есть ли идеи в секторе?

Как устроен бизнес компаний?

Российский электроэнергетический сектор делится на три сегмента:

1. Генерация (производство электроэнергии) — компании, которые вырабатывают электричество на ТЭС, ГЭС, АЭС и продают его на оптовом рынке. К этому сегменту относится Интер РАО и Мосэнерго. $IRAO $MSNG

2. Сети (передача и распределение) — управляют ЛЭП и подстанциями, передают энергию от станций к потребителям. Около 80% сетевого бизнеса консолидировано в ПАО «Россети» и её «дочках»: Россети Центр, Россети Центр и Приволжье, Ленэнерго, Россети Урала. $MRKC $LSNG

3. Сбыт — закупают электроэнергию на оптовом рынке и продают конечным потребителям. Те же Россети и их дочки.

🪙 За счёт чего зарабатывают и на чём теряют деньги?

Интер РАО — единственный оператор экспорта/импорта электроэнергии в России. Основную выручку формирует сбытовой сегмент, но он низкомаржинальный — даёт только 30–35% EBITDA. Компания теряет на падении экспорта (в 4К 2025 снижение на 36% в квартале) и на росте капзатрат: расходы выросли на 48,8% год к году до 101,7 млрд руб. за 9 месяцев.

Мосэнерго — генерация для московского региона. Выручка растёт (+10,5% до 290,7 млрд руб. за 2025 год), но чистая прибыль упала на 25,5% до 6,3 млрд. Давление оказывает рост себестоимости и операционных расходов.

Сетевые компании («Россети» и дочки) зарабатывают на передаче электроэнергии — выручка определяется объёмом потребления и тарифами, которые устанавливает правительство. Консолидированная выручка компании в 1 кв 2026 г выросла на 14,6% в годовом выражении и достигла 102,0 млрд руб.

Главная потеря сетевых компаний — огромные капзатраты. Например, CAPEX «Россети Центр и Приволжье» в 2025 году составил 30,6 млрд руб. — 18,4% выручки. В 2026 год затраты ещё вырастут. Инвестиции «Россетей» исчисляются сотнями миллиардов ежегодно.

Какие внешние факторы влияют на компании?

1. Тарифное регулирование — ключевой фактор. Тарифы индексируются с 1 июля (в 2025 году рост на 11,6% для сетей). Индексация быстрее инфляции — позитив для всего сектора.
2. Спрос на электроэнергию — в 2024 году рост потребления превысил 3% за счёт аномальной жары и роста обрабатывающей промышленности.
3. Макроэкономика — высокая ключевая ставка давит на долговую нагрузку и стоимость заимствований.
Но так как у этих компаний чаще всего долги не высокие, то это не проблема.
4. Экспортные ограничения — для Интер РАО падение экспортно-импортных операций на 6,9% в 2025 году.

🪙 Какие компании наиболее интересны?

Интер РАО — самая недооценённая компания сектора. Торгуется с P/E ~1,7x , EV/EBITDA практически на нуле против исторического среднего 1,6x. При этом дивидендная доходность может достичь 12–13%.

Ленэнерго (префы) — лидер по дивидендной доходности в отрасли. Ожидаемые дивиденды 36-39 руб. на акцию на 2027 г при доходности 12–13 %. Компания показывает уверенный рост выручки.

Россети Центр и Приволжье — демонстрирует сильную динамику.
Чистая прибыль компании в 1 кв 2026 увеличилась на 30,1% и составила 14,9 млрд рублей. Выручка выросла на 22,2%.
Дивидендная доходность около 12,5%.

🪙 Какие компании самые дешёвые в секторе?

Интер РАО — P/E ~1,7x, EV/EBITDA близок к нулю. Акции выглядят недооценёнными.

Россети — P/S всего 0,05 при огромных масштабах бизнеса.
P/E - 0,65.
Однако дешевизна может быть платой за будущие колоссальные капзатраты.

Ленэнерго. P/E - 3,6.

Россети Центр и Приволжье — P/E ~1,9, что ниже среднеотраслевого.

Россети Центр. P/E - 1,7.

Россети Урал. P/E - 3,1.

Итоги:
Наиболее сбалансированно выглядят Интер РАО (дешевизна + дивиденды) и Россети Ц и П. Акции Ленэнерго сейчас достаточно дорогие, относительно других компаний.
Сетевые компании интересны своей стабильностью и ростом тарифов, но огромные капзатраты сдерживают рост прибыли. Продолжаю держать компании из сектора и увеличиваю долю в портфеле.

💧 ИнвестВзгляд: РусГидро. Вода, деньги и обещания

🌊 Есть компании, которые зарабатывают деньги из воздуха. РусГидро зарабатывает их из воды — буквально. Больше 75% электроэнергии у них — с ГЭС, бесплатные осадки и речной поток превращаются в миллиарды рублей выручки. Казалось бы, бери и радуйся. Но не тут-то было.


✅ Плюсы есть, и они реальные
Первый квартал 2026 года вышел шикарным. Чистая прибыль подскочила на 97% — до 37,2 млрд рублей. Выручка выросла на 19% — почти 211 млрд.
Компания — реальный гигант. 38,7 ГВт установленной мощности, 600 с лишним объектов, 15% всей энергомощности страны. Она входит в тройку крупнейших генераторов России. Государство, кстати, владеет 62,2%.
Дальний Восток — это боль, но и возможность. Туда сейчас льются основные инвестиции — 1,05 трлн рублей до 2030 года. Да, это дорого. Да, это больно. Но если всё получится, регион перестанет сидеть в энергетической яме, а EBITDA компании, по обещаниям, вырастет в два раза к 2030–2035 годам.


⚠️ Минусы. А теперь спускаемся с небес на землю.
Последний раз акционеры видели деньги в июле 2023-го. Совет директоров уже рекомендовал не платить за 2023–2025 годы. Правительство решило, что вся прибыль с 2023 по 2029 год пойдёт на инвестиции.
Инвестиционная программа — это чёрная дыра. В 2026 году капзатраты вырастут на 16%, до 390 млрд рублей. И это при том, что свободный денежный поток — в плюсе, но едва-едва. То есть компания живёт на заёмные деньги.
Дешевизну по мультипликаторам тоже записываем в отрицательную колонку. Когда дивидендов нет, а долги растут, эта дешевизна — как скидка на билет в Титаник.


🎯 ИнвестВзгляд: РусГидро — это кейс «хорошая компания, плохая акция». Операционка летит вверх, выручка растёт, прибыль удваивается. Но акционеры — последние люди, о ком думает менеджмент. Вся прибыль уходит в бетон и турбины на Дальнем Востоке. Долговая нагрузка зашкаливает, а дивидендов не будет до 2030 года. Но в то же время, если учесть, что государство не даст компании обанкротиться, а дешевизна вас привлекает и вы готовы ждать от 5 лет, то можно добавить в свой портфель.

🤔 Хотя не, даже такому долгосрочному инвестору, как я, этот кейс абсолютно непривлекателен. Из сектора в портфеле Интер РАО, там всё гораздо понятнее и прозрачнее, причём сегодня пришли дивиденды по ним, но просадка более 30%. Хотя зеленого цвета в портфеле сейчас практически и нет. Хорошо, что имею большую часть в облигациях, они удерживают общий портфель от такой нестабильности.


$HYDR $IRAO

💧 ИнвестВзгляд: РусГидро. Вода, деньги и обещания

Интер РАО. Отчет за 1 кв 2026 по МСФО

Тикер: #IRAO
Текущая цена: 2.762
Капитализация: 288.4 млрд
Сектор: Электрогенерация
Сайт: https://www.interrao.ru/investors/

Мультипликаторы (LTM):

P/E - 2.17
P/BV - 0.24
P/S - 0.16
ROE - 11.8%
ND/EBITDA - отриц. ND
EV/EBITDA - отриц. EV
Акт./Обяз. - 4

Что нравится:

✔️рост выручки на 18.6% г/г (441.3 → 523.3 млрд);
✔️увеличение чистой денежной позиции на 51.3% к/к (213.6 → 323.4 млрд);
✔️нетто фин доход вырос на 1.7% к/к (14.1 → 14.4 млрд);
✔️отличное соотношение активов к обязательствам.

Что не нравится:

✔️отрицательный FCF -40.5 млрд, но это лучше, чем -47.2 млрд в 1 кв 2025;
✔️чистая прибыли снизилась на 1.5% г/г (47.2 → 46.5 млрд);

Дивиденды:

Дивидендная политика предполагает выплату 25% от прибыли МСФО.

По данным сайта Доход за 2026 прогнозируется выплата в размере 0.3475 руб (ДД 12.58% от текущей цены).

Мой итог:

Операционные показатели за 1 кв 2026 (г/г):
- установл. электр. мощность +0.2% (31.264 → 31.201 ГВт);
- установл. тепловая мощность +0.2% (25.061 → 25.111 тыс. Гкал/час);
- выработка электроэнергии -2.1% (36.22 → 35.46 ТВт* ч);
- отпуск теплоэнергии с коллекторов +8.5% (15.271 → 16.57 млн Гкал);
- размер клиентской базы +3.3% (20.436 → 21.105 млн аб).
- реализация электроэнергии на розничном рынке +4% (62.149 → 64.606 млрд кВт* ч).

Причины снижения выработки электроэнергии компания не указала, но частично это связано с уменьшением выработки электроэнергии Молдавской ГРЭС (сокращение реализации на внутреннем рынке). Отпуск теплоэнергии вырос на фоне более низкой средней температурой наружного воздуха в регионах присутствия станций.

Объем экспорта увеличился на 5.8% г/г (2.004 → 2.12 млрд кВт* ч)

Динамика выручки по сегментам (г/г в млрд):
- электрогенерация +13.1% (68.6 → 77.6);
- теплогенерация +16.8% (46.3 → 54.1);
- сбыт +20.2% (301.8 → 362.8);
- трейдинг +23% (16.3 → 20.1);
- инжиниринг +73% (23.4 → 40.5);
- энергомашиностроение +29.7% (11.4 → 14.8);
- зарубежные активы -11.7% (8.2 → 7.2).

Общую хорошую картину снова портит сегмент "Зарубежные активы", хотя снижение уже меньше, чем было за 2025 год.

Рост выручки не переложился в прибыль по двум причинам. Первая - выросли операционные расходы из-за чего ухудшилась операционная рентабельность с 9 до 7.9%. Вторая - снижение нетто фин дохода на 29.3% г/г (20.3 → 14.4 млрд).

FCF хоть отрицательный, но результат получше прошлого года. "Спасибо" росту OCF (+6.8 млрд vs -10.8 млрд в 1 кв 2025), который перекрыл увеличение кап. затрат на 41% г/г (33.5 → 47.3 млрд). Capex растет ожидаемо и на 2026-2027 годы озвучены затраты на уровне 200-300 млрд.
Приятно, что несмотря на большие капитальные затраты Интер РАО смогла снова нарастить денежную "подушку". Хотя из-за снижение ключевой ставки получилось только удержать нетто фин доход на уровне 4 кв 2025. Да и впереди выплата дивидендов на 33.6 млрд. Так или иначе далее нетто фин доход будет все меньше поддерживать прибыль.

Как и писалось в прошлом обзоре, взгляд на компанию зависит от горизонта инвестирования. Краткосрочно нет драйверов для роста (высокий Capex минимум пару лет, низкий payout, уменьшение денежной "подушки" и риск перехода в чистый долг).
На долгосрочном горизонте это интересный актив. В планах до 2030 года увеличение выручки до 2.6 трлн и утроение EBITDA, что через рост прибыли приведет к повышению дивиденда.

Правда есть риск, что высокий Capex затянется на более долгий период. Также компания может потерять часть экспортной выручки из-за того, что Казахстан планирует прекратить покупку электроэнергии уже в 2027 году после ввода новых генерирующих объектов.

По словам заместителя ген. директора "Интер РАО ожидает сохранения показателя чистой прибыли в 2026 году на хорошем уровне". Звучит это так, что результат будет чуть ниже прошлого года (в районе 130 млрд). Это дает P/E 2026 = 2.22 и дивиденд около 0.311 руб (ДД 11.27% от текущей цены). Дешево, даже если прибыль будет меньше.

Акции Интер РАО держу в портфеле с долей в 4.12% (лимит 4%). Прогнозная справедливая стоимость - 4.54 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Интер РАО. Отчет за 1 кв 2026 по МСФО

Рынок акций отскакивает от минимумов года. Каковы дальнейшие перспективы?

Вчера рынок преподал стандартный, но от того не менее ценный урок: падение ниже 2500 пунктов оказалось ложным пробоем. День начался с обновления минимумов с октября, а закончился ростом к 2520 пунктам.

Ключевой позитив вторника — объёмы. Они выросли до 93,2 млрд руб. против 63,8 млрд днём ранее и символических 33,4 млрд в пятницу. Почти трёхкратный рост за несколько торговых сессий — это серьёзный аргумент в пользу того, что на уровне 2500 пунктов появился реальный спрос.

В плюсе — главные жертвы последней распродажи: «Самолёт», «Астра», Ozon. Но торговля учит одному: никогда не делай выводов по одной свече. Надежда на продолжение отскока есть, но вера — пока только в цифры. Без позитивного новостного фона на рынок вновь вернутся продавцы, а значит, делать выводы преждевременно.

Рынок часто ведёт себя парадоксально: он закладывает в цены худший сценарий, а когда негатив наконец объявляют, может последовать отскок — потому что реальность оказалась не такой страшной, как ожидания. Именно такой эффект возможен на новостях о 21-м пакете санкций ЕС.

Очередные санкции бьют по 90 банкам и криптосервисам из РФ и других стран, а также по поставщикам СПГ-танкеров. В списке — морские порты и теневой флот, плюс введены экспортные ограничения на металлы и сплавы для авиации и оборонки. Часть рыбной продукции теперь тоже нельзя ввозить. Под удар потенциально могут попасть компании из КНР, Турции, ОАЭ и Индии. Ценовой потолок для российской нефти сохраняется на уровне $44,1 ещё на шесть месяцев.

Ситуацию усугубляет падение нефтяных цен на фоне локальной деэскалации ближневосточного конфликта. Трамп вновь заявил, что сделка с Ираном может быть заключена в ближайшие две недели. По его словам, после подписания документа Ормузский пролив откроется немедленно, а соглашение исключит возможность получения Ираном ядерного оружия. При этом морская блокада иранских портов со стороны США пока сохраняется.

Российская Urals уходит с дисконтом в Азию. Brent торгуется на 2,69% ниже ($91,72), Light — на 3,15% ниже ($88,42). А также рубль продолжает уверенное укрепление. Ближайший фьючерс на доллар снижается на 1,37%, до 72,391 рубля, биржевой курс юаня опустился на 1,21%, до 10,576 рубля.

Инвесторы устали от риска и голосуют рублем за предсказуемость: капитал возвращается в активы с предсказуемой доходностью. Итоги мая это подтверждают — российские компании разместили облигации на рекордные для этого месяца 973 млрд рублей. Рост по сравнению с апрелем составил 27%, и это особенно показательно на фоне традиционного сезонного спада деловой активности в конце весны.

В конечном счёте рынок столкнулся с суровой реальностью макроэкономических условий: высокая ключевая ставка и сильный рубль неизбежно давят на финансовые показатели большинства компаний.

Деэскалация иранского конфликта или его полное завершение устранят угрозу рецессии для глобальной и российской экономики. Также это нивелирует проинфляционное давление, которое сегодня служит сдерживающим фактором для ЦБ при решении вопроса о темпах смягчения денежно-кредитной политики. Вот только когда это произойдет, никто не знает.

• Лидеры: Группа Астра
#ASTR (+9,0%), ГК Самолет #SMLT (+6,7%), Мечел ао #MTLR (+4,5%), АФК Система #AFKS (+4,4%).

• Аутсайдеры: Интер РАО
#IRAO (-10,8%), КАМАЗ #KMAZ (-5,5%), Инарктика #AQUA (-3,8%), Роснефть #ROSN (-2,7%).

10.06.2026 - среда

#ABIO Артген собрание акционеров по дивидендам за 2025 год (рекомендация 1,2 руб./акцию)
#SVAV Соллерс последний день с дивидендом 25,5 руб.
#DATA Аренадата закрытие реестра по дивидендам (дивгэп)

• Данные по недельной инфляции.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Рынок акций отскакивает от минимумов года. Каковы дальнейшие перспективы?

Вы уверены, что знаете, почему падает рынок? Ответ вас не обрадует

Рынок продолжает обновлять минимумы, несмотря на то что нефть дорожает. Обычно это поддерживает котировки, но сейчас ситуация иная — падение идет широким фронтом, и сырьевой фактор просто не работает.

Причина, судя по всему, в резком геополитическом обострении. Создается впечатление, что украинский конфликт вступает в новую, еще более опасную фазу эскалации. Раньше многие страны поддерживали Украину с оговорками, а теперь все больше государств делают это открыто и без колебаний.

Конфликт не просто затягивается, а набирает обороты: Европа и Украина резко усилили атаки на энергоинфраструктуру РФ. Более того, согласно заявлению Лаврова, Лондон, Париж и Берлин официально договорились с Киевом о поставках дальнобойного оружия для ударов по российской территории. Это принципиально новый уровень угрозы, который рынок закладывает в цену.

Жесткая неделя для России на международной арене: Евросоюз ужесточает режим соблюдения нефтяных санкций: кораблям в Средиземном море разрешено задерживать иностранные танкеры, перевозящие российскую нефть. Новый, 21-й пакет ограничений может быть утвержден Еврокомиссией на текущей неделе.

Параллельно, по сведениям FT, США обсуждают возможность размещения ядерного оружия в дополнительных европейских странах. Среди наиболее заинтересованных — Польша и государства Балтии. Неудивительно, что в такой конфигурации российский рынок не находит причин для роста.

В секторе софта зафиксирована массовая распродажа: «Астра» и «ИВА» упали на двузначные проценты. При отсутствии корпоративных триггеров акции продолжают затяжное пике.

Схожая динамика у перегруженных долгами компаний — «Мечел», «Самолет» и «ЕвроТранс» просели значительно глубже рынка. Итог мрачный: 12 эмитентов обновили исторические минимумы, ещё 6 — минимумы за последние 10 лет.

Макростатистика тоже ухудшается. Инфляция за неделю ускорилась до 0,15%, а денежная масса М2 в мае прибавила 1,8 трлн рублей — это +13,2% годовых, что заметно выше ориентира ЦБ. Причем рост обеспечен не бюджетом, а кредитованием, что вдвойне тревожно.

Бюджетный дефицит вырос незначительно (+133 млрд), но позитива в этом мало. Даже если по итогам года дефицит уложится в 3% ВВП, ключевой вопрос — реакция ЦБ 19 июня. Наш прогноз: снижения ставки либо не будет вовсе, либо оно будет минимальным (25–50 б.п.) и сопровождаться жесткой риторикой. Рынок уже закладывает высокую ставку на 2027 год, а значит ОФЗ ждет дальнейшее давление.

• Лидеры: В2В-РТС
#BTBR (+1,3%), Артген #ABIO (+0,7%), Акрон #AKRN (+0,4%).

• Аутсайдеры: IVA Technologies
#IVAT (-22%), Группа Астра #ASTR (-16%), Самолет #SMLT (-9,6%).

09.06.2026 - вторник

#MGKL МГКЛ операционные результаты за 5 месяцев 2026 года
#PRMD Промомед собрание акционеров по дивидендам за 1 квартал (рекомендация — 8 руб./акцию)
#KRSB Красноярскэнергосбыт собрание акционеров по дивидендам за 2025 год (рекомендация — 2,067 руб./акцию)
#IRAO Интер РАО закрытие реестра по дивидендам 0,321425305785 руб. (дивгэп)
#RTSB ТНС Энерго Ростов-на-Дону закрытие реестра по дивидендам (дивгэп)
#DATA Аренадата последний день с дивидендом (0,71 руб. и 5,72 руб.)
#SPBE СПб Биржа совет директоров по дивидендам

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Вы уверены, что знаете, почему падает рынок? Ответ вас не обрадует

⚡ Интер РАО — денежный сундук, который перестал удивлять.

paywall
Пост станет доступен после оплаты

Рынок застыл на грани ускорения снижения. К чему готовиться инвестору

Регулятор опасается разгона инфляции, а бизнес задыхается от дорогих кредитов и налоговой нагрузки. На этом фоне одни компании купаются в ликвидности, а другие становятся токсичными для вложений. На недавних форумах обещания про ослабление рубля и снижение ставки звучат всё более фантастично, так что реальная польза от таких мероприятий — разве что заключение сделок, но рынку эти влажные фантазии как видим не особо помогают.

Давление на рынок растет сразу с двух фронтов. Американский — Палата представителей одобрила очередной санкционный пакет: под ударом банки, нефтянка, горняки, плюс пошлины на все российские товары хотят задрать минимум до 500%. Дальше дело за Сенатом, но без подписи президента закон вряд ли примут.

И местный — зампред ЦБ Заботкин сказал, что пространства для снижения ставки в этом месяце не прибавилось. Да, ЦБ повторил сигнал о будущем смягчении, но это не значит, что ставку будут резать на каждой встрече. Оптимизма это, сами понимаете, не добавило.

Прогноз на предстоящую неделю: рубль стабилизируется у отметки 74 за доллар. Давление на него оказало анонсированное Минфином двукратное увеличение покупок валюты в июне, но рынок получает достаточно предложения благодаря высоким нефтяным ценам.

Нефть, скорее всего, останется в диапазоне 90–100 долларов за баррель. Сдерживающий фактор — сохраняющаяся блокировка Ормузского пролива, несмотря на некоторую тенденцию к деэскалации между США и Ираном.

Что по индексу: Положительным моментом можно считать то, что уровень 2557 пунктов пока выступает в роли опоры, сдерживая дальнейшее снижение индекса. Однако риски возобновления падения остаются высокими. Преодоление этой отметки вниз откроет движение к диапазону 2500–2520, где проходят последние значимые поддержки.

Их потеря будет означать, что с технической точки зрения перед рынком открывается путь к минимумам 2022 года, и остановить такое падение будет крайне сложно. Вероятно, подобный сценарий будет сопровождаться крайне неблагоприятными событиями.

Анализ крупнейших акций: Больше всего тревожит Лукойл
#LKOH он впервые за несколько лет закрепился ниже 5000 ₽, что открывает дорогу к 4500–4600 ₽. При таком давлении шансы индекса на восстановление невелики. Добавляет нервозности слабость Газпрома #GAZP который приблизился к сильному уровню поддержки 115 ₽ — раньше от этой отметки котировки не раз отскакивали при благоприятном новостном фоне. Посмотрим, что будет сейчас.

Из немногих акций, которые еще находились в восходящей динамике, — акции Сбера
#SBER Если сломается их растущая формация, падение рынка ускорится. Закрываться ниже 320 ₽ на недельной свече категорически нельзя.

На что будем смотреть в ближайшее время?

Во вторник Мосбиржа запускает мини-фьючерсы на доллар и евро. Тогда же «ВИ.ру» и «Промомед» проведут ГОСА по дивидендам, а «Мосгорломбард» отчитается за январь–май. В четверг «Аэрофлот» раскроет операционные результаты за май, а акционеры ЦИАН на ГОСА обсудят дивиденды.

В середине недели Росстат обнародует недельный отчёт по инфляции и индекс потребительских цен за май. Эти данные рынок воспримет особенно чутко — впереди заседание Банка России по ключевой ставке.

08.06.2026 - понедельник

#IRAO Интер РАО последний день с дивидендом 0,321425305785 руб.
#RTSB Россети Центр и Приволжье последний день с дивидендом ₽0,0840508/обычка и ₽0,1328441/преф
#HNFG Хэндерсон закрытие реестра по дивидендам 17 руб. (дивгэп)
#BAZA Базис истекает лок-ап период после IPO

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Рынок застыл на грани ускорения снижения. К чему готовиться инвестору

Мой портфель

#портфель

Давно не выкладывал и ничего не говорил про свой портфель, поэтому надо это исправить

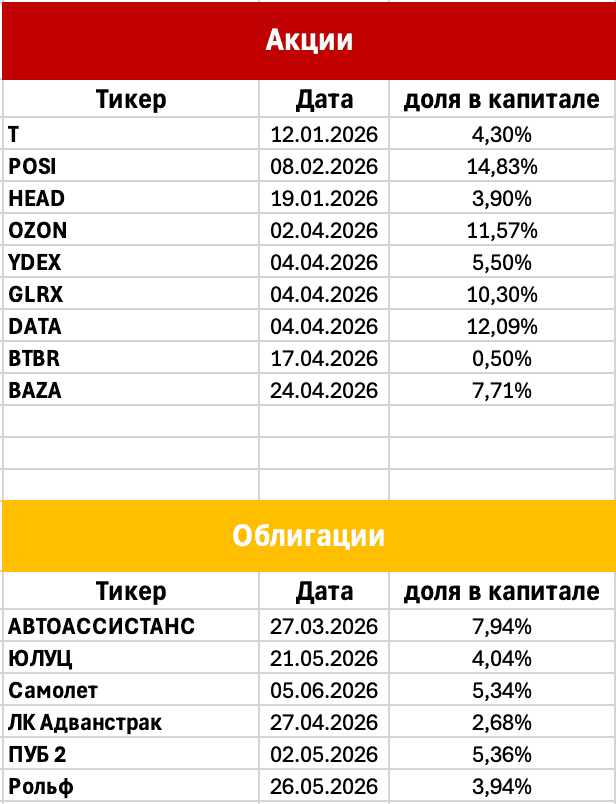
После последней публикации портфеля, у меня мало что поменялось в акциях. Я продал Интер РАО $IRAO с мыслью, что эти акции не входят в мою стратегию. Вместо них появился новый айтишник — Базис $BAZA

Портфель облигаций изменился существеннее. Во-первых, доля бондов увеличилась до 30% (вместо целевых 25%). Не исключаю, что и дальше буду что-то докупать. Это решение связано с тем, что ситуация на рынке акций сейчас развивается не так быстро как я ожидал

Изменения в облигациях следующие: продал наконец то с апсайдом ПГК и Агроклуб. Выпуски долго расторговывались, но в итоге целевое значение зафиксировал. Вместо них в холд набрал Южноуральского лизинга $RU000A10F710, Самолета $RU000A10BW96, ЛК Адванстрака $RU000A10EXU0, Первоуральскбанка $RU000A10E9V6 и Рольфа $RU000A10F850
Остальные выпуски долго не задерживаются, в основном идёт стратегия спекулятивная с быстрым апсайдом

Отдельно скажу про Самолет. В их акциях просвета не видно, а вот в облигациях живется хорошо. На данный момент я не вижу предпосылок к дефолту у этой компании. Котировки упали в основном только на новостях, но эти новости в общем то на способность обеспечивать долг не влияют

В общем что касается акций, настроение поменялось на нейтральное. Рынок как по мне может ожить только на «спасительных» новостях, которых пока нет. К таким новостям я могу еще отнести и IPO, но пока многие бояться выходить из за общей обстановки. Возможно нужен кто-то смелый, кто запустит рынок)

Разборы эмитентов можно найти в моем тг канале (ссылка в профиле)

#облигации #акции #портфель #рынок #ВДО

Мой портфель

🧭 Как выбрать инвестиционную стратегию? Пошагово

🧭 Как выбрать инвестиционную стратегию? Пошагово

Дисклеймер:
В посте мне субъективное мнение, не ИИР

Главная ошибка новичка — начать с вопроса: «Что купить?».

Правильный первый вопрос — «Кто я как инвестор?».

Вот 3 шага, которые помогут не слить депозит и спать спокойно. Без гарантий, но с надеждой.

Шаг 1. Честно ответьте на три вопроса:

✅ На какой срок вы готовы заморозить деньги?

— Меньше года — только накопительные счета и короткие облигации.
— 1–3 года — консервативный портфель с упором на облигации.
— От 3 лет — можно добавлять акции и рисковые активы.

✅ Какую просадку вы переживете без паники?

— До 5% — только облигации и депозиты.
— 10–15% — сбалансированный портфель (акции + облигации).
— 30% и больше — можно агрессивно набирать акции и крипту.

✅ Сколько времени готовы уделять инвестициям?
— 1 час в месяц — только фонды и автоследования.
— 1–2 часа в неделю — можно собирать портфель из отдельных акций и облигаций.
— Каждый день — активный трейдинг (но это работа, а не инвестиции).

Шаг 2. Выберите свой архетип

🛡️ Консерватор (защита капитала > доходность)
— Инструменты: вклады, ОФЗ, корпоративные облигации надёжных эмитентов.
— Ожидаемая доходность: 14–18% годовых в рублях (с учётом текущих ставок).
— Когда подходит: цель — сохранить на квартиру/пенсию, до 3–5 лет.

⚖️ Умеренный (рост и защита пополам)

— Инструменты: 50–70% облигации + 30–50% акции (через фонды или дивидендные голубые фишки).
— Доходность: 20–30% годовых в хороший год, -5–10% в плохой.
— Когда подходит: горизонт 3–10 лет, нужен предсказуемый рост.

🚀 Агрессивный (максимальный рост ради высокой доходности)

— Инструменты: акции роста, мелкие компании, криптовалюта (но малой долей).
— Доходность: может быть +50% в год и -40% в кризис.
— Когда подходит: горизонт от 7 лет, вы готовы пережидать просадки и не лезть в долги.

Шаг 3. Закрепите правилами

Любая стратегия разваливается без трёх привычек:

1. Ребалансировка раз в полгода (или другой установленный промежуток) продавайте то, что выросло, и докупайте то, что упало. Так вы не будете перегружены одним активом.

2. Диверсификация — не держите больше 15% портфеля в одной идее (даже если это «гарантированный успех»).

3. Инвестируйте вдолгую — нельзя «войти в рынок на один год» с акциями. Если деньги нужны через 12 месяцев, они должны лежать только в облигациях или вкладах.

🍒 И последнее: можно менять стратегию, но не чаще раза в год

В 25 лет разумно быть агрессивным. В 45 — умеренным. В 60 — консерватором. Это нормально. Но прыгать из тактики в тактику каждый месяц из-за новостей — путь к убыткам.

А вот, наиболее активно торгуемые бумаги сейчас:

1. Сбер $SBER $SBERP - ставка на дивиденды и будущий рост.

2. ВТБ $VTBR обещают дивиденды, но будут ли они - вопрос

3. Интер РАО $IRAO вечно подающий надежды электроэнергетик - мне не заходит пока.

4. ВИ.Ру - $VSEH я не особо виду много потенциала. В моëм представлении - их поглотит OZON/ВБ/Яндекс.

5. Т-технологии $T Фин тех и Банк - с большими перспективами роста и развития.

6. Южуралзолото $UGLD актив во круг которого много новостного фона, долгосрочные перспективы пока не очень ясны.

7. МТС $MTSS Стабильные дивиденды, квази облигация. Большой рост врядли, а вот денежный поток - просматривается.

8. Новатэк и Газпром $NVTK $GAZP газовых гиганта с перспективами, на фоне потенциального ослабления санкций (поживем увидим)

Не ИИР
Ваши деньги - Ваша ответственность!

Расскажите в комментариях, а какой стратегии придерживаетесь вы?

#инвестиции #финансы #акции
#новичкам
#что_купить

Мои финансовые операции на рынке сейчас


Дисклеймер
Данный пост отражает моё субъективное мнение. Как всегда, я не даю инвестиционных рекомендаций и никого не призываю повторять мои действия.

1. Действия на этой неделе

В первую очередь я обратил внимание на сектор финансов:

· Сбер $SBERP
· Т-Технологии $T

Покупаю как под дивиденды, так и под будущий рост.

2. Портфель ИИС

В своём ИИС-портфеле решил немного усреднить позицию X5 Retail $X5 на купоны от «Селигдара» выпуск $RU000A10C5L7
Кстати, у этого эмитента есть довольно неплохие, на мой взгляд, бумаги.

Тут же, на ИИС, получил выплату по ОФЗ 26253 $SU26253RMFS3 , что не может не радовать.

3. Энергетика

Поступления от ОФЗ и купонов направил в энергетический сектор.

· Недолго думая, докупил пару лотов «Россети Ленэнерго» (прив.) $LSNGP — буквально на 7000 ₽.
· На прошлой неделе набрал на 40 000 ₽ пополам $MRKS и $MRKP : что-то беру под рост, что-то под дивиденды.

Планирую набрать энергетиков как следует. В мои планы ещё входит набор $IRAO

4. Общая концепция

Продолжаю наращивать долю в акциях. Их долю уже поднял до 7,15%, что при моём бюджете — довольно существенная сумма.

В последнее время всё больше задумываюсь об инвестировании в фонды (налоговая оптимизация и всё такое). Пока только думаю об этом.

5. Альтернативная стратегия и подстраховка

Как и рассказывал ранее, в качестве дополнительной подстраховки решил открыть ПДС (программу долгосрочных сбережений).
Гарантий, конечно, нет, но если пытаться как-то подстраховать старость — вроде неплохой вариант. А если вдруг до старости дожить не получится, то хоть родственники смогут унаследовать средства.

6. Концепция трат (остаётся прежней)

· Все покупки — только по плану и только с кешбэком, желательно по кредитной карте с льготным периодом.
· Деньги с поступлений (подушка безопасности) — на накопительном счёте, перекладываю в банки с повышенной ставкой.
· Продолжаю учёт расходов.
· 2 кредитные карты пришлось закрыть: банки сильно порезали лимиты и ухудшили условия — пришлось попрощаться.

7. Важное напоминание

Ваши деньги — только ваша ответственность!

😇А больше об инвестициях, финансах и экономии — в моём блоге. 😇

Конкретная практика и лайфхаки, а не бесполезная теория 😃
#инвестиции #акции #облигации #долгосрок #новичкам #чтокупить

ИнтерРАО - кубышка ломится, аппетиты растут

В энергетике сейчас относительное затишье: ни санкционных шоков, ни долговых ям. Пока рынок лихорадит, одна компания тихо складывает миллиарды и готовится к большой стройке. ИнтерРАО отчиталась по МСФО за 2025 год, и там есть на что посмотреть.

⚡ Итак, выручка компании за отчетный период подросла на 13,7% до 1,76 трлн рублей. Сработал в первую очередь фактор роста тарифов на внутреннем рынке. А вот экспорт просел на 12,8% - основными покупателями остаются Казахстан и Монголия, а с Китаем по цене пока «не срастается». EBITDA прибавила скромные 4,8%, достигнув 181,5 млрд рублей. Операционка немного поджала маржинальность, что вылилось в снижение чистой прибыли на 9,2% до 133,8 млрд рублей. И тут кроется главный нюанс.

Интер РАО входит в активную инвестиционную фазу. Капзатраты за 2025 год взлетели на 65% до 190 млрд рублей. Но это только начало: в 2026–2027 годах компания планирует тратить по 200–300 млрд ежегодно на модернизацию и новые блоки. Когда такие деньги уходят в «бетон», акционеры начинают нервно поглядывать на дивидендную базу.

📊 Менеджмент придерживается старой доброй дивполитике, которая предполагает выплату в 25% от чистой прибыли по МСФО. СД рекомендовали дивиденды за 2025 год в размере 0,32 рубля на акцию, что дает порядка 10,2% дивидендной доходности. ВОСА состоится 29 мая, отсечка - 9 июня.

Для кого-то это выглядит достойно, но я напомню: значительная часть прибыли компании - это проценты от размещения наличности. На фоне снижения ключевой ставки ЦБ и роста CAPEX эти доходы неизбежно будут таять.

Что по «кубышке»?
У компании практически нет долгов, чистый долг глубоко отрицательный. На счетах скопилось 266,5 млрд рублей - та самая легендарная ликвидность ИнтерРАО. Компания обещает вернуться к положительному свободному денежному потоку (FCF) к 2027–2028 годам, а к 2030-му и вовсе выйти на EBITDA в 320 млрд. Планы красивые, но верить на́ слово я не люблю - слишком много неопределенности в реализации таких масштабных строек.

В сухом остатке имеем крепкую дивидендную историю с двузначной доходностью, но без яркого драйвера для переоценки в моменте. Огромная инвестиционная программа будет «съедать» наличность, а падение процентных доходов ограничит рост выплат. Пока в стороне от этой бумаги, в моем портфеле есть более интересные идеи в энергетике (та же Ленэнерго преф).

♥️ Друзья мои, напомню, что мы работаем по бартеру. Я каждое утро ручками пишу и публикую для вас статью, а вы, ими же, ставите ей лайк. Занимает времени около 0,1 секунды. Спасибо!

❗️Не является инвестиционной рекомендацией
$IRAO

ИнтерРАО - кубышка ломится, аппетиты растут

Индекс пытается удержать 2800 после отскока от поддержки. Что стало триггером?

Индексы завершили основную сессию в плюсе: МосБиржа прибавила 0,4%, достигнув 2800,5 пункта, РТС вырос на 0,2% до 1085,2 пункта. С технической точки зрения, в ходе торгов котировки индекса тестировали 200-дневную среднюю, от которой произошёл отскок.

Потенциал роста в рамках восходящего канала сохраняется. Ключевой уровень поддержки — 2770 пунктов: закрепление ниже вернёт индекс в диапазон 2700–2800 пунктов.

📍 Рынок облигаций завершил день в минусе: Индекс ОФЗ снизился на 0,1%. Представитель ЦБ Андрей Ганган подтвердил, что у регулятора сохраняется пространство для снижения ключевой ставки, но политика смягчения останется плавной. Впрочем, эти сигналы, а также ускорившаяся инфляция, не смогли придать рынку уверенного импульса.

Спрос на валюту снизился — а ведь именно он до этого поддерживал котировки экспортёров. Минфин приостановил операции с валютой и золотом на внутреннем рынке до 1 июля 2026 года.

Увеличение предложения валюты в апреле может укрепить рубль, и не исключено, что в апреле–мае курс доллара опустится до 75–77 рублей. Впрочем, ослабление девальвационных ожиданий, в свою очередь, создаёт более уверенный фон для снижения процентных ставок.

📍 Геополитический оптимизм: На фоне сокращения поставок боеприпасов из США и Европы, которые теперь уходят на нужды ближневосточного конфликта, риторика Киева заметно смягчилась. Зеленский снова заговорил о переговорах и временном перемирии на Пасху.

Как пишет Bloomberg, союзники дали Украине понять, что им нежелательны удары по российскому нефтяному сектору. В ответ украинский лидер предложил Москве обоюдный отказ от атак на энергетическую инфраструктуру.

📍 Разногласия между США и Ираном нарастают: Тегеран отверг американский план из 15 пунктов, назвав его нереалистичным, вопреки оптимистичным заявлениям Трампа. Вашингтон тем временем довёл численность войск в регионе до 50 тысяч и рассматривает возможность наземной операции против Ирана.

Однако, учитывая, что иранская сторона мобилизовала более миллиона человек, участие в такой наземной кампании выглядит для США крайне неоправданным риском.

📍 Из корпоративных новостей:

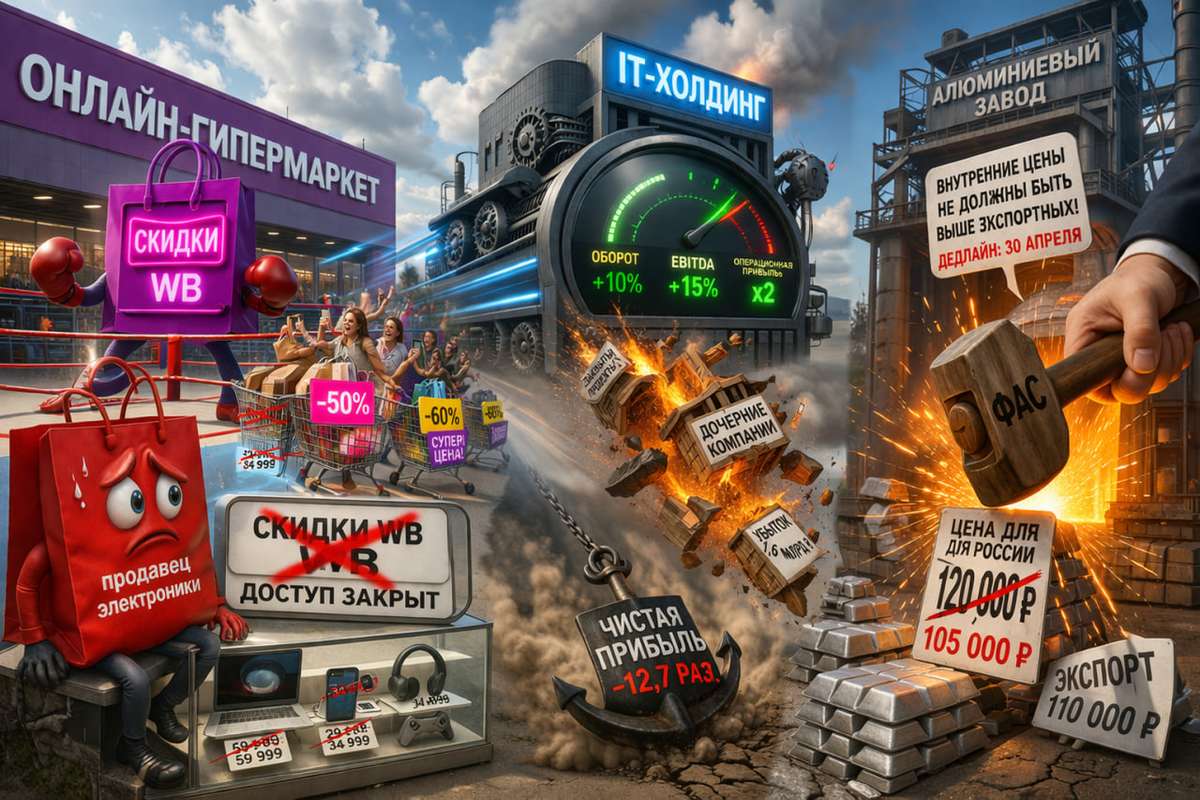
Русал ФАС вынесла предупреждение из-за отпускных цен на алюминий. Компания должна изменить условия договоров, по которым цены для российских потребителей выше экспортных.

МД Медикал Груп МСФО 2025 год: Выручка ₽43,45 млрд (+31,2% г/г), Чистая прибыль ₽11,03 млрд (+8,4% г/г), EBITDA ₽13,29 млрд (+24,4% г/г).

Интер РАО СД рекомендовали дивиденды за 2025 год в размере 0,321425305784583 руб/акция (ДД 10,2%), ВОСА - 29 мая, отсечка - 9 июня

Софтлайн РСБУ 2025 г: Выручка ₽26,3 млрд (-19,6% г/г), Чистая прибыль ₽262 млн (-81,3% г/г).

НМТП РСБУ 2025 г: Выручка ₽37,3 млрд (+11,1% г/г), Чистая прибыль ₽40,8 млрд (+5,4% г/г)

НоваБев Групп РСБУ 2025 г: Выручка ₽3,9 млрд (-34,0% г/г), Чистая прибыль ₽3,3 млрд (-68,3% г/г)

• Лидеры: Интер РАО
#IRAO (+3%), Озон #OZON (+2,5%), Русал #RUAL (+2%).

• Аутсайдеры: Самолет
#SMLT (-3,4%), Башнефть-ао #BANE (-3%), ЮГК #UGLD (-2,5%).

31.03.2026 - вторник

#GAZP Газпром СД о результатах реализации мер по совершенствованию работы с акционерами и инвесторами
#IRAO Интер РАО об утверждении стратегии цифровой трансформации компании до 2027 года с перспективой до 2030 года
#AQUA Инарктика конференц-колл в рамках раскрытия финансовых результатов за 2025 год.
#MOEX МосБиржа СД по дивидендам за 2025 год
#VSEH ВИ.ру финансовые результаты за 2025 год
#ELFV Эл5-Энерго отчёт по РСБУ за 2025 год
#ELMT Элемент отчёт по МСФО за 2025 год.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Индекс пытается удержать 2800 после отскока от поддержки. Что стало триггером?