Поиск
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
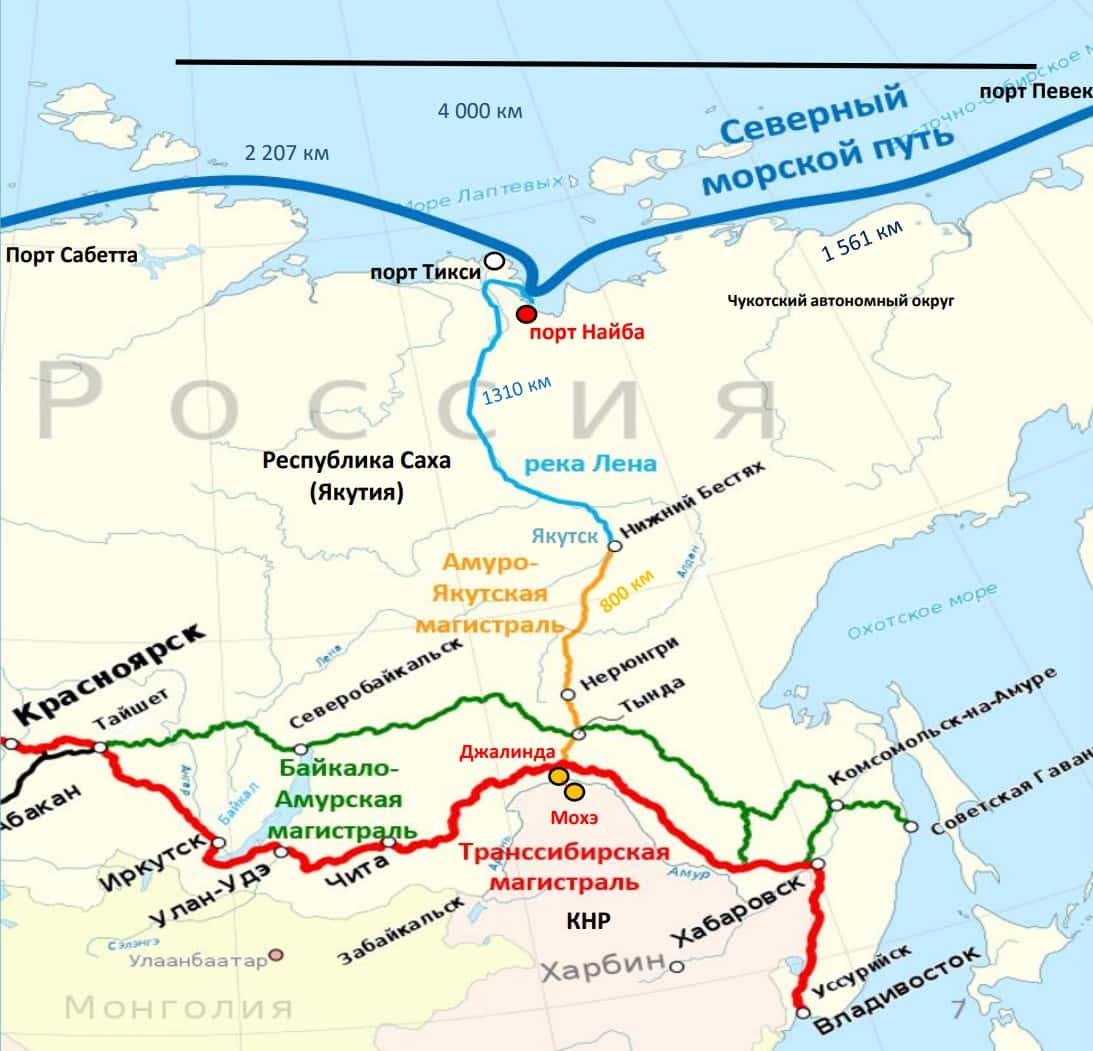
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.
МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?
Прошедшая неделя прошла под знаком стабилизации после недавней турбулентности. Позитивным сигналом стал визит директора ЦРУ в Москву — инвесторы восприняли это как возможный шаг к снижению геополитической напряжённости. В то же время рубль продолжал слабеть, а нефть перешла к коррекции, что оказывало давление на российские акции.
Главным драйвером восстановления выступили сильные корпоративные отчёты и дивидендные рекомендации, многие из которых превзошли ожидания:
• Особенно выделился Лукойл: чистая прибыль за полугодие составила 430,9 млрд рублей против 287 млрд годом ранее, что оказалось лучше прогнозов. Акции компании взлетели более чем на 6%.
• Газпром нефть также порадовала результатами и промежуточными дивидендами. Учитывая вес нефтегазового сектора в индексе, эти отчёты поддержали весь рынок.
Индекс МосБиржи повторно протестировал поддержку на 2050, сформировал двойное дно и отскочил вверх. Однако пятничный рост не выглядит убедительным: основное движение обеспечил нефтегазовый сектор, тогда как большинство бумаг остались слабыми. Говорить о полноценном развороте рано.
Геополитика пока не радует. Песков заявил, что мирные переговоры по Украине остаются на паузе, а Киев не хочет обсуждать требования России. Позитивным моментом может стать саммит ШОС в Киргизии — встреча Путина и Си Цзиньпина, на которой, как ожидается, обсудят «Силу Сибири-2». Это уже поддержало акции Газпрома на выходных.
Нефть завершила неделю возле 88 долларов, потеряв более 5%. Геополитическая премия в цене сохраняется, но рынок чутко реагирует на любые новости о возможной нормализации судоходства. В воскресенье, 6 сентября, пройдёт встреча ОПЕК+, и ожидания перед ней могут повлиять на котировки уже в конце текущей недели.
Для российского рынка комфортным остаётся сочетание слабого рубля и дорогой нефти. А вот слабый рубль и падающая нефть — это уже совсем другая история. Поэтому стоит следить именно за этой связкой.
Мои мысли по рынку на данный момент: пока индекс удерживает 2060, я преимущественно в лонге по фьючерсу на индекс. На прошлой неделе несколько раз входил в зоне 2060–2070 и фиксировал часть на отскоках. Если индекс закрепится выше 2180, шансы на развитие восходящего движения заметно возрастут.
Однако для этого недостаточно просто надеяться, что переговорный процесс не заглохнет — рынку нужны конкретные даты визита американской делегации в Украину. Без этого отскок может быстро потерять один из своих главных драйверов.
При закреплении ниже 2060 - допускаю переход в шорт с целями 1950–2000. Пока рынок остаётся выше критической поддержки, этот сценарий — лишь альтернативный, но риск его реализации нельзя исключать.
• Лидеры: Глоракс #GLRX (+7,04%), Лукойл #LKOH (+6,24%), Юнипро #UPRO (+5,14%), Сегежа #SGZH (+5,02%).
• Аутсайдеры: Самолет #SMLT (-3,47%), РусАгро #RAGR (-2,58%), Совкомфлот #FLOT (-2,55%), ЭсЭфАй #SFIN (-2,5%).
31.08.2026 - понедельник
• #PRMD Вебинар, посвященный финансовым результатам, за 1 полугодие 2026 года
• #DATA Онлайн-встреча с топ-менеджментом по итогам отчетности МСФО за 1п 2026г
• #BTBR СД рассмотрит вопрос об утверждении рекомендаций размера дивидендов
• #GLRX Отчет МСФО за 1 полугодие 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
⛴️ Совкомфлот восстанавливается быстрее ожиданий.
Совкомфлот $FLOT опубликовал результаты по МСФО за 1П2026. После слабого 2025 г. восстановление видно уже не только в чистой прибыли. Растут доходы от флота, EBITDA, маржинальность и денежный поток, а II кв. оказался сильнее I кв.
Что по цифрам❓️
▪️ Выручка – $1,026 млрд, +65,96% г/г. Во II кв. – $581,2 млн, +30,74% кв/кв.
▪️ TCE-выручка – $809 млн, +61,28% г/г. Во II кв. – $463,3 млн, +34,00% кв/кв. TCE лучше отражает экономику флота, так как исключает рейсовые расходы и комиссии.
▪️ EBITDA – $547 млн, +107,88% г/г. Рентабельность выросла с 52,43% до 67,59%. Во II кв. расчетная EBITDA – $319,5 млн, +40,63% кв/кв.
▪️ Чистая прибыль – $283,8 млн против убытка $435,1 млн г. назад. Во II кв. – $190,1 млн, +103,03% кв/кв.
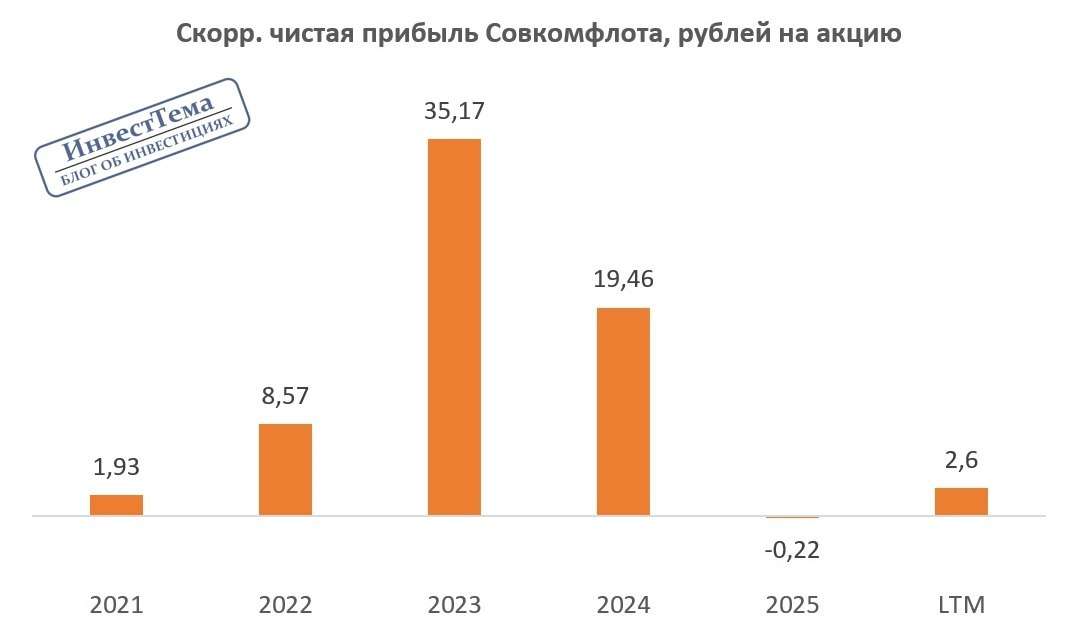
▪️ Скорректированная чистая прибыль – $266 млн или 20,137 млрд ₽, 8,48 ₽ на акцию. Именно этот показатель является базой для дивидендов.
▪️ Операционный денежный поток вырос с $77 млн до $626,3 млн. Операционная прибыль до изменения оборотного капитала – со $114,1 млн до $550,4 млн.
Результаты выше ожиданий. TCE во II кв. составил $463,25 млн против консенсуса $415 млн. По EBITDA аналитики ожидали $281,5 млн.
🔷️ Реальное восстановление или эффект низкой базы❓️
В 1П2025 Совкомфлот признал $358,2 млн обесценения судов, а в 1П2026 обесценений не было. Курсовые разницы изменились с убытка почти $96 млн до прибыли около $12 млн. Поэтому разворот чистой прибыли выглядит сильнее реального изменения бизнеса.
Но списывать результат на бухгалтерию нельзя. TCE вырос на 61,28%, прибыль от эксплуатации судов – с $306 млн до $584,2 млн, +90,91%, EBITDA более чем удвоилась. Основная деятельность действительно улучшилась.
🔷️ За счет чего растет бизнес❓️
Компания указывает рост доходов по долгосрочным контрактам, расширение флота для индустриальных проектов и увеличение доходов танкерного бизнеса.
Средний ежегодный объем уже законтрактованной выручки на 2026–2028 гг. – около $1 млрд. Это снижает зависимость от спотовых ставок фрахта.
Расширяется и СПГ-направление. «Алексей Косыгин» уже работает на «Арктик СПГ 2», «Константин Посьет» также получил долгосрочный тайм-чартер. Это плюс к будущей законтрактованной выручке, но и дополнительный санкционный риск.
🔷️ Что происходит с долгом❓️
Чистый долг вырос с $359 млн до $678 млн, почти на 89% с начала 2026 г. Но общий долг увеличился лишь с $1,883 млрд до $1,998 млрд. Основная причина – сокращение ликвидных активов.
🔷️ Что мне не нравится❓️
По статье «прочая инвестиционная деятельность» прошло -$612,3 млн против -$35,4 млн год назад. Компания не раскрывает состав статьи и отдельно не показывает CAPEX. Поэтому нормально посчитать FCF и понять, куда ушли деньги, невозможно.
Отчетность обобщенная, часть чувствительной информации исключена из-за санкционных рисков.
🔷️ Что с дивидендами❓️
Компания ориентируется на выплату не менее 50% годовой скорректированной прибыли по МСФО в рублях.
За 1П2026 скорректированная прибыль составила 20,137 млрд ₽. Половина – около 10,1 млрд ₽, но это не прогноз дивиденда за год.
Дивиденды за 2025 г. объявили в июне, а выплатили в июле. Поэтому отток на $150,3 млн еще не попал в отчет за 1П2026 и будет отражен в III кв.
🧐 Итог
Для акций развилка довольно понятная. Пока высокие ставки фрахта сохраняются, а долгосрочные контракты дают базовую загрузку, компания способна удерживать сильную прибыль и дивидендную базу. Если фрахт начнет нормализовываться быстрее ожиданий, именно это станет главным источником давления на результаты и оценку.
Поэтому я бы сейчас не закладывала ни продолжение такого же ускорения, ни неизбежную коррекцию. Кейс Совкомфлота стал сильнее, чем еще полгода назад, но дальнейший апсайд будет зависеть от продолжительности благоприятного цикла и геополитики, которая для компании остается одним из ключевых рисков.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Неделя дивидендов и тревожных новостей: выстоит ли «бычий» бастион у 2060?
Прошедшая неделя прошла в попытках индекса МосБиржи закрепиться выше 2200 пунктов, но по итогу результат оказался околонулевым. Рынок замер в ожидании — главным триггером по-прежнему остаётся геополитика, но конкретных новостей по украинскому треку почти не было.
Надежды на возобновление переговоров ещё теплятся, но их прилично остудил Дмитрий Песков. В четверг он заявил, что предпосылок к мирному урегулированию пока нет, а даты визита американских переговорщиков в Москву до сих пор не определены. Добавила нервозности и угроза из Брюсселя: Евросоюз готовит самый масштабный санкционный пакет с 2022 года, который обещают принять осенью.
Ещё один повод для беспокойства — топливная проблема в регионах. Бензин снова начал дорожать, что может усилить инфляционное давление и оставить ЦБ без пространства для снижения ставки. В целом инфляционная картина не так мрачна: третья неделя дефляции подряд, а инфляционные ожидания населения снизились с 14,7% до 13,7%.
Отдельный удар — атака на логистический центр Ozon. Это ударит не только по акциям самого маркетплейса (они почти наверняка упадут на открытии), но и по всему рынку. Геополитический фон остаётся крайне нервным, и в ближайшие дни позитива ждать не приходится.
Единственное, что сейчас держит рынок на плаву, — нефть. Brent может подорожать до 95 долларов, а в перспективе — и до 100. Причина всё та же: Иран под блокадой, Ормузский пролив перекрыт, дефицит на рынке сохраняется. Но влияние нефти на рубль уже не то, что раньше, — Минфин своей активной покупкой валюты притупляет этот эффект.
Рубль на прошлой неделе немного укрепился, но, скорее всего, это временно. Усилился отток капитала, импорт растёт, ставки уже не так высоки — всё это давит на валюту. Так что рубль снова может пойти вниз.
Тем временем Россия сокращает экспорт нефти — пятую неделю подряд, и морские поставки на прошлой неделе упали до минимума с апреля. Это тоже играет в пользу дорогой нефти. При этом США, по слухам, организовали альтернативный маршрут через пролив (до 20 судов в сутки, около 10 млн баррелей), но Иран эти заявления не подтверждает и грозит атаковать суда, идущие без согласования.
Из корпоративных событий: советы директоров «Новатэка» и «Норникеля» обсудят дивиденды за полугодие, отчёты представят ДОМ РФ, МТС, «Софтлайн», «Хендерсон», «Аэрофлот», «РусГидро», «Самолёт». А в среду — инфляционные ожидания и данные по промпроизводству от Росстата.
Мысли по индексу: Выходные прошли тревожно — распродажи в Ozon и АФК «Системе» грозят открыть рынок в минус. Но пока индекс держится выше 2100 пунктов, у «быков» остаётся шанс переломить ход торгов.
С технической точки зрения рынок находится внутри нисходящего тренда, а локальная восходящая линия на прошлой неделе была сломана. Это означает, что покупатели пока уступают инициативу продавцам. Чтобы ситуация изменилась, индексу необходимо пройти ключевое сопротивление — зону 2140–2150. Если это удастся, можно будет говорить об ускорении роста с целями 2200–2230.
Однако если индекс не сможет закрепиться выше 2150, давление сохранится. В таком случае путь наверх останется закрыт, и рынок с высокой вероятностью возобновит движение вниз, как минимум к 2100. Пробой этого уровня открывает дорогу к следующей поддержке — 2060.
И здесь наступает самый ответственный момент: 2060 — это рубеж, который многое решает. Если поддержка устоит, рынок получит шанс на новый отскок. Если она будет пробита, индекс, скорее всего, перейдёт в новую волну обвала — с целями 1900–1950.
• Лидеры: Селигдар #SELG (+3,8%), Глоракс #GLRX (+3,3%), Эн+ #ENPG (+3,1%), Лента #LENT (+2,6%), Whoosh #WUSH (+2,5%).
• Аутсайдеры: МКБ #CBOM (-4,7%), Распадская #RASP (-1,5%), Novabev #BELU (-1,3%), Совкомфлот #FLOT (-1,2%).
24.08.2026 - понедельник
• #ZAYM СД по дивидендам за 1 полугодие 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Назло всем скептикам: рынок взбирается все выше. К чему готовиться инвестору
Как не удивительно, но рост на российском фондовом рынке продолжается. Индекс МосБиржи закрылся на отметке 2301,65 (+1,43%). РТС тоже подтянулся, показав рост на 1,54% — до 894,72 пункта. Это не просто цифры, это важный психологический рубеж. Давайте разбираться, что подарило рынку этот оптимизм и есть ли у него силы идти дальше.
Новость, которая сняла груз санкционного удара: в верхней палате конгресса США заблокировали ускоренное принятие санкционного законопроекта против России. Конечно, это случилось не из-за внезапной любви к нашей стране, а из-за внутриполитических разногласий.
Но это лишь верхушка айсберга. Зеленский признаёт: Запад начинает давить на Киев, подталкивая его к переговорам. Косвенное подтверждение — сокращение поставок ракет для ПВО.
Интрига на горизонте двух недель — визит американских переговорщиков в Киев. Предполагается, что после Украины они могут направиться в Москву. Но пока новых подробностей нет. Если визит состоится и пройдёт успешно, это может стать переломным моментом. А пока мы живём в режиме «надежда умирает последней».
Вчера вышло резюме обсуждения июльского решения по ставке: регулятор видит пространство для дальнейшего смягчения денежно-кредитной политики до конца 2026 года. А следом пришла ещё одна приятная новость: инфляция впервые с середины мая показала недельное снижение. Да, символическое — 0,02%, — но сам факт крайне важен.
Цены на бензин упали на 1,09%, дизель подешевел на 1,57%. Дефляция пока связана с сезонным удешевлением овощей и фруктов, а также топливом, но тренд намечен. Это укрепляет ожидания, что на заседании 11 сентября ЦБ может снизить ставку на 0,25%, а затем взять паузу. Инфляция с начала года составила 4,84%, и если она продолжит замедляться, у регулятора появится больше пространства для манёвра.
Минфин: покупать валюты станет больше. С 7 августа по 4 сентября Минфин будет ежедневно покупать иностранную валюту и золото на сумму 6,5 млрд рублей — на 20% больше, чем раньше (было 5,4 млрд). А ЦБ продолжит продавать около 0,5 млрд в рамках сделок зеркалирования до конца года.
Технически юань и доллар уже пробовали штурмовать ключевые уровни — 12 и 81 соответственно. При их уверенном пробое открывается дорога к 14 юаням и 86 долларам.
Отдельного внимания заслуживает золото — его биржевая цена превысила 4300 долларов. Последний раз выше этой отметки мы были 18 июня. Что движет драгметаллом? Надежды на сделку между США и Ираном. Трамп заявил, что переговоры во вторник прошли «очень хорошо», и это вселяет надежду на завершение пятимесячного конфликта.
За неделю Brent потеряла около 10% — рынок закладывает возобновление поставок с Ближнего Востока и снятие геополитической премии. Но падение нефти имеет и оборотную сторону: оно снижает инфляционные ожидания в мире и уменьшает вероятность дальнейшего ужесточения политики ФРС, что для всех развивающихся рынков — позитив.
Что дальше? Пробой есть, но лёгко не будет. Итак, главное свершилось — индекс закрепился выше уровня 2300 пунктов. Это открывает дорогу к следующей зоне сопротивления в районе 2340–2350. Но здесь же кроется и главная опасность: на коротких таймфреймах индекс выглядит заметно перекупленным.
Это значит, что дальнейший рост может даваться тяжело, с постоянными откатами и коррекциями. Рынку нужна передышка, чтобы переварить достигнутое и набрать силы для следующего рывка.
• Лидеры: Астра #ASTR (+17%), ЭсЭфАй #SFIN (+15,4%), ВСМПО-АВИСМА #VSMO (+9,78%), Whoosh #WUSH (+9,1%).
• Аутсайдеры: КАМАЗ #KMAZ (-2,03%), Сегежа #SGZH (-1,86%), Совкомфлот #FLOT (-1,7%), СОЛЛЕРС #SVAV (-1,66%).
06.08.2026 - четверг
• #RAGR Закрытие реестра по дивидендам 16.48 руб
• #MGKL Операционные результаты за 7 мес. 2026 г.
• #UPRO Отчет МСФО за 6 месяцев 2026 года
• #DIAS СД решит по байбэку и по дивидендам
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🚢 ИнвестВзгляд: Совкомфлот, танкер, который стремится в никуда

Расти становится всё труднее. Какой сценарий возможен после объявления ставки?
Геополитические новости так и не стали полноценным катализатором. Марко Рубио по итогам встречи с Лавровым фактически признал провал переговоров в Анкоридже — по его словам, это произошло из-за позиции Киева, и теперь требуются новые идеи для урегулирования. Однако рынок поддержало заявление Зеленского о возможности трёхсторонних переговоров до осени.
В итоге индекс МосБиржи закрылся с небольшим плюсом — 0,41%, на отметке 2144 пункта, а РТС прибавил 0,5%. Но этот рост был обеспечен исключительно нефтегазовым сектором на фоне вертикального движения нефтяных цен. Остальные бумаги чувствовали себя скверно в преддверии заседания ЦБ.
Ключевым событием дня стал прорыв нефти выше 100 долларов за баррель. США наносят удары по Ирану уже 12-ю ночь подряд, а йеменские Хуситы заявили об атаках на саудовские танкеры в рамках блокады. Это вызвало серьезные опасения перебоев в Красном море.. КСИР обвинил США в использовании пауз для наращивания сил и заявил, что больше не позволит этого делать.
Евросоюз тем временем согласовал 21-й пакет санкций — крупнейший за четыре года. Под ограничения попали сотни банков, операторы криптобирж, НПЗ, более 50 предприятий ОПК и 40 судов. В списке — основатель АФК «Система» Владимир Евтушенков, а также Интер РАО, Селигдар и Южуралзолото. Вето Греции удалось снять за счет отсрочки по ограничениям на поставки СПГ в третьи страны сроком на год. Потолок цен на нефть продлен на уровне $44,10.
Впрочем, европейский пакет вряд ли окажет значительное влияние — самые жесткие меры давно упираются в неспособность отдельных стран отказаться от российских ресурсов. А вот американские санкции, в случае введения станут серьезным ударом.
Основная интрига сегодня — заседание ЦБ. На мой взгляд, самое разумное — сохранить ставку на уровне 14,25%, но в условиях политического давления нельзя исключать любой сценарий. Жесткой риторики, скорее всего, не избежать. Рынок не ждет снижения, но ключевым станет обновленный макропрогноз. Именно он покажет, каким регулятор видит пространство для снижения ставки в будущем.
Если ЦБ снизит ставку на 0,25 п.п. с нейтральной риторикой — нас ждет волна закрытия шортов, что может напомнить декабрь 2024-го. Если же ставку оставят без изменений с жестким сигналом — на следующей неделе индекс вернется к 2000 пунктам. А какие у Вас ожидания по ставке?
Из корпоративных новостей:
GloraX продажи в 1п выросли на 47% г/г в денежном выражении, до ₽22,9 млрд, и на 78% г/г в натуральном, до 109,9 тыс. кв. м, без учёта эффекта M&A. Количество договоров прибавило 79% г/г, до 2 835.
ММК отчиталась за второй квартал: продажи металлопродукции выросли на 23,5% квартал к кварталу, премиальной продукции — на 25,8%, выручка — на 18,8%, рентабельность составила 10,5%.
ЕвроТранс АО Банк «Россия» уведомил о намерении обратиться в арбитражный суд с заявлением о признании банкротом ПАО ЕвроТранс.
Камаз чистый убыток по РСБУ в I полугодии 2026 года снизился на 33,4%, до 13,9 млрд рублей.
• Лидеры: РуссНефть #RNFT (+5,9%), ВСМПО-АВИСМА #VSMO (+5,6%), Совкомфлот #FLOT (+5%), Роснефть #ROSN (+3%).
• Аутсайдеры: ЕвроТранс #EUTR (-14,5%), Мечел-ао #MTLR (-6,2%), IVA Technologies #IVAT (-6,1%), Сегежа #SGZH (-5,6%).
24.07.2026 - пятница
• #GMKN Итоги производственной деятельности за 1П 2026 года
• #POSI Отчет МСФО за 6 месяцев 2026 года
• Заседание Совета директоров Банка России по ключевой ставке (13:30)
• Пресс-конференция Председателя Банка России Набиуллиной (15:00)
Если хотите больше полезного контента и свежих разборов - подписывайтесь на мой Телеграм-канал, так вы ничего не пропустите.
'Не является инвестиционной рекомендацией
Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?
Российский рынок акций продолжает удивлять своей иррациональностью. Инвесторы настолько поглощены тревогой, что перестали замечать очевидные позитивные сигналы — удорожание нефти и ослабление рубля не оказывают привычной поддержки.
Индекс МосБиржи с пугающей скоростью обновляет минимумы: за неделю он потерял почти 9%, закрывшись на отметке 1956 пунктов, а на вечерней сессии уходил к 1937. С начала марта рынок обвалился уже на треть.
Давление усилится: дивидендные гэпы по Сберу, ВТБ, ДОМ РФ и Ростелекому в сумме уронят индекс еще примерно на 47 пунктов. На торгах выходного дня банковский сектор пытался отыграть гэп, но хватит ли сил на отскок в основную сессию — большой вопрос. По-моему, Сбер выглядит интереснее ниже 240 рублей, а текущие цены на фоне накопившихся проблем не кажутся максимально привлекательными.
В начале недели возможен технический отскок — акции действительно сильно перепроданы. Но хватит ли сил у рынка, когда фундаментально все против: геополитика, санкции и жесткая риторика ЦБ. Шансов на снижение ставки в этот раз почти нет, максимум — пауза с жестким сигналом. Более того, обновленный макропрогноз регулятора может оказаться важнее самого решения по ставке.
Нефть за неделю заметно подорожала на фоне эскалации на Ближнем Востоке: США усилили удары по Ирану и объявили блокаду портов, Иран атакует американские базы, движение по Ормузскому проливу практически остановлено. Иранцы уже пригрозили перекрыть еще и Баб-эль-Мандебский пролив, что может вызвать новый скачок нефтяных цен. Это могло бы поддержать рынок, но сейчас инвесторы игнорируют и это.
Тем временем в США обсуждают новый законопроект о «адских санкциях» против банков, энергетики и покупателей российской нефти, но Трамп хочет сохранить за собой право вето на их введение. В ЕС, напротив, обсуждение 21-го пакета забуксовало — споры вокруг СПГ и потолка цен в $44,10 за баррель, который продлили до 23 июля.
Заседание ЦБ станет ключевым триггером. Недельная инфляция замедлилась до 0,17%, но топливные риски никуда не делись. Жесткий сигнал регулятора может обрушить индекс к новым минимумам. Падать есть куда: февраль 2022 года — 1681 пункт, сентябрь 2022-го — 1841. Так что ловить дно сейчас — занятие рискованное.
Последняя недельная свеча оказалась самой большой за весь период падения — это может говорить о скором техническом отскоке или, наоборот, об ускорении обвала.
В ближайших постах планирую подробно разобрать свою стратегию на текущую неделю: покажу, какие бумаги уже находятся в портфеле и в каких активах готов наращивать позиции. Подход у меня преимущественно консервативный, поэтому основу портфеля составляют облигации — здесь и длинные ОФЗ, и корпоративные выпуски, и бумаги из сегмента ВДО. Впрочем, долговой рынок сейчас тоже далёк от стабильности, и я не исключаю, что отдельные позиции могут создать избыточную волатильность.
Триггеры для нарастания дефолтов множатся, и к чему это может привести, я тоже хочу отдельно разобрать. Именно поэтому на этой неделе планирую расстаться с выпусками двух эмитентов — для меня они перестали соответствовать приемлемому уровню риска, и дальнейшее удержание выглядит неоправданным. Следите за обновлениями: постараюсь изложить всё максимально предметно и без воды.
• Лидеры: Астра #ASTR (+6,1%), Транснефть #TRNFP (+5,4%), ВТБ #VTBR (+2,3%), Совкомфлот #FLOT (+2,2%).
• Аутсайдеры: Whoosh #WUSH (-9,9%), ЕвроТранс #EUTR (-9%).
20.07.2026 - понедельник
• #CHMF операционные и финансовые результаты за 1П 2026 года
• #TRNFP закрытие реестра по дивидендам 204.17 руб
• #SBER закрытие реестра по дивидендам 37.64 руб
• #VTBR закрытие реестра по дивидендам 9.71 руб
• #RTKM закрытие реестра по дивидендам 2.71 руб
• #BAZA закрытие реестра по дивидендам 7.2 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
Совкомфлот. Отчет за 1 кв 2026 по МСФО
Тикер: #FLOT
Текущая цена: 72.24
Капитализация: 171.6 млрд
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/
Мультипликаторы (LTM):
P/E - убыток LTM
P/BV - 0.45
P/S - 1.42
ROE - убыток LTM
ND/EBITDA - 0.5
EV/EBITDA - 3.86
Акт/Обяз - 3.25
Что нравится:
✔️выручка выросла на 49.3% г/г (23.3 → 34.8 млрд);
✔️положительный FCF +1.6 млрд против -7.1 млрд в 1 кв 2025;
✔️чистый долг снизился на 8.9% к/к (28.3 → 25.8 млрд). ND/EBITDA улучшился с 0.66 до 0.5;
✔️чистая прибыль +7.3 млрд против убытка -32.9 млрд в 1к в 2025;
✔️хорошее отношение активов к обязательствам.
Что не нравится:
✔️нетто фин расход -28 млн против доход +1 млрд;
Дивиденды:
На дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скор. чистой прибыли по МСФО.
Акционеры одобрили выплату дивидендов в размере 4.87 руб из прибыли прошлых лет (ДД 6.74% от текущей цены).
Мой итог:
Несмотря на укрепившийся к доллару рубль (средние 78 руб vs 93 руб в 1 кв 2025), компания смогла увеличить выручку. Заметно в этом помогла ситуация вокруг Ормузского пролива, которая обеспечила высокую занятость флота в сочетании с ростом ставок на фрахт. По этой же причина выручка выше прошлого квартала (+8.1% г/г, 32.2 → 34.8 млрд).
В сравнении с 1 кварталом 2025 в отчетном Совкомфлот смогла заработать прибыль. Хотя тут стоит учитывать, что в прошлом году было пару факторов, негативно повлиявших на результат: обесценение на 27 млрд и убыток по курсовым разницам на 5.5 млрд. Но даже с корректировкой на них прибыль за 1 квартал 2026 будет выше (+165% г/г, 2.6 → 6.9 млрд). Это еще при том, что компания не получила нетто фин доход в отчетном квартале.
FCF вышел в положительную зону на фоне взрывного роста OCF (+356% г/г, 5 → 22.9 млрд) в противовес также сильному, но более умеренному росту кап. затрат (+75.9% г/г, 12.1 → 21.3 млрд). Рост Capex обусловлен затратами на постройку новых судов. В частности, в текущем году ожидается получение двух газовозов ледового класса Arc7 в добавление к имеющемуся "Андрею Косыгину" (его получили в конце 2025 года). Всего в портфеле заказов на судостроительном комплексе "Звезда" находятся 18 судов для группы, из которых 15 - это газовозы для "Арктик СПГ 2".
Чистый долг за квартал уменьшился, EBITDA выросла и это повлияло на уменьшение долговой нагрузки. Хотя, в целом, неприятно, что уже нет "кубышки", а вместе с ней ушел и нетто фин доход.
По всей логике 2 квартал у Совкомфлота должен быть еще сильнее. Мировые цены на Aframaх кратно выросли (98 тыс $ vs 29.3 тыс $ во 2 кв 2025), а Ормузский пролив был в разной стадии закрытия весь квартал. Российские танкеры в июне увеличили перевозку нефти на 16% м/м, до 18.7 млн баррелей, что является максимумом с октября 2023 года. Более того, после некоторого перемирия, во время которого часть судов прошли пролив, снова все идет по пути эскалации. Возможно, и следующие кварталы пройдут под аккомпанемент конфликта, что для компании будет явным позитивом.
По примерным расчетам за 2 квартал компания сможет получить выручку в районе 43 млрд. Если сохранится рентабельность 1 квартала, то скор. прибыль будет около 8.4 млрд, что при 50% пэйауте дает дивиденд 1.77 руб (ДД 2.61% от текущей цены). Не сказать, что что-то запредельное, особенно с учетом того, что такой результат на фоне хорошей конъюктуры.
Скорее всего, и весь год для Совкомфлота получится неплохим в плане финансовых результатов. Но пока еще все сильно завязано на ситуацию вокруг Ормуза. Будет продолжение конфликта - будет и профит для компании. Если же вдруг США с Ираном смогут договориться, то вслед за этим последует снижение ставок на фрахт. Также остается фактор санкционного давления на компанию. При этом из отложенных "козырей" для Совкомфлота остается ослабление рубля, которое все ожидается, но пока никак не реализуется.
Акций компании в портфеле нет. Прогнозная справедливая стоимость - 81 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Новый виток эскалации набирает обороты. Что за ним последует?
Российский рынок сейчас напоминает натянутую струну — после двух обвалов за неделю он вплотную подошел к уровням, которые обычно служат последним рубежом для «медведей». Страх уже зашкаливает, а паника достигла таких значений, что исторический опыт подсказывает: вот-вот может сформироваться локальное дно. Но загвоздка в том, что одного технического отскока здесь мало — нужны реальные причины для роста, а их пока не видно.
Во главе угла по-прежнему цены: инфляция разгоняется (0,25% только за семь дней), а годовые показатели уже вплотную подобрались к 6%, и главный драйвер этого рывка — топливо. Если вслед за бензином и соляркой начнут дорожать продукты, логистика и стройматериалы, у ЦБ просто не останется поводов для позитива, и о снижении ставки придется забыть.
Однако ключевым источником неопределённости сейчас выступает украинский конфликт, эскалация которого создаёт всё новые риски. Баланс сил смещается: Киев переходит к более жёсткой риторике и требованиям.
На фоне этого на границе с Беларусью фиксируется рост напряжённости — ОДКБ отмечает почти ежедневные полёты украинских БПЛА, а официальный Киев ставит Минску условия: демонтировать ретрансляторы и остановить топливные поставки.
Риторика западных партнёров также заметно ужесточается. Госсекретарь США Марко Рубио по итогам встречи на Аляске подчеркнул, что речь шла лишь о предложениях, а не о соглашениях, — в противном случае, по его словам, боевые действия уже были бы остановлены. При этом он подтвердил готовность Вашингтона содействовать урегулированию в любом конструктивном формате, выразив уверенность, что США смогут выступить связующим звеном между сторонами.
Однако глава МИД России Сергей Лавров представил противоположную трактовку: по его версии, Москву ввели в заблуждение относительно достигнутых договорённостей, которые на деле использовались лишь для того, чтобы нарастить военную помощь Киеву.
Тем временем Эмманюэль Макрон заявил о сближении позиций Европы и США по украинскому вопросу, призвал усилить европейскую составляющую НАТО и сообщил о задержании танкера, причастного, по данным Парижа, к российским поставкам.
Вечерний отскок на торгах был полностью нивелирован новым ультиматумом со стороны Киева. Украинская сторона анонсирует новый этап противостояния: Зеленский объявил о запуске «40-дневной операции» против России, детали которой пока не раскрываются. Известно лишь, что она согласована с руководством СБУ и, по замыслу украинской стороны, должна привести к завершению боевых действий. Вопрос в том, о каком именно «воздействии» идёт речь — дипломатическом, информационном или военном.
Градус эскалации не может расти вечно — как и страх перед неизвестностью. Всему есть предел. Как только рынок увидит, что стоит за риторикой и ультиматумами, наступит момент истины: либо долгожданный отскок как глоток воздуха, либо обновление дна. Играть на упреждение, пытаясь купить неизвестность, сейчас — риск, который я бы не советовал брать на себя.
Из корпоративных новостей:
• Лидеры: Позитив (+5,9%), Диасофт (+2,3%), Сургутнефтегаз-ап (+2,2%), Астра (+2%).
• Аутсайдеры: Сегежа (-6,3%), БСП-ао (-5,2%), СПБ Биржа (-4,5%), Мечел-ао (-4,4%).
26.06.2026 - пятница
• #X5 ГОСА по дивидендам за 2025 год в размере 245 руб/акция
• #AQUA ГОСА по дивидендам за 2025 год в размере 10 руб/акция
• #RENI ГОСА: о распределении прибыли и выплате дивидендов за 2025 год
• #FLOT ГОСА по дивидендам в размере 4,87 руб/акция
• #KZOS последний день с дивидендом 2.85 руб
• #AFKS ГОСА по выплате дивидендов за 2025 год
• #BELU последний день с дивидендом 10 руб
• #FEES ГОСА в повестке допэмиссия
• #GAZP Собрание акционеров
• #KMAZ Собрание акционеров
• #PIKK Собрание акционеров
На еженедельной основе делаю обзор своих публичных стратегий, так что подписывайся на телеграм-канал, чтобы ничего не пропустить. Всех благодарю за внимание.
'Не является инвестиционной рекомендацией
Парадоксы Совкомфлота
Совкомфлот неожиданно для фондового рынка вернулся к практике дивидендных выплат. Что скрывается за этим решением? Рассмотрим перспективы компании сквозь призму ее финансового отчёта по МСФО за первый квартал 2026 года.
⚓️ Итак, выручка компании $FLOT в отчётном периоде выросла на 60% до $444 млн. Блокада Ормузского пролива вынудила перевозчиков менять маршруты: это увеличило протяжённость рейсов, расход топлива и стоимость страхования. В результате ставки фрахта практически удвоились по сравнению с прошлым годом. При этом доходы компании отставали от динамики фрахта - сказывается санкционное давление на бизнес эмитента.
Скорректированная чистая прибыль достигла $84 млн - против убытка в $1 млн годом ранее. Издержки росли медленнее выручки, что позволило компании выйти в плюс. Потенциальные дивиденды за отчётный период - 1,39 руб. на акцию.
💰 В начале недели в бумагах эмитента прошла дивидендная отсечка - за 2025 год Совкомфлот получит убыток, но на фоне благоприятной рыночной конъюнктуры решил выплатить дивиденды из нераспределённой прибыли прошлых лет. На 31 марта 2026 года этот показатель составлял 28,5 млрд руб., и эмитент направил на дивиденды 40% от этой суммы.
Зачем это сделано? Ответ лежит на поверхности: государству нужны деньги. Минфин заинтересован в пополнении бюджета любыми способами, и дивиденды госкомпаний - удобный инструмент для этого.
Рискованный ли это шаг для компании? С одной стороны, долговая нагрузка находится на приемлемом уровне - показатель чистый долг/EBITDA составляет 0,5х. С другой стороны, ОПЕК в мае зафиксировал снижение фрахтовых ставок на танкеры Aframax - стоимость морских перевозок сократилась на 15% по сравнению с апрелем. Летом тренд на снижение должен ускориться, поскольку Иран и США настроены на деэскалацию геополитической напряжённости.
📊 Ещё один риск для Совкомфлота — сокращение добычи нефти в России. По данным ОПЕК, май 2026-го стал шестым месяцем снижения нефтедобычи. От прошлогоднего пика добыча сократилась на 4% до 9 млн б/с. Кроме того, в некоторых регионах страны усиливается дефицит топлива, что может заставить власти продлить ограничения на экспорт нефтепродуктов, что также негативно скажется на грузообороте судоходной компании.
Совкомфлот представил сильную финансовую отчётность за первый квартал, и за второй квартал эмитент, скорее всего, также покажет сильные фин. результаты, в том числе за счёт эффекта низкой базы, однако в последующих кварталах конъюнктура уже не будет столь благоприятной.
❗️Не является инвестиционной рекомендацией
♥️ Парадоксально, но факт - только ваша поддержка статьи лайком мотивирует меня и дальше публиковать аналитику.
🚢 ИнвестВзгляд: Совкомфлот и прибыль, которую никто не ждал.

1️⃣ "Мечел" $MTLR отказался от дивидендов за 2025 год по всем категориям акций.
Совет директоров зафиксировал убыток 10,4 млрд ₽, который остаётся на балансе общества.
Вопрос будет вынесен на годовое собрание акционеров 30 июня.
По обыкновенным акциям компания последний раз платила дивиденды в 2011 году, по привилегированным — в 2020 году.
Пятнадцатилетний перерыв в дивидендах по обыкновенным акциям закрепляется: ждать выплат в ближайшей перспективе не приходится.
🏤 Мегановости 🗞 👉📰
1️⃣ "Совкомфлот" $FLOT по МСФО в I квартале 2026 года получил чистую прибыль 94 млн$ против убытка 393 млн$ годом ранее.
Выручка выросла почти на 60% до 444 млн$, EBITDA увеличилась в 2,2 раза до 227 млн$, рентабельность EBITDA — с 47% до 66%.
Совет директоров рекомендовал дивиденды: 4,87 ₽ на акцию (11,6 млрд ₽ суммарно), вопрос рассмотрит собрание акционеров 26 июня.
Разворот от глубокого убытка к прибыли всего за год — сильный сигнал восстановления операционной модели, хотя санкционные риски и волатильность фрахтовых ставок остаются ключевой неопределённостью.
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER подтвердил, что сохранит годовой цикл выплаты дивидендов и не перейдёт на квартальный или полугодовой, объяснив это волатильностью.
Стратегия предусматривает направление на дивиденды не менее 50% годовой чистой прибыли по МСФО при достаточности капитала Н20.0 выше 13,3%.
Набсовет рекомендовал выплату 37,64 ₽ на обыкновенную и привилегированную $SBERP акцию за 2025 год — около 850,2 млрд ₽, что соответствует 50,5% прибыли по МСФО.
Сохранение годового цикла обеспечивает предсказуемость крупнейшей дивидендной выплаты на рынке и поддерживает статус акции как защитного актива.
🏤 Мегановости 🗞 👉📰
1️⃣ X5 $X5 рекомендовал выплатить 245 ₽ на акцию за 2025 год — доходность составит 10%.
Последний день покупки под выплату — 6 июля, финальное решение акционеры примут 26 июня.
Акции отреагировали ростом более чем на 3%, достигнув на пике 2 470 ₽.
Вместе с промежуточными выплатами суммарные дивиденды за 2025 год составят 613 ₽ на акцию.
Рынок пустили в свободное плавание. Неужели про рост можно забыть?
Заседания Банка России по ставке традиционно становятся главными событиями недели. Так случилось и на этот раз. С одной стороны, ключевая ставка снижена на полпроцента до 14,5% — формально цикл смягчения продолжается. С другой стороны, всё остальное, что сказал регулятор, говорит о том, что расслабляться рано.
Основная торговая сессия завершилась снижением обоих индексов. Рублёвый индикатор IMOEX потерял 1,39% и опустился до 2733 пунктов, а долларовый RTSI снизился сильнее — на 2,29%, до 1139,93 пункта. При этом объём торгов оставался невысоким, составив всего 53,75 миллиарда рублей. В условиях текущей коррекции ближайшим уровнем поддержки выступает 2700 пунктов.
📍 Прогнозный диапазон ставки на 2026 год не просто сузился, а сместился вверх: теперь это 14–14,5% против прежних 13,5–14,5%. А на 2027 год верхняя граница и вовсе поднята с 9% до 10%. То есть рынку дают понять, что низкие ставки в обозримом будущем — это не про Россию. Само снижение выглядит скорее жестом доброй воли, а главный сигнал — жёсткий и обращён в будущее.
Отдельно ЦБ впервые публично выделил рекордное авансирование госрасходов в первом квартале — по сути, бюджет закачал в экономику огромный объём денег, и это прямо сейчас работает против снижения инфляции.
В итоге регулятор оказывается в ловушке: ставку снижать надо, потому что экономика тормозит, но все остальные сигналы — от бюджетного импульса до зарплатного давления — заставляют его ужесточать риторику. Поэтому в сухом остатке мы имеем снижение сегодня и более высокие ставки завтра.
📍 Тем временем Минфин принял неожиданное для многих решение: он вернётся к валютным операциям в рамках бюджетного правила не с 1 июля, как планировалось ранее, а уже с мая. И это вполне логично: валютная выручка экспортёров выросла, и рубль успел излишне укрепиться, что невыгодно бюджету.
Теперь с учётом высоких цен на нефть Минфин с мая начнёт покупать юани, что должно остановить крепление рубля. Пара CNY/RUB уже отреагировала ростом на 1% и вернулась выше 11 рублей, хотя сегодня и корректируется вниз. Окончательные параметры покупок станут известны 6 мая.
Ближайшее заседание ЦБ — только 19 июня, так что до этого времени ставка уже не поменяется. Рынок остаётся наедине с геополитикой, ценами на энергоресурсы и дивидендным сезоном. При хорошем раскладе эти три фактора способны сыграть на стабилизацию. В противном случае, на этот период оснований для роста я не вижу.
Сейчас лучшие по дивидендной доходности: SFI (17%), «Фикс Прайс» (16%), Сбер (около 11,6% по обоим типам акций), «Дом РФ» (11%), Мосбиржа (11,2%) и «Интер РАО» (10%). Из пока не объявивших главный интерес — ВТБ, которого ждут все.
Короткая предпраздничная неделя будет насыщенной. Главное по дням: во вторник — отчёты «Яндекса» и «Озона» за первый квартал; в среду — «Сбера», X5 и «ДОМ РФ»; в четверг — «Юнипро» и «Русгидро» (РСБУ). Плюс годовые собрания акционеров у «Хэдхантера» и Банка Санкт‑Петербург. И отдельно — СД «Татнефти» 28 апреля обсудит финальные дивиденды за 2025 год.
📍 Из корпоративных новостей:
Самолет #SMLT МСФО за 2025 год: Убыток ₽2,29 млрд против прибыли ₽8,1 млрд годом ранее, Выручка ₽366,8 млрд (+8% г/г).
Совкомфлот #FLOT РСБУ 1 кв. 2026 г: Выручка ₽28 млн (-2,3% г/г), Чистая прибыль ₽138 млн (против убытка ₽297 млн годом ранее).
РуссНефть #RNFT РСБУ 1 кв 2026 г: Выручка ₽43,89 млрд (-32,7% г/г), Чистая прибыль ₽9,22 млрд (против убытка ₽4,34 млрд годом ранее).
• Лидеры: ЕвроТранс #EUTR (+6,2%), Астра #ASTR (+1,9%), Россети Московский регион #MSRS (+1,3%).
• Аутсайдеры: Мечел #MTLR (-4,5%), Сегежа #SGZH (-4,1%), Алроса #ALRS (-3,7%), Самолет #SMLT (-3,6%).
27.04.2026 - понедельник
• Хэдхантер #HEAD собрание акционеров по вопросу о распределении прибыли
• Авангард #AVAN последний день с дивидендом 22,31 руб.
• Яндекс #YDEX закрытие реестра по дивидендам 110 руб.
• Новабев #BELU СД по дивидендам за 2025 год.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
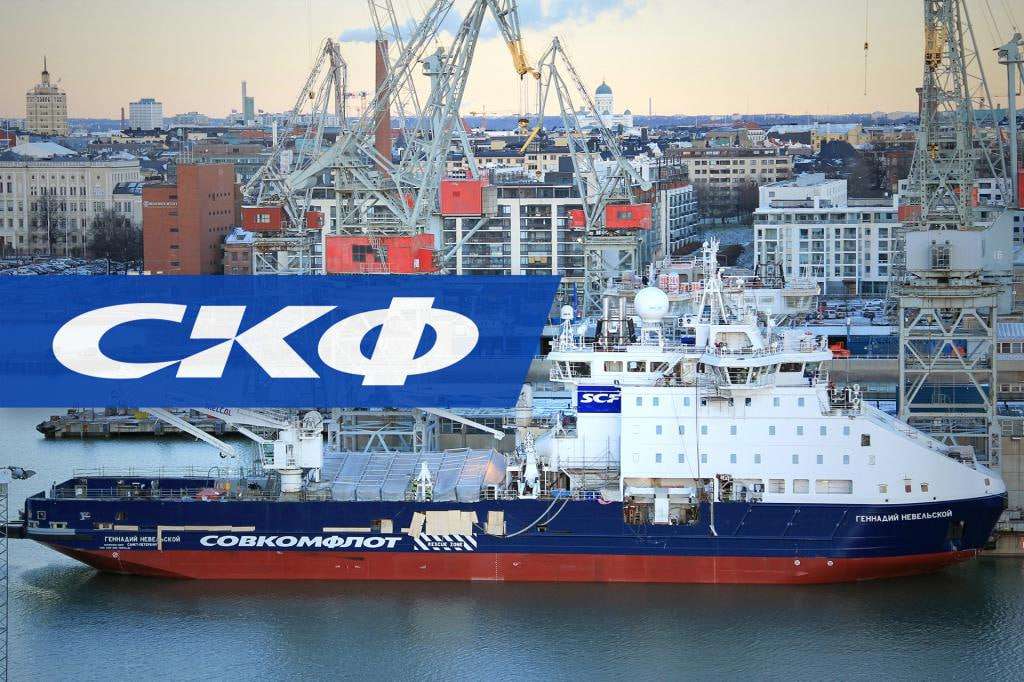
Совкомфлот - конъюнктура улучшается, а толку…
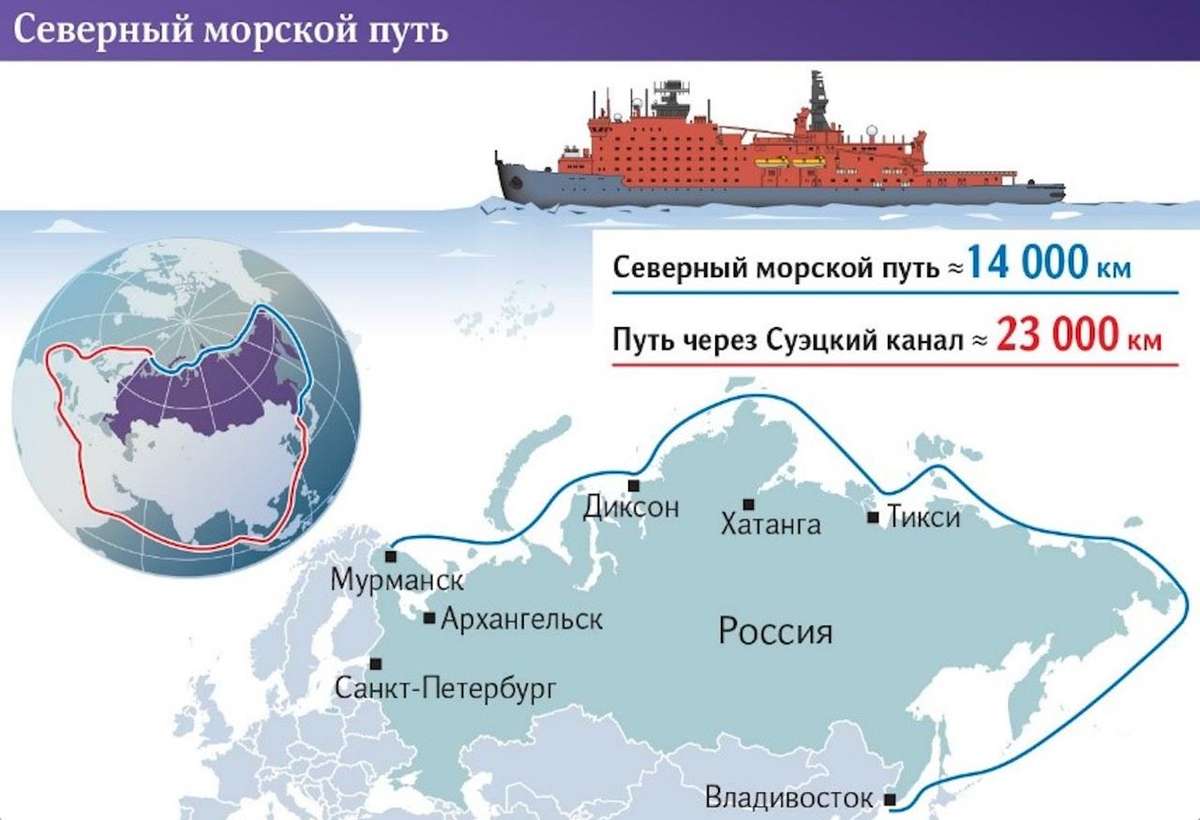
Пока Иран и США наперегонки блокируют Ормузский пролив, риск в морских перевозках растет, равно как и популярность нашего Севморпути. В Персидском заливе остаются заблокированными более 800 судов, плюс использование альтернативных маршрутов потребовало фрахта новых судов. В связи с этим ставки взлетели, а идея в Совкомфлоте $FLOT может заиграть новыми красками. Но сперва давайте вернемся назад и разберем отчет за 2025 год.
⚓️ Итак, в зеркале заднего вида выручка Группы сократилась на 30% до $1,31 млрд. Более показательный для судоходной отрасли тайм-чартерный эквивалент (TCE) упал на 30,6% до $1,06 млрд. Операционные расходы при этом остались почти на уровне прошлого года, что сжало EBITDA более чем вдвое - до $526 млн.
Дальше начинаются «бумажные фокусы». В январе 2025 года США ввели беспрецедентные санкции, заморозив часть флота и спровоцировав списание стоимости десятков судов. В итоге обесценение активов вкупе с курсовыми убытками от переоценки валютных обязательств привело к чистому убытку в $648 млн. Однако если убрать эти разовые статьи, скорректированный чистый убыток составляет всего $6 млн. Ну как всего…
Операционный и свободный денежный потоки оказались под серьезным давлением из-за падения выручки. За первое полугодие FCF ушел в минус почти на 28 млрд рублей, однако к концу года ситуация начала выправляться благодаря росту ставок фрахта и увеличению загрузки флота. Касательно баланса – он у Совкомфлота остается крепким.
📊 По мультипликаторам будет сложно оценить бумаги. На фоне убытка часть из них нерепрезентативна. По другим нельзя сказать, что бизнес дешевый. Например, 0,5 P/B выглядит дешево, однако если капитал ранее генерировал 10% годовых в лучшие времена, то скидка в половину собственных средств – не очень интересная история. По дивидендам тоже радоваться не приходится. Последний раз компания делала выплату по итогам 2023 года, и едва ли рекомендует ее за 24-25 годы.
Сейчас на Совкомфлот оказывают влияние несколько разнонаправленных факторов. С одной стороны, санкции и укрепление рубля (негативно для компании), с другой - рост ставок фрахта (позитивно). На снятие санкций надеяться пока не приходится, а с рублем справится только низкая ставка ЦБ. Ставки фрахта в моменте высокие и могут получить откат до своих средних значений.
На этом фоне не спешу закупаться акциями перевозчика. Думаю, что весь позитив от конъюнктуры уже в цене и история выглядит нестабильно. Да, есть сценарии, где у Совкомфлота все станет хорошо – снятие санкций, резкая девальвация. Однако вероятность такого исхода оцениваю как крайне низкую в обозримом будущем, поэтому и не ставлю на данную бумагу.
❗️Не является инвестиционной рекомендацией
♥️ Пятница - это ли не повод накидать побольше лайков под статьей. Так-то и выходные пройдут радостнее от вашей поддержки.
Совкомфлот. Отчет за 2025 по МСФО
Тикер: #FLOT
Текущая цена: 85
Капитализация: 201.9 млрд
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 0.55
P\S - 1.85
ROE - убыток LTM
ND\EBITDA - отрицательный ND
EV\EBITDA - 3.67
Активы\Обязательства - 3.05
Что нравится:
✔️чистая денежная позиция выросла в 3.7 раза к/к (11.8 → 43.8 млрд);
✔️хорошее отношение активов к обязательствам.
Что не нравится:
✔️выручка снизилась на 36.8% г/г (172.5 → 108.9 млрд);
✔️отрицательный FCF -5.8 млрд против +80 млрд в 2024;
✔️нетто фин доход уменьшился на 7.2% г/г (5.8 → 5.3 млрд);
✔️убыток -53.6 млрд против прибыли +37.3 млрд в 2024.
Дивиденды:
Согласно дивидендной политике на дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скорректированной чистой прибыли по МСФО.
Прогноз по выплате дивидендов на 2025 отсутствует.
Мой итог:
Выручка за год снизилась, но 4 квартал лучше предыдущего (23.5% г/г, 26 → 32.2 млрд). Рубль укреплялся, поэтому причины роста стоит искать в другом месте. Скорее всего, здесь сыграли свою роль санкции против Лукойла и Роснефти, подтолкнувшие их к использованию флота компании. Интересно будет посмотреть на 1 квартал 2026 с учетом некоторого ослабления рубля и конфликта на Ближнем Востоке.
По итогу года зафиксирован убыток, но основная причина - обесценения активов в 1 и 4 кварталах отчетного года (30 и 15 млрд, соответственно). Ну и дополнительно "отъела" прибыль отрицательная курсовая разница (-8.3 млрд). Если скорректировать прибыль обеих годов на эти статьи , то ситуация выглядит лучше, хотя по итогу все равно убыток (-412 млн против 45.4 млрд в 2024).
Отрицательный FCF получен вследствие разнонаправленной динамики OCF (-67.3% г/г, 99.3 → 32.5 млрд) и капитальных затрат (+198.8% г/г, 19.3 → 38.4 млрд). Если с денежным потоком все плохо, то с долговой нагрузкой наоборот. Чистая денежная позиция увеличилась в разы на фоне снижения долг (-31.8% г/г, 107.3 → 73.2 млрд). Хотя к этому стоит относится с долей скептицизма. Долг валютный, так что на ослаблении рубля он снова вырастет.
Пока с начала года 2025 и по сегодняшний момент у компании все идет по нарастающей от негативного к позитивному. Отчетный год для Совкомфлота начался с дополнительных санкций (США расширили санкции на 69 судов, включая 54 нефтяных танкера). Доллар, находившийся на локальном пике, ослаблялся первую половину отчетного года. Во второй половине года компания смогла как-то адаптироваться к имеющимся условиям. К концу года Совкомфлот получил второе судно ледового класса Arc7 "Андрей Косыгин" (в 2026 должен получить еще 2 судна этого класса). В 1 квартале 2026 года рубль стал слабеть. Ну и, конечно, конфликт на Ближнем Востоке, который поднял ставки фрахта. Также на фоне этого конфликта США сняли санкции с операций по продаже нефти и нефтепродуктов из РФ, загруженных на суда до 12 марта. А в начале апреля компания предложила возобновить сотрудничество России и Южной Кореи для перевозок по СМП (из-за санкций был сорван контракт на покупку трех танкеров для проекта "Арктик СПГ-2").
Проблема в том, что большая часть позитива в текущем году зависит от конфликта на БВ. Если Ормузский пролива будет открыт так или иначе в ближайшее время, то "успокоится" ставка фрахта, а вопрос снятия санкций не будет актуальным. Это само собой скажется на финансовых результатах компании. Единственный момент, что у курса рубля обратная корреляция. При продолжающемся конфликте цена на нефть остается высокой и нет необходимости в слабом рубле.
Несмотря на временный позитив, идея приобретения акций Совкомфлота выглядит сомнительной. Для компании в первую очередь нужно снятие санкций с флота. Выросшая ставка фрахта - хорошо, но не факт, что это продолжится достаточное время. Лучше пока посмотреть на развитие ситуации со стороны.
Акций компании в портфеле нет. Прогнозная справедливая стоимость - 74 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Падение рынка акций продолжается! Будет ли отскок?
Индекс МосБиржи падает четвёртую неделю подряд — на этот раз минус 1,04%. Давление сохраняется со стороны крепкого рубля и геополитики. В течение недели индекс колебался в диапазоне 2750–2790 пунктов: любой рост тут же гасился продажами, а минимумы обновлялись.
Крупные игроки не торопятся заходить, рынок страдает от фиксации прибыли и избегания риска. Прогноз на неделю: попытки закрепиться в районе 2750–2800 пунктов при высокой чувствительности к внешним новостям и нефти.
📍 Сектор услуг впервые за последние шесть месяцев перешел в зону стагнации: мартовский индекс деловой активности (PMI) опустился до 49,5 пункта, тогда как в феврале он составлял 51,3. Сводный показатель также ухудшился, снизившись с 50,8 до 48,8 пункта.
Экономика тормозит уже не где-то выборочно, а везде. Сначала проблемы были только у заводов, которым мешает дорогой кредит. Теперь очередь дошла и до обычных людей — проседает сфера услуг. Бизнес в марте начал массово увольнять сотрудников, так как покупателей стало меньше.
Это самое резкое сокращение персонала за два с лишним года. Цены при этом всё ещё высокие, но хоть расти перестали такими быстрыми темпами, как раньше. При таком раскладе, Центробанку придётся действовать, независимо от того, насколько текущая инфляция приблизилась к целевым 4%.
В сложившихся условиях, перед заседанием ЦБ 24 апреля, я ожидаю постепенного возобновления интереса к внутренним историям. С середины февраля они заметно просели и сейчас находятся вблизи своих номинальных уровней поддержки.
📍 Администрация США ужесточила позицию в отношении Ирана: Срок для заключения сделки сокращён с десяти суток до 48 часов. В интервью Fox News глава государства выразил надежду на подписание соглашения в понедельник, однако допустил силовой сценарий вплоть до захвата нефтяных месторождений.
Также были обнародованы сведения о поставках оружия иранской оппозиции и курдам. Ранее в адрес иранского руководства звучали оскорбительные характеристики и угрозы в связи с блокировкой Ормузского пролива.
Опубликованный Белым домом проект бюджета на 2027 год не содержит статей расходов на поддержку Украины. Речь идёт о полном прекращении финансирования — военного, финансового и гуманитарного. Если документ примут, помощь Киеву со стороны США остановится.
ОПЕК+ формально согласовала увеличение добычи на 206 тыс. б/с в мае. Однако выполнить это решение практически невозможно: крупнейшие страны альянса не могут вывозить нефть из-за блокады в Ормузском проливе. Кто именно нарастит поставки — остаётся загадкой.
📍 Что по ожиданиям: Индекс МосБиржи смог приостановить снижение и отскочить вверх, не дойдя до отметки 2750 пунктов. При стабилизации курса рубля и цен на нефть восстановление может продолжиться в начале недели. Ожидаю, что рынок останется в диапазоне 2750–2800 пунктов.
Сильные позиции нефтегазового сектора предотвратят глубокое падение, но для уверенного роста предпосылок пока недостаточно. На новой неделе ситуация складывается скорее в пользу индекса с умеренно оптимистичным прогнозом.
📍 Из корпоративных новостей:
ПИК #PIKK «Недвижимые активы» выставила оферту на выкуп акций по цене 551,4 ₽ за штуку.
Русал #RUAL дефицит алюминия в 2026 г может достичь 3,5 млн тонн из-за эскалации на Ближнем Востоке.
МГКЛ #MGKL выручка за январь-март 2026 года выросла в 4 раза г/г до 13,3 млрд руб.
Совкомбанк #SVCB 17 апреля МосБиржа начнет торги акциями компании В2В-РТС под тикером BTBR
Соллерс #SVAV РСБУ 2025 год: Выручка ₽488,8 млн (+9,1% г/г), Чистая прибыль ₽4,04 млрд (-31,3% г/г)
• Лидеры: ПИК #PIKK (+5,88%), Совкомфлот #FLOT (+1,83%), ВТБ #VTBR (+1,74%), РусАгро #RAGR (+1,5%).
• Аутсайдеры: Селигдар #SELG (-4,47%), ЮГК #UGLD (-3,05%), Мечел #MTLR (-2,18%), Норникель #GMKN (-1,47%).
06.04.2026 - понедельник
• #GCHE Группа Черкизово последний день с дивидендом 229.37 руб.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией