Поиск
🪙Как инвестируют кандидаты в депутаты?
Информация от РБК.
Акции: ЛДПР — 48,9%, «Новые люди» — 31,6%, КПРФ - 24,9%. $TMOS
Облигации: «Справедливая Россия» — 84,4%, «Единая Россия» — 67,47%, «Новые люди» — 42%. $TBRU
Почему то ЕР не верит в российские акции. Зато КПРФ верит в ПИФы.
🪙 Известия: Бензин сейчас есть только на 28% российских заправках, хотя всего неделю назад показатель составлял 41%.
Вторая волной топливного кризиса может быть гораздо сильнее и продолжительнее, считают эксперты. $LKOH $ROSN
🪙 Зато есть хорошие новости...
Совет директоров «Инарктики» рекомендовал дивиденды за первое полугодие 2026 года в размере ₽10 на одну акцию. Доходность по текущей цене бумаг — 2,96%. $AQUA
Последний день для покупки акций под дивиденды — 2 октября.
🪙 ММК запустил доменную печь №7 после годового капитального ремонта первого разряда стоимостью ₽4,8 млрд. Производительность доменной печи увеличилась с 1 до 1,1 млн тонн в год. Расход кокса снизился на 16 кг на тонну чугуна. $MAGN
🪙 Выручка INARKTICA в I полугодии выросла на 38%.
Объём продаж рыбы компанией INARCTICA за 6 месяцев 2026 года составил 13,2 тыс. тонн, увеличившись на 57% по сравнению с 8,4 тыс. тонн годом ранее.
Выручка выросла на 38% до ₽13,8 млрд.
Биомасса рыбы в воде увеличилась на 33% и составила 27,7 тыс. тонн. $AQUA
🪙 В Сибири предложили заменить строительство дорог в труднодоступных районах дирижаблями для грузоперевозок.
По словам местных властей, 20 дирижаблей были бы дешевле, чем строительство дорог в бескрайних болотах и степях.
Обратные выкупы акций в 2026 году. Как на этом заработать?
На российском рынке немало компаний, которые запускают программы обратного выкупа акций. Я собрал список тех, у кого такие программы действуют или были активны в 2025–2026 годах.
Сразу предупрежу: список не статичен — компании то запускают, то приостанавливают программы, поэтому всегда стоит сверяться со свежими отчетами.
• Роснефть #ROSN Возобновила программу в апреле 2024 года, срок продлён до конца 2026 года. Объём — до 102,6 млрд рублей.
• Новатэк #NVTK В мае 2026 года СД одобрил продление ранее утверждённой пятилетней программы выкупа собственных акций — до 17 декабря 2031 года.
• Яндекс #YDEX В начале мая 2026 года СД утвердил программу объёмом до 50 млрд рублей сроком на два года.
• Ozon #OZON В ноябре 2025 года компания объявила о запуске программы до конца 2026 года. Объём — до 25 млрд рублей. Цель аналогичная Яндексу — мотивация персонала.
• Т-Технологии #T Программа до конца 2026 года. Объём обозначен как «до 10% free-float».
• Хэдхантер #HEAD В мае 2026 года СД одобрил buyback на сумму до 15 млрд рублей сроком на 12 месяцев. Компания планировала погасить выкупленные акции, чтобы увеличить акционерную стоимость.
• Ренессанс Страхование #RENI В июне 2026 года СД рекомендовал отказаться от выплаты части дивидендов за 2025 год и вместо этого запустить программу обратного выкупа объёмом до 5 млрд рублей сроком на 12 месяцев.
• Совкомбанк #SVCB В июне 2026 года анонсировал программу. Особенность: выкуп проводит дочерняя структура («Совкомбанк Страхование жизни») плановым объёмом около 2 млрд рублей в квартал.
• Группа Астра #ASTR В июне 2026 года объявила второй этап программы. Максимальный объём — до 4 млн акций (около 2% уставного капитала). Цель — мотивация топ-менеджмента и финансирование потенциальных сделок M&A.
• Whoosh #WUSH В конце июня 2026 года компания объявила о возобновлении программы байбэка. Цель — мотивация сотрудников.
• Софтлайн #SOFL Продлил действующую программу байбэка. Часть выкупленных акций планируется использовать для мотивации персонала и будущих сделок M&A.
• Банк Санкт-Петербург #BSPB В апреле 2026 года прошла очередная программа объёмом 3 млрд рублей. Цель — поддержание капитализации; при этом компания практикует погашение выкупленных акций.
• Фикс Прайс #FIXR Запустил программу с сентября 2025 года сроком примерно на год. Объём — до 1% уставного капитала. Акции направляли на программу мотивации сотрудников.
• Инарктика #AQUA С 2023 года действует программа выкупа на 1 млрд рублей (около 1,8% акционерного капитала).
Как на этом заработать?
• Смотрим, за чей счет банкет. Идеально, если выкуп за счет свободного денежного потока (FCF): это говорит о зрелости бизнеса, и такие истории часто растут органично. Красный флаг — байбэк на кредитные деньги.
• По какой цене выкупают? Если компания выкупает бумаги на пике ажиотажа — она переплачивает, а вы, если зайдете следом, рискуете застрять в минусах на годы. Ищите ситуации, где цена выкупа близка к вашей справедливой оценке или дает премию к рынку.
• Какова цель программы? Если байбэк — всего лишь для мотивации персонала, то роста акций можно не ждать. Реальный шанс заработать появляется, когда цель программы — поддержать цену из-за недооценки.
• Какой объём относительно free-float? Чем больше доля выкупаемых бумаг от реально торгуемых, тем сильнее эффект пружины. Если объем выкупа скромный (менее 1–2%), это не изменит спрос и предложение — цена может просто проигнорировать новость.
• Что будет с выкупленными акциями? Если их погасят — эффект положительный (меньше акций, выше EPS). Если передадут сотрудникам или используют для сделок M&A — число бумаг в обращении не изменится, и эффект на цену будет слабее.
• Не подменяет ли байбэк дивиденды? Выгодно, когда байбэк идет сверх обычных дивидендов. Если же это замещение, то иногда лучше взять кэш дивидендами сейчас, чем ждать роста котировок от сокращения бумаг.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Индекс ниже 2200, а 20 компаний обновили минимумы. Когда ждать развязки?
Рынок продолжает штормить, и главный якорь, тянущий индекс ко дну, — это акции «Газпрома» с их весом почти в 10%. Несмотря на то что котировки упали до уровней 16-летней давности (кризис 2008 года), покупатели не спешат заходить. Складывается ощущение, что на рынке до сих присутствует крупный навес из продавцов, пытающихся в спешке избавляется от бумаг, перекрывая любой спрос.
Ухудшение ситуации можно связать с двумя новостями по «дочке» — «Газпром нефти»: утром сообщалось о возможной атаке на Омский НПЗ (это флагман переработки, 22 млн тонн в год), а вдобавок акции самой «Газпром нефти» торгуются без учета дивидендов, что традиционно создает давление на бумаги.
Волна обновления исторических минимумов захлестнула более 20 эмитентов: от банковского сектора (ВТБ) и ритейла (FixPrice) до алмазодобытчиков (Алроса), IT (ВК) и транспортных компаний. Серьезно пострадали даже новые листинги вроде Whoosh и МТС-Банка.
Настроения на бирже — мрачные. Риторика Трампа о скором мире перестала вдохновлять инвесторов: рынку нужны не обещания, а конкретные шаги и сроки. Кроме того, экспортеров давит укрепление рубля: хотя сегодня юань скорректировался вниз на 2,7%, за последний месяц он вырос более чем на 10%, и это пока воспринимается как коррекция после перегрева, а не как разворот тренда.
Долговой рынок не отстает: индекс гособлигаций (ОФЗ) пробил вниз отметку 112 пунктов, а доходность длинных бумаг подскочила до 16,5%. Вся надежда на то, что Минфин на аукционе предложит рынку флоатер (бумагу с плавающим купоном) вместо классической фиксированной облигации. Иначе падение может усилиться.
Сегодня в Анкаре стартует саммит НАТО — и главная интрига не в повестке, а в личных встречах. Трамп снова увидится с Зеленским, а европейские лидеры, как обычно, попытаются его «обработать» и склонить к своей линии. Итогом может стать очередной виток давления на Россию, хотя риторически Трамп продолжит делать вид, что ведет диалог.
Мы входим в финальную, самую опасную фазу эскалации. Стороны могут начать наращивать ставки, чтобы усилить свои позиции за столом переговоров, — и это будет куда жестче, чем всё, что мы видели раньше.
Российская сторона продолжает фиксировать прямые доказательства поддержки Украины со стороны Европы и США. В этом контексте Дмитрий Песков неоднократно напоминал о поручении президента Путина: Министерство обороны и специальные службы проведут анализ степени вовлеченности каждого из участников в продолжение боевых действий. По словам пресс-секретаря, именно эти структуры располагают исчерпывающей информацией для подобной оценки. И каким будет ответ или решение после получения всей необходимой информации — вопрос остается открытым.
Европа уже загнала себя в угол: экономика многих стран переориентирована на войну, и останавливаться сейчас, когда никто не готов уступать, просто нереалистично. Настоящий разговор без дипломатического флера начнется только тогда, когда всем станет по-настоящему страшно и мир окажется у самой красной черты.
А то, что делает Трамп, — это театр одного актера. Эффектные фразы, ноль реальных действий. Мир от этого не становится ближе — только иллюзия движения.
• Лидеры: Циан #CNRU (+4,38%), Henderson #HNFG (+3,4%), Софтлайн #SOFL (+3,11%).
• Аутсайдеры: ВТБ #VTBR (-10,29%), АФК Система #AFKS (-8,20%).
07.07.2026 - вторник
• #JNOSP закрытие реестра по дивидендам 0.01 руб
• #ABRD закрытие реестра по дивидендам 5.24 руб
• #LMBZ закрытие реестра по дивидендам 2.5 руб
• #NAUK закрытие реестра по дивидендам 16.01 руб
• #AQUA закрытие реестра по дивидендам 10 руб
• #KRKNP последний день с дивидендом 309.63 руб
• #EELT закрытие реестра по дивидендам 0.6 руб
• #X5 закрытие реестра по дивидендам 245 руб
• #OZPH последний день с дивидендом 0.27 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.
'Не является инвестиционной рекомендацией
Индекс Мосбиржи на грани обвала: есть ли шанс на отскок на этой неделе?
Российский рынок акций продолжает находиться под давлением. В начале недели казалось, что он начнет восстанавливаться, но эти надежды быстро угасли. С середины недели представители ЦБ один за другим давали жесткие сигналы, напоминая, что снижение ставки — вопрос отнюдь не ближайшего будущего. Рынок воспринял это болезненно, и индекс гособлигаций упал до минимальной отметки за последние 12 месяцев.
Фундаментально ситуация тоже не радует. Рубль остановился, доходности длинных ОФЗ по-прежнему высоки, нефть последние недели дешевеет, а геополитических улучшений не видно. Индекс МосБиржи остается в диапазоне 2200–2400 пунктов. Уровень 2400 выглядит серьезным сопротивлением, тогда как поддержка на 2200, напротив, выглядит уязвимой.
Дополнительным фактором давления остается инфляция. Годовая инфляция снова поднялась выше 6%. За неделю с 23 по 29 июня цены выросли на 0,22%, и снова во многом за счет топлива — бензин подорожал на 1,6%, дизель почти на 2,3%. С начала года накопленный рост уже превысил 4%.
На этом фоне вероятность того, что ЦБ на опорном заседании 24 июля возьмет паузу в снижении ставки, становится все выше. А вслед за решением по ставке последует и пересмотр макроэкономических прогнозов, что тоже вряд ли добавит рынку оптимизма.
На выходных рынок оживился благодаря новости о разговоре Путина и Трампа. Беседа длилась полтора часа, и Трамп вновь заявил о готовности помогать с урегулированием, а его спецпредставители Уиткофф и Кушнер готовы продолжать посредничество и приехать ближе к концу лета в Москву. Это вызвало волну осторожного оптимизма.
Но уже скоро этот настрой был охлажден заявлениями Дмитрия Пескова. Он фактически признал, что спецоперация переросла в войну из-за вовлечения Запада, и жестко высказался об ударах по российской инфраструктуре. При этом он подтвердил, что Россия открыта к переговорам и рассчитывает на посредничество США, хотя ситуация на фронте для Киева ухудшается. Рынок колеблется между надеждой и тревогой, но пока склоняется к осторожности.
Снижение ключевой ставки неожиданно обернулось обратным эффектом: банки начали повышать доходность по вкладам. Причина в том, что клиенты уходят в наличные, и чтобы удержать ликвидность, кредитным организациям приходится предлагать более выгодные условия.
За прошедшую неделю ставки выросли в среднем на 0,06–0,13 п.п., а наибольший скачок показали трехмесячные депозиты. Пока привлекать средства населения все равно дешевле, чем занимать у ЦБ. Но эта искусственная нехватка ликвидности, созданная регулятором, попутно усложняет и размещения облигаций Минфина.
На предстоящей неделе рынок ждет дивидендная волатильность: Акции ИКС 5, «Роснефти», МТС, Московской биржи и других эмитентов пройдут через отсечку, что может вызвать резкие движения в отдельных бумагах.
Помимо этого, ЦБ опубликует обзор рисков финансовых рынков и мониторинг отраслевых потоков, а Росстат в среду представит недельную инфляцию, а в пятницу — полные данные за июнь. Эти цифры важны для понимания того, как далеко регулятор готов зайти в своей политике.
Внешний фон тоже будет насыщенным. В середине недели выйдут протоколы ФРС, которые могут прояснить настроения американского регулятора. В пятницу МЭА опубликует свой ежемесячный доклад по нефти. Кроме того, рынки продолжат следить за динамикой сырья и за развитием событий на Ближнем Востоке.
06.07.2026 - понедельник
• #SIBN закрытие реестра по дивидендам 28.11 руб
• #LMBZ последний день с дивидендом 2.5 руб
• #NAUK последний день с дивидендом 16.01 руб
• #DIOD закрытие реестра по дивидендам 0.3 руб
• #NKHP закрытие реестра по дивидендам 10.08 руб
• #CHKZ закрытие реестра по дивидендам 394 руб
• #JNOSP последний день с дивидендом 0.01 руб
• #ABRD последний день с дивидендом 5.24 руб
• #X5 последний день с дивидендом 245 руб
• #AQUA последний день с дивидендом 10 руб
• #EELT последний день с дивидендом 0.6 руб
Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!
'Не является инвестиционной рекомендацией
Новый виток эскалации набирает обороты. Что за ним последует?
Российский рынок сейчас напоминает натянутую струну — после двух обвалов за неделю он вплотную подошел к уровням, которые обычно служат последним рубежом для «медведей». Страх уже зашкаливает, а паника достигла таких значений, что исторический опыт подсказывает: вот-вот может сформироваться локальное дно. Но загвоздка в том, что одного технического отскока здесь мало — нужны реальные причины для роста, а их пока не видно.
Во главе угла по-прежнему цены: инфляция разгоняется (0,25% только за семь дней), а годовые показатели уже вплотную подобрались к 6%, и главный драйвер этого рывка — топливо. Если вслед за бензином и соляркой начнут дорожать продукты, логистика и стройматериалы, у ЦБ просто не останется поводов для позитива, и о снижении ставки придется забыть.
Однако ключевым источником неопределённости сейчас выступает украинский конфликт, эскалация которого создаёт всё новые риски. Баланс сил смещается: Киев переходит к более жёсткой риторике и требованиям.
На фоне этого на границе с Беларусью фиксируется рост напряжённости — ОДКБ отмечает почти ежедневные полёты украинских БПЛА, а официальный Киев ставит Минску условия: демонтировать ретрансляторы и остановить топливные поставки.
Риторика западных партнёров также заметно ужесточается. Госсекретарь США Марко Рубио по итогам встречи на Аляске подчеркнул, что речь шла лишь о предложениях, а не о соглашениях, — в противном случае, по его словам, боевые действия уже были бы остановлены. При этом он подтвердил готовность Вашингтона содействовать урегулированию в любом конструктивном формате, выразив уверенность, что США смогут выступить связующим звеном между сторонами.
Однако глава МИД России Сергей Лавров представил противоположную трактовку: по его версии, Москву ввели в заблуждение относительно достигнутых договорённостей, которые на деле использовались лишь для того, чтобы нарастить военную помощь Киеву.
Тем временем Эмманюэль Макрон заявил о сближении позиций Европы и США по украинскому вопросу, призвал усилить европейскую составляющую НАТО и сообщил о задержании танкера, причастного, по данным Парижа, к российским поставкам.
Вечерний отскок на торгах был полностью нивелирован новым ультиматумом со стороны Киева. Украинская сторона анонсирует новый этап противостояния: Зеленский объявил о запуске «40-дневной операции» против России, детали которой пока не раскрываются. Известно лишь, что она согласована с руководством СБУ и, по замыслу украинской стороны, должна привести к завершению боевых действий. Вопрос в том, о каком именно «воздействии» идёт речь — дипломатическом, информационном или военном.
Градус эскалации не может расти вечно — как и страх перед неизвестностью. Всему есть предел. Как только рынок увидит, что стоит за риторикой и ультиматумами, наступит момент истины: либо долгожданный отскок как глоток воздуха, либо обновление дна. Играть на упреждение, пытаясь купить неизвестность, сейчас — риск, который я бы не советовал брать на себя.
Из корпоративных новостей:
• Лидеры: Позитив (+5,9%), Диасофт (+2,3%), Сургутнефтегаз-ап (+2,2%), Астра (+2%).
• Аутсайдеры: Сегежа (-6,3%), БСП-ао (-5,2%), СПБ Биржа (-4,5%), Мечел-ао (-4,4%).
26.06.2026 - пятница
• #X5 ГОСА по дивидендам за 2025 год в размере 245 руб/акция
• #AQUA ГОСА по дивидендам за 2025 год в размере 10 руб/акция
• #RENI ГОСА: о распределении прибыли и выплате дивидендов за 2025 год
• #FLOT ГОСА по дивидендам в размере 4,87 руб/акция
• #KZOS последний день с дивидендом 2.85 руб
• #AFKS ГОСА по выплате дивидендов за 2025 год
• #BELU последний день с дивидендом 10 руб
• #FEES ГОСА в повестке допэмиссия
• #GAZP Собрание акционеров
• #KMAZ Собрание акционеров
• #PIKK Собрание акционеров
На еженедельной основе делаю обзор своих публичных стратегий, так что подписывайся на телеграм-канал, чтобы ничего не пропустить. Всех благодарю за внимание.
'Не является инвестиционной рекомендацией
🐟 ИнвестВзгляд: Когда настанет рыбный день для Инарктики?
🎲 Знаете, что общего между разведением лосося и игрой в рулетку? И там, и там ты закидываешь кучу денег в воду и молишься, чтобы что-то выплыло. Инарктика — крупнейший в России производитель аквакультурного лосося и форели — в предыдущих годах в эту рулетку проигрывала по-крупному.
📉 Предыстория.
2024 год был для Инарктики адом под водой. Массовый мор рыбы из-за морской вши и медуз — звучит как название фильма ужасов про аквапарк. Биомасса в воде просела вдвое — с 34 до 15,6 тысячи тонн. Компания, по сути, осталась без товара. Итог ожидаемо печальный. Во втором полугодии 2025-го объем продаж вырос на 46%, а выручка — всего на 9,9%. Потому что цены на рыбу рухнули: средневзвешенная цена килограмма скатилась с пиковых 1192 до 1066 рублей, а в начале 2026 года — уже 992 рубля. Простыми словами: рыбы выловили больше, а денег получили меньше.
📊 За первые четыре месяца 2026 года выручка прибавила 31% год к году, до 9 млрд, вылов — +59%, до 10,6 тыс. тонн, реализация — +63% год к году, а биомасса в воде — 25,9 тыс. тонн (+24%). Динамика мощная, но с нюансом: прошлый год был провальным, так что сравнивать особо не с чем. Плюс цены всё ещё ниже прошлогодних. Хотя менеджмент рапортует, что цены начали расти. Будем смотреть.
✅ Плюсы.
Совет директоров решил не жадничать и рекомендовал 10 рублей на акцию. На фоне того, что компания только что вышла из убытка в 2,2 млрд рублей, — жест доброй воли, не иначе.
Восстановление биомассы почти до докризисных уровней. Рыба есть, её будут продавать в ближайшие годы.
Компания обещает скоро закончить период высоких капзатрат, остаётся кормовой завод в Великом Новгороде мощностью 70 тыс. тонн.
❌ Минусы: красные флаги, которых многовато
Инарктика не может диктовать цены — она на них реагирует. И реакция болезненная.
Компания закупала импортные корма и мальков в 2024-м — начале 2025-го по высокому курсу. Эти затраты уже легли в себестоимость и будут давить на рентабельность ещё какое-то время.
Морская вошь и медузы никуда не делись. В 2024-м они уничтожили половину биомассы. В 2026-м может случиться что-то новое, тем более что Ассоциация «Росрыбхоз» уже направляла обращение с жалобой на отсутствие решения о выделении денежных средств на ветеринарные и профилактические меры.
В мае 2026-го основатель компании Максим Воробьев сократил долю до 0%. Когда создатель бизнеса продаёт всё и уходит — это странный сигнал, что бы там ни говорили о снятии санкционных рисков.
🎯 ИнвестВзгляд: Текущая ситуация идёт на улучшение. Выручка растёт, биомасса восстановлена, а если цены на рыбу продолжат расти, если курс рубля не укрепится слишком сильно, если морская вошь решит взять отпуск — «Инарктика» может неплохо выстрелить.
💼 Держу в личном портфеле, просадка более 50%. Но я долгосрочный инвестор, а у компании не всё так плохо, чтобы взять и продать. И я верю, что у компании настанут лучшие времена и настанет тот самый «рыбный день».
$AQUA
Рынок акций отскакивает от минимумов года. Каковы дальнейшие перспективы?
Вчера рынок преподал стандартный, но от того не менее ценный урок: падение ниже 2500 пунктов оказалось ложным пробоем. День начался с обновления минимумов с октября, а закончился ростом к 2520 пунктам.
Ключевой позитив вторника — объёмы. Они выросли до 93,2 млрд руб. против 63,8 млрд днём ранее и символических 33,4 млрд в пятницу. Почти трёхкратный рост за несколько торговых сессий — это серьёзный аргумент в пользу того, что на уровне 2500 пунктов появился реальный спрос.
В плюсе — главные жертвы последней распродажи: «Самолёт», «Астра», Ozon. Но торговля учит одному: никогда не делай выводов по одной свече. Надежда на продолжение отскока есть, но вера — пока только в цифры. Без позитивного новостного фона на рынок вновь вернутся продавцы, а значит, делать выводы преждевременно.
Рынок часто ведёт себя парадоксально: он закладывает в цены худший сценарий, а когда негатив наконец объявляют, может последовать отскок — потому что реальность оказалась не такой страшной, как ожидания. Именно такой эффект возможен на новостях о 21-м пакете санкций ЕС.
Очередные санкции бьют по 90 банкам и криптосервисам из РФ и других стран, а также по поставщикам СПГ-танкеров. В списке — морские порты и теневой флот, плюс введены экспортные ограничения на металлы и сплавы для авиации и оборонки. Часть рыбной продукции теперь тоже нельзя ввозить. Под удар потенциально могут попасть компании из КНР, Турции, ОАЭ и Индии. Ценовой потолок для российской нефти сохраняется на уровне $44,1 ещё на шесть месяцев.
Ситуацию усугубляет падение нефтяных цен на фоне локальной деэскалации ближневосточного конфликта. Трамп вновь заявил, что сделка с Ираном может быть заключена в ближайшие две недели. По его словам, после подписания документа Ормузский пролив откроется немедленно, а соглашение исключит возможность получения Ираном ядерного оружия. При этом морская блокада иранских портов со стороны США пока сохраняется.
Российская Urals уходит с дисконтом в Азию. Brent торгуется на 2,69% ниже ($91,72), Light — на 3,15% ниже ($88,42). А также рубль продолжает уверенное укрепление. Ближайший фьючерс на доллар снижается на 1,37%, до 72,391 рубля, биржевой курс юаня опустился на 1,21%, до 10,576 рубля.
Инвесторы устали от риска и голосуют рублем за предсказуемость: капитал возвращается в активы с предсказуемой доходностью. Итоги мая это подтверждают — российские компании разместили облигации на рекордные для этого месяца 973 млрд рублей. Рост по сравнению с апрелем составил 27%, и это особенно показательно на фоне традиционного сезонного спада деловой активности в конце весны.
В конечном счёте рынок столкнулся с суровой реальностью макроэкономических условий: высокая ключевая ставка и сильный рубль неизбежно давят на финансовые показатели большинства компаний.
Деэскалация иранского конфликта или его полное завершение устранят угрозу рецессии для глобальной и российской экономики. Также это нивелирует проинфляционное давление, которое сегодня служит сдерживающим фактором для ЦБ при решении вопроса о темпах смягчения денежно-кредитной политики. Вот только когда это произойдет, никто не знает.
• Лидеры: Группа Астра #ASTR (+9,0%), ГК Самолет #SMLT (+6,7%), Мечел ао #MTLR (+4,5%), АФК Система #AFKS (+4,4%).
• Аутсайдеры: Интер РАО #IRAO (-10,8%), КАМАЗ #KMAZ (-5,5%), Инарктика #AQUA (-3,8%), Роснефть #ROSN (-2,7%).
10.06.2026 - среда
• #ABIO Артген собрание акционеров по дивидендам за 2025 год (рекомендация 1,2 руб./акцию)
• #SVAV Соллерс последний день с дивидендом 25,5 руб.
• #DATA Аренадата закрытие реестра по дивидендам (дивгэп)
• Данные по недельной инфляции.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
Облигации Инарктика 002Р-06 на 3 года. Для кого подойдет, а кому — мимо
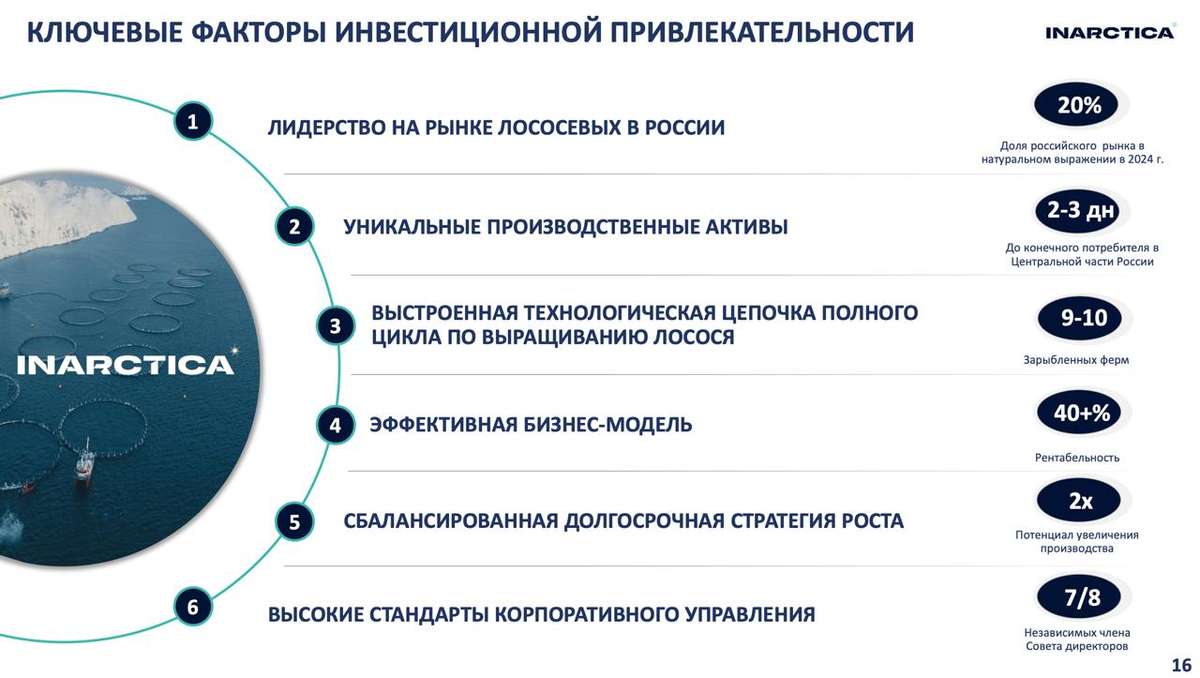
ПАО «Инарктика» #AQUA - занимает лидирующие позиции на отечественном рынке товарной аквакультуры с долей рынка свыше 65%.
Основное направление её деятельности: выращивание атлантического лосося и радужной форели в аквакультурных хозяйствах, расположенных в Мурманской области и Республике Карелия.
Параметры выпуска Инарктика 002Р-06:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 3 млрд рублей
• Срок обращения: 3 года
• Купон: КС+350 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: требуется
• Сбор заявок: до 28 мая 2026
• Дата размещения: 02 июня 2026
📍 Финансовые результаты по МСФО 2025 год:
• Выручка: 24,6 млрд руб. (-21,9% г/г)
• Чистый убыток: 2,2 млрд руб. (в сравнении с прибылью годом ранее)
• Скорректированная EBITDA: сократилась более чем в два раза, до 5,7 млрд рублей с 12,5 млрд рублей
• Рентабельность по EBITDA: до 23% с 40% в 2024 году.
• Долгосрочные обязательства: 16,3 млрд руб. (+34,7% г/г)
• Краткосрочные обязательства: 4,3 млрд руб. (+11,1% г/г)
• Чистый Долг/EBITDA: 2,4х (против 1х год назад)
Причины слабого отчета:
• Снижение выручки связано с сокращением объёма реализации и падением средних цен на рыбу.
• Чистый убыток сформировался в основном из-за убытка от переоценки биологических активов и роста процентных расходов.
• Процентные расходы выросли более чем вдвое — до 2,814 млрд руб. (с 1,330 млрд руб. в 2024 году) из-за высокой ключевой ставки ЦБ РФ и размещения новых облигаций.
• Потери рыбы из-за заболеваний на садковых комплексах в Мурманской области и Карелии носили «ограниченный характер», но повлияли на результаты.
📍 Какие есть перспективы:
• Завершение строительства кормового завода в Великом Новгороде. Завод планируется запустить в конце 2026 года, его мощность составит 70 тыс. тонн кормов в год.
• Снижение капитальных затрат (CAPEX). Компания заявляет, что по большей части преодолела инвестиционный цикл и планирует завершить период высокого CAPEX в конце 2026 года.
• Вертикальная интеграция: Активное развитие собственной производственной цепочки.
В обращении находится 5 выпусков биржевых облигаций компании на 10 млрд рублей:
• Инарктика 002Р-03 $RU000A10B8P3 Купон: КС+3,4% на 1 год 9 месяцев. Доходность к погашению: 16,89%
• Инарктика 002Р-05 $RU000A10DHV3 Купон: КС+2,9% на 2 года 5 месяцев. Доходность к погашению: 16,2%
📍 Что готов предложить нам рынок долга в качестве альтернативы:
• Балтийский лизинг БО-П11 $RU000A108P46 (АА-) КС+2,3% на 12 месяцев. Доходность к погашению: 21,61%
• Группа Позитив 001Р-01 $RU000A109098 (АА-) КС+1,7% на 13 месяцев. Доходность к погашению: 15,66%
• АФК Система БО 002Р-05 $RU000A10CU55 (АА-) КС+3,5% на 15 месяцев. Доходность к погашению: 16,93%
• Селигдар 001Р-9 $RU000A10DTA2 (А+) КС+4,5% на 18 месяцев. Доходность к погашению: 17,04%
• МСП Факторинг 001Р-01 $RU000A10D7Z2 (А+) КС+3,0% на 16 месяцев. Доходность к погашению: 16,33%
• ТрансКонтейнер П02-02 $RU000A10DG86 (АА-) КС+2,5% на 29 месяцев. Доходность к погашению: 16,97%
• ГТЛК БО 002P-11 $RU000A10DP51 (АА-) КС+2,9% на 29 месяцев. Доходность к погашению: 16,08%
Что по итогу: Надёжность «Инарктики» сомнений не вызывает, но аквакультура — это всегда русская рулетка с природой. Нашествие медуз или температурный шок — и рыба погибает, а компания теряет платёжеспособность за считанные недели. Новый флоатер эту катастрофу не хеджирует, премии за риск в нём почти нет, поэтому выглядит не очень интересным.
Другое дело — спекуляция: если финальный купон будет в районе стартового, можно попытаться заскочить. Но загвоздка в том, что доступ к размещению закрыт для неквалов. Поэтому на вторичке я рассмотрел для Вас альтернативы — пусть с меньшим потенциалом, зато более надёжные и без барьеров для входа.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
🔥 Еще больше торговых идей и аналитики по рынку можно найти в Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Инарктика. Отчет за 2025 по МСФО
Тикер: #AQUA
Текущая цена: 400.7
Капитализация: 35.2 млрд
Сектор: Агропищепром
Сайт: https://inarctica.com/investors/
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 0.89
P\S - 1.43
ROE - убыток LTM
ND\EBITDA - 2.4
EV\EBITDA - 8.18
Активы\Обязательства - 2.92
Что нравится:
✔️очень хорошее соотношение активов и обязательств.
Что не нравится:
✔️выручка уменьшилась на 21.9% г/г (31.5 → 24.6 млрд);
✔️отрицательный FCF -40 млн против +9.2 млрд в 2024 году;
✔️чистый долг снизился на 1.1% п/п (13.9 → 13.7 млрд), но ND\EBITDA ухудшился с 1.82 до 2.4;
✔️нетто фин расход увеличился на 14.6% п/п (1 → 1.1 млрд);
✔️убыток -2.2 млрд против прибыли 7.6 млрд в 2024;
✔️дебиторская задолженность выросла на 27.2% п/п (1 → 1.3 млрд);
Дивиденды:
Компания старается выплачивать дивиденды 3 раза в год (при условии, что есть чистая прибыль по РСБУ и соотношение чистый долг/EBITDA не превышает 3.5.
По информации сайта Доход за 2025 прогнозируется выплата в размере 20 руб на акцию (ДД 4.99% от текущей цены).
Мой итог:
Биомасса на конец периода выросла на 43.8% п/п (20.9 → 30.1 тыс т). Также в 2026 году выпущены рекордные 10.7 млн мальков (+40% г/г), количество собственного малька выросло на 84%. При этом объем продаж за 2025 год снизился на 27.1% г/г (42 → 30.7 тыс т) и это следствие реализовавшихся в 1 пол 2024 года биологических рисков, когда объем биомассы значительно сократился.
Падение продаж и снижение рублевых цен на красную рыбу повлияли на выручку. За полугодие она выросла на 45.2% п/п (10 → 14.6 млрд), но здесь присутствует факт сезонности. Снижение выручки, ухудшение валовой рентабельности с 51.3 до 40% и получение большего убытка от переоценки биологических активов (-4.4 млрд vs -2.5 млрд в 2024) повлияли на получение чистого убытка в отчетном году. Если сделать коррекцию на переоценку биоактивов, то ситуация будет чуть лучше, но результаты все равно будут слабее 2024 года (-79% г/г, 10.3 → 2.1 млрд).
Долговая нагрузка продолжает расти и это неприятно. За год ND\EBITDA скаканула с 1 до 2.4 на фоне роста долга и падение EBITDA более чем на 50%. FCF стал отрицательным из-за более быстрого снижения OCF (-82.6% г/г, 15.5 → 2.7 млрд) в сравнении с кап. затратами (-56.5% г/г, 6.3 → 2.7 млрд).
Что по перспективам на 2026 год? Эксперты отмечают, что вылов лососевых в РФ будет снижен на треть до 230-250 тыс тонн. Также поддержать результаты компании мог бы поддержать слабый рубль, но пока это так и не происходит. 4 месяца из 1 полугодия рубль остается достаточно крепким и это не позволяет выигрывать конкуренцию у иностранных поставщиков. Если компания сможет реализовать за текущий год 25 тыс тонн и средняя цена на форель и лосось вырастет (а судя по магазинным ценам так и есть), то можно рассчитывать на выручку в районе 35.5 млрд.
Даже при текущих сильно снизившихся ценах акции не выглядит дешево. И это при некотором базовом сценарии. А есть еще и риски повторных потерей биомассы, которые снова могут повлиять на продажи.
Акций компании нет в моем портфеле.
*Не является инвестиционной рекомендацией
Информацию по более полному разбору можно найти на моем Телеграм канале
Отсутствие поводов для роста обернулось распродажами на рынке
Негативный тренд на российском рынке набирает обороты. В числе основных аутсайдеров — нефтегазовый сектор, где потенциал роста исчерпан на фоне недавних атак на объекты в Усть-Луге и Приморске.
Российский рынок акций завершил март в минусе на фоне геополитики и бюджетных рисков. Во вторник инвесторы на протяжении торговой сессии в основном занимали выжидательную позицию, но при этом склонялись к продажам. Индекс Мосбиржи снизился на 0,83% (до 2777,36), РТС — на 0,78% (до 1076,83).
По технике пока картина больше шортовая. С точки зрения уровней, индекс МосБиржи удерживает отметку 2775, что пока позволяет говорить о сохранении равновесия. Однако потеря этого уровня может спровоцировать ускоренное движение в сторону 2720–2700. Новостной фон пока не дает повода для оптимизма, но все может быстро меняется.
📍 В Кремле не увидели конкретных предложений от Киева по пасхальному перемирию: Как отметил Дмитрий Песков, призывы Владимира Зеленского к временной паузе связаны с неблагоприятной для Украины обстановкой на фронте, где российские войска продолжают планомерное продвижение.
Кроме того, официальный представитель Кремля заявил, что Москва предпримет ответные действия, если подтвердится использование воздушного пространства стран Евросоюза для атак беспилотников на российскую территорию.
Дополнительным фактором давления стали публикации в издании «Эксперт»: согласно им, российские власти прорабатывают концепцию налога на сверхприбыль (windfall tax) для производителей драгоценных и цветных металлов. Мировые цены на эту продукцию значительно выросли в последние годы, что и побудило вернуться к идее изъятия части сверхдоходов.
📍 Такого откровенного торга в геополитике давно не звучало. Трамп прямо говорит европейцам: не можете получить топливо из-за ситуации в Ормузском проливе — покупайте у нас. Не хотите покупать? Тогда «наберитесь мужества и просто захватите его». И главный посыл: США больше не будут работать «бесплатным прикрытием» для тех, кто, по их мнению, отвернулся в момент операции против Ирана.
Не правда ли, отличная стратегия? Сначала американский СПГ занял освободившуюся нишу в Европе. Теперь настала очередь нефти. А информация о том, что Трамп готов завершить кампанию, даже не открывая пролив, раскрывает конечную цель: оставить регион в состоянии хаоса, а союзников — перед выбором без альтернатив. Платой за этот выбор станет многолетняя зависимость Европы и Азии от поставок из США — от топлива до гелия.
📍 Из корпоративных новостей:
Самолет #SMLT РСБУ 2025 год: Выручка ₽15,05 млрд (+59,6% г/г), Чистая прибыль ₽1,58 млрд (рост в 6,1 раза г/г)
НМТП #NMTP МСФО 2025 год: Выручка ₽76,52 млрд (+7,5% г/г), Чистая прибыль ₽40,36 млрд (+6,2% г/г)
Инарктика #AQUA МСФО 2025 год: Выручка ₽24,64 млрд (-21,9% г/г), Убыток ₽2,23 млрд против прибыли ₽7,76 млрд годом ранее.
Сургутнефтегаз #SNGS убыток по РСБУ за 2025 год составил 251,2 млрд руб против прибыли 923,27 млрд руб годом ранее.
Мосбиржа #MOEX Наблюдательный совет подтвердил рекомендацию по дивидендам за 2025 год — ₽19,57 на акцию. Дивдоходность в 11,6%.
ВИ.ру #VSEH МСФО 2025 год: Чистая прибыль повысилась в 5х раз с 0,7 млрд руб. до 3,4 млрд руб. г/г, EBITDA (IFRS 16) увеличилась на 37% — до 17,6 млрд руб.
ДВМП #FESH Минфин США исключил из санкционного списка несколько контейнеровозов под российским флагом.
Россети #FEES МСФО 2025 г: Выручка ₽1 834,0 трлн (+21,8% г/г), Чистая прибыль ₽203,4 млрд (после убытка ₽116,9 млрд в 2024г.)
• Лидеры: ФСК Россети #FEES (+5,2%), ВТБ #VTBR (+2,9%), ДВМП #FESH (+1,9%), Совкомфлот #FLOT (+1,8%).
• Аутсайдеры: Инарктика #AQUA (-5,2%), НКНХ #NKNC (-3,3%), РуссНефть #RNFT (-2,4%), Новатэк #NVTK (-2,3%).
01.04.2026 - среда
• #NVTK Новатэк собрание акционеров по финальным дивидендам за 2025 год в (рекомендация — 47,23 руб./акцию)
• Данные по недельной инфляции.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Ростелеком $RTKM опроверг слухи о возможном ограничении домашнего интернета и доступе только к "белому списку" сайтов.
Компания заявила, что такие меры не планируются для проводного интернета.
Речь в СМИ шла о мобильной связи, где ограничения могут временно вводиться из-за угроз БПЛА.
"Белый список" используется только в таких случаях, чтобы сохранить доступ к важным сервисам.
Проводной интернет для этого не используется, поэтому ограничений не будет.
Ситуация снижает регуляторные риски и сохраняет стабильность бизнеса компании
Индекс пытается удержать 2800 после отскока от поддержки. Что стало триггером?
Индексы завершили основную сессию в плюсе: МосБиржа прибавила 0,4%, достигнув 2800,5 пункта, РТС вырос на 0,2% до 1085,2 пункта. С технической точки зрения, в ходе торгов котировки индекса тестировали 200-дневную среднюю, от которой произошёл отскок.
Потенциал роста в рамках восходящего канала сохраняется. Ключевой уровень поддержки — 2770 пунктов: закрепление ниже вернёт индекс в диапазон 2700–2800 пунктов.
📍 Рынок облигаций завершил день в минусе: Индекс ОФЗ снизился на 0,1%. Представитель ЦБ Андрей Ганган подтвердил, что у регулятора сохраняется пространство для снижения ключевой ставки, но политика смягчения останется плавной. Впрочем, эти сигналы, а также ускорившаяся инфляция, не смогли придать рынку уверенного импульса.
Спрос на валюту снизился — а ведь именно он до этого поддерживал котировки экспортёров. Минфин приостановил операции с валютой и золотом на внутреннем рынке до 1 июля 2026 года.
Увеличение предложения валюты в апреле может укрепить рубль, и не исключено, что в апреле–мае курс доллара опустится до 75–77 рублей. Впрочем, ослабление девальвационных ожиданий, в свою очередь, создаёт более уверенный фон для снижения процентных ставок.
📍 Геополитический оптимизм: На фоне сокращения поставок боеприпасов из США и Европы, которые теперь уходят на нужды ближневосточного конфликта, риторика Киева заметно смягчилась. Зеленский снова заговорил о переговорах и временном перемирии на Пасху.
Как пишет Bloomberg, союзники дали Украине понять, что им нежелательны удары по российскому нефтяному сектору. В ответ украинский лидер предложил Москве обоюдный отказ от атак на энергетическую инфраструктуру.
📍 Разногласия между США и Ираном нарастают: Тегеран отверг американский план из 15 пунктов, назвав его нереалистичным, вопреки оптимистичным заявлениям Трампа. Вашингтон тем временем довёл численность войск в регионе до 50 тысяч и рассматривает возможность наземной операции против Ирана.
Однако, учитывая, что иранская сторона мобилизовала более миллиона человек, участие в такой наземной кампании выглядит для США крайне неоправданным риском.
📍 Из корпоративных новостей:
Русал ФАС вынесла предупреждение из-за отпускных цен на алюминий. Компания должна изменить условия договоров, по которым цены для российских потребителей выше экспортных.
МД Медикал Груп МСФО 2025 год: Выручка ₽43,45 млрд (+31,2% г/г), Чистая прибыль ₽11,03 млрд (+8,4% г/г), EBITDA ₽13,29 млрд (+24,4% г/г).
Интер РАО СД рекомендовали дивиденды за 2025 год в размере 0,321425305784583 руб/акция (ДД 10,2%), ВОСА - 29 мая, отсечка - 9 июня
Софтлайн РСБУ 2025 г: Выручка ₽26,3 млрд (-19,6% г/г), Чистая прибыль ₽262 млн (-81,3% г/г).
НМТП РСБУ 2025 г: Выручка ₽37,3 млрд (+11,1% г/г), Чистая прибыль ₽40,8 млрд (+5,4% г/г)
НоваБев Групп РСБУ 2025 г: Выручка ₽3,9 млрд (-34,0% г/г), Чистая прибыль ₽3,3 млрд (-68,3% г/г)
• Лидеры: Интер РАО #IRAO (+3%), Озон #OZON (+2,5%), Русал #RUAL (+2%).
• Аутсайдеры: Самолет #SMLT (-3,4%), Башнефть-ао #BANE (-3%), ЮГК #UGLD (-2,5%).
31.03.2026 - вторник
• #GAZP Газпром СД о результатах реализации мер по совершенствованию работы с акционерами и инвесторами
• #IRAO Интер РАО об утверждении стратегии цифровой трансформации компании до 2027 года с перспективой до 2030 года
• #AQUA Инарктика конференц-колл в рамках раскрытия финансовых результатов за 2025 год.
• #MOEX МосБиржа СД по дивидендам за 2025 год
• #VSEH ВИ.ру финансовые результаты за 2025 год
• #ELFV Эл5-Энерго отчёт по РСБУ за 2025 год
• #ELMT Элемент отчёт по МСФО за 2025 год.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Инарктика - рыбы стало больше, а денег меньше
Компания работает в весьма непростых условиях, выращивая тысячи тонн красной рыбы в ледяных водах Заполярья. Но на столе у меня сегодня не бутерброд с семгой, а операционные результаты за Инарктики $AQUA за полный 2025 год. Посмотрим, удалось ли менеджменту восстановить бизнес после экологических ударов и стоит ли инвесторам ждать «жирных» дивидендов в 2026-м.
🐟 Итак, биомасса рыбы в воде на конец года составила 30,1 тыс. тонн, что на 33% выше показателей прошлого года. Производственная база практически полностью восстановлена - рыбы в садках много. Компания старательно наращивала будущие объемы реализации, пытаясь закрыть дыры, которые нанесла ей природа в прошлых сезонах.
Однако текущие продажи выглядят все еще слабо. Объем реализации упал на 14% до 22,2 тыс. тонн, а выручка просела сразу на 22% до 24,6 млрд рублей. Мало того, что «выпавшая» ранее биомасса не доехала до прилавков, так еще и рыночная конъюнктура подкачала. По данным отраслевых источников, оптовые цены на семгу и форель в течение года снижались, в отдельные периоды падая почти на треть год к году.
🐟 Но не спешите ставить крест на «рыбной» идее. В аквакультуре биомасса в воде - это ключевой опережающий индикатор. Рыба достигает товарного веса с лагом в 1,5–2 года. То есть сегодняшний рост биомассы - это гарантированная выручка 2026–2027 годов. Задел на будущее создан мощный.
Чего ждать от 2026 года?
🔹 Оптимистичный сценарий: Если рынок развернется и цены восстановятся на 20%, а реализация достигнет 26–28 тыс. тонн, выручка может улететь в диапазон 35–38 млрд рублей. В этом случае EBITDA восстановится кратно быстрее за счет агрессивного операционного рычага.
🔹 Базовый сценарий: Реализация 24–25 тыс. тонн и рост цен на 10% вернут выручку к уровням 2024 года (30–33 млрд руб.). Это крепкий возврат в строй.
🔹 Пессимистичный сценарий: Цены остаются под давлением из-за импорта и дешевого дикого лосося, а издержки на корма и логистику продолжают расти. Тогда выручка застрянет на уровне 26–28 млрд рублей, а маржа останется низкой.
📊 Инвестиционная идея здесь - классический recovery play (игра на восстановление). Котировки сейчас торгуются почти в два раза ниже пиков 2023 года. С одной стороны, есть шанс на взрывной рост прибыли при восстановлении цен. С другой - вечные риски в виде штормов, болезней рыбы и «морских вшей», которые могут обнулить садки в любой момент.
Лично я считаю, что Инарктика - это история для терпеливых оптимистов. Бизнес работает на объем, а финансовый результат сейчас полностью зависит от мировых цен на лосось и курса рубля (который пока дает дорогу импорту). Я за бумагой наблюдаю, но покупать по текущим до появления четкого тренда на рост цен в опте не спешу. Понаблюдаем за динамикой биомассы в первом квартале 2026 года.
❗️Не является инвестиционной рекомендацией
❤️ Рыбка наша на этот раз не поплыла. Болтается вблизи уровней 2021 года. Ее поддержут лишь цены, а мне для поддержки достаточно будет вашего лайка. Спасибо!
🏤 Мегановости 🗞 👉📰
1️⃣ "ДОМ.РФ" $DOMRF в январе увеличил чистую прибыль по МСФО в 2,1 раза до 8,9 млрд ₽.
Рентабельность капитала достигла 22,1%.
Процентные доходы выросли на 44%, комиссионные — на 76%.
Расходы на резервы увеличились, но стоимость риска снизилась до 0,5%.
Компания уверенно начала год и сохраняет сильные финансовые показатели.
2800 не сдаётся: разбираем триггеры, которые держат рынок. Обзор событий
Российский рынок закончил день в плюсе, но так и не смог взять психологический барьер в 2800 пунктов по индексу МосБиржи. По итогам основной сессии индекс вырос на 0,23%, остановившись на отметке 2782,6 пункта. Индекс РТС прибавил почти 1%, достигнув 1144,06 пункта.
Уровень 2790–2800 вновь оказался непреодолимым. Это лишний раз подтверждает: для уверенного роста выше 2800 рынку нужны уже не просто ожидания, а реальные подвижки в переговорном процессе. Абстрактные надежды больше не работают.
📍 Сегодня в Женеве пройдут трехсторонние переговоры России, США и Украины. Главные темы — энергетическое перемирие и территориальные вопросы. Российскую делегацию возглавит Владимир Мединский (он не участвовал в раундах в Абу-Даби, так как там речь шла о безопасности). Также в Женеву прибудет Кирилл Дмитриев для контактов по экономической линии с США.
Российская делегация будет расширена до примерно 20 человек. Сергей Рябков в свою очередь сообщил, что делегация отправляется в Швейцарию с установками действовать в рамках договоренностей Анкориджа.
Суть этих договоренностей заключается в двух ключевых пунктах: установление контроля России над всей территорией Донбасса и заморозка линии соприкосновения на остальных участках.
📍 Российский долговой рынок переживает подъём: индекс RGBI пробил уровень 118 пунктов впервые за месяц. Причина — неожиданное снижение ключевой ставки ЦБ до 15,5%, которое застало рынок врасплох, но придало ему сил.
Теперь инвесторы ждут подтверждения, что инфляция и правда замедляется — это позволит индексу закрепиться на достигнутых высотах и двинуться к декабрьским максимумам.
📍 Похоже, намечается важный диалог: наши депутаты собираются лично встретиться с американскими конгрессменами. Переговоры пройдут в США. Договаривались об этом еще с октября, но мешали санкции — не всех наших законодателей пускают.
Главная интрига: смогут ли политики договориться о главном — чтобы потом дали зелёный свет экономике и культуре, а не только пафосным речам.
Текущая рыночная ситуация характеризуется наличием уровня сопротивления, преодоление которого требует фундаментальных оснований. Инвесторам рекомендуется занять выжидательную позицию, открывая новые сделки только при появлении подтвержденных позитивных сигналов.
Сегодня разберем компании, которые в перспективе года могут дать хорошую прибыль благодаря предстоящим IPO своих «дочек». И, конечно, не обойдем вниманием эмитентов долгового рынка. Не пропустите.
📍 Из корпоративных новостей:
Банк Санкт-Петербург #BSPB РСБУ за январь 2026 года: Выручка ₽6,9 млрд (–15% г/г), Чистая прибыль ₽3,6 млрд (–29,4% г/г). Также менеджмент может выплатить 50% чистой прибыли за 2025 год в виде дивидендов.
Инарктика #AQUA рыбопромышленники обратились к властям с просьбой сохранить субсидии на компенсацию части транспортных расходов при экспорте рыбной продукции.
Fix Price #FIXR переносит сроки консолидации акций — объединения 1000 старых акций в 1 новую. Точная дата будет объявлена после всех регуляторных процедур.
Совкомбанк #SVCB акционеры одобрили присоединение Витабанка.
• Лидеры: Банк Санкт-Петербург #BSPB (+4,82%), ТГК-1 #TGKA (+4,05%), Мосэнерго #MSNG (+3,55%).
• Аутсайдеры: ЮГК #UGLD (-3,2%), Полюс #PLZL (-2,98%), Интер РАО #IRAO (-1,98%), Мечел #MTLR (-1,8%).
17.02.2026 — вторник
• #YDEX Яндекс отчёт по МСФО за 4 кв. и 2025 год + онлайн‑звонок
• #DIAS Диасофт дата фиксации лиц для участия во внеочередном заочном собрании акционеров
• #DELI Интервью с Делимобилем 17:00 по мск
• Женева — старт нового раунда трёхсторонних переговоров Россия–Украина–США; важен фон и риторика по безопасности и санкциям.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🐟 Почему Инарктика не может быстро нарастить продажи ⁉️

Почему я не покупаю акции даже после отката? К чему готовиться инвестору
На фондовом рынке наблюдается давление со стороны продавцов. Инвесторы распродают акции на фоне неопределённых перспектив разрешения конфликта. Несмотря на заявление госсекретаря США Марко Рубио о существенном прогрессе в переговорах по Украине, ключевые и самые сложные вопросы остаются нерешёнными, что поддерживает пессимизм на рынках.
Падение сырьевых товаров стало дополнительным фактором давления на российский рынок. Индекс МосБиржи просел на 1,5% до 2737 пунктов, следуя за снижением нефти (более -3%) из-за снижения иранских рисков, а драгметаллы показали коллапс (серебро -13%, платина -7%). Даже облигации не устояли: индекс ОФЗ просел на 0,2%, реагируя на инфляционные данные.
📍 Дополнительные факторы давления:
• Ситуация с санкциями продолжает ужесточаться: К ожиданиям 20-го пакета ЕС добавилось заявление главы Минфина США о готовности крупнейшего набора мер против России. Однако их введение поставлено в зависимость от хода переговоров по Украине.
• Инфляционная статистика также усилила негативный фон: Несмотря на скромный рост недельных и годовых данных, общая картина в совокупности с жёсткой риторикой ЦБ последних дней снижает вероятность смягчения денежно-кредитной политики на предстоящем заседании.
На вечерних торгах рынок отыграл часть падения на новостях о возможном продлении ДСНВ. Главным камнем преткновения для США было отсутствие в договоре ограничений для Китая, чей ядерный арсенал хоть и меньше, но быстро растёт.
📍 Итоги саммита в Абу-Даби уложились в предсказуемый шаблон: В публичном поле — лишь общие фразы о конструктивном диалоге. Единственным предметным комментарием стало заявление Уиткоффа о том, что обсуждались процедуры прекращения огня и способы его мониторинга.
Главный практический итог — анонс следующего раунда. Зеленский заявил, что новая трехсторонняя встреча (Украина, США, Россия) может состояться в ближайшее время на территории США.
📍 Каковы мои действия: Сильный уровень поддержки в 2750 пунктов вчера не удержали и прошли вниз. Теперь он автоматически становится сильной преградой на пути роста. Правда, расти сейчас не на чем. По техническому анализу, если пройдём ближайшую трендовую поддержку 2730–2735, то следующий уровень — 2700–2690. Опять же, рынок очень остро реагирует на геополитические триггеры и в любой момент может развернуться, но пока я больше ожидаю боковое движение с планомерным снижением.
По индексу увидели хороший откат, но я пока не готов покупать. Имеющиеся сильные позиции можно удерживать, а вот заходить в новые без весомой причины не хочется. Да и в следующую пятницу — решение ЦБ по ставке, которое добавляет неопределённости. Ключевое сейчас — дисциплина: не поддаваться импульсам и быть готовым к волатильности, удерживая выбранные активы.
📍 Из корпоративных новостей:
Инарктика #AQUA операционные показатели за 2025 год: Выручка снизилась на 22% г/г, до ₽24,6 млрд, Продажи во II полугодии выросли на 47% г/г в натуральном выражении и составили 13,8 тыс. тонн.
Делимобиль #DELI операционные результаты за 2025 год: Количество зарегистрированных клиентов выросло на 15% г/г, Менеджмент вынесет на СД вопрос о выкупе облигаций с рынка.
МД Медикал #MDMG МСФО Выручка за IV кв 2025 года увеличилась на 38,5% г/г и составила ₽12,58 млрд. Выручка за 2025 год выросла на 31,2% г/г и составила ₽43,45 млрд.
РусАгро #RAGR операционные результаты 2025 год: Выручка выросла на 16% г/г до 423,8 млрд руб, Выручка 4кв 2025г выросла на 11% г/г до 156,75 млрд руб.
• Лидеры: РусАгро #RAGR (+3,8%), ЭсЭфАй #SFIN (+1,4%), Ростелеком #RTKM (+1,1%).
• Аутсайдеры: ТГК-14 #TGKN (-3,4%), Норникель #GMKN (-2,9%), Полюс #PLZL (-2,8%).
06.02.2026 — пятница
• #POSI Позитив - предварительная дата публикации отгрузок за 4 квартал 2025 года.
• #DIAS Диасофт - СД по дивидендам
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
До важнейшего дедлайна остается совсем немного. Рынок преисполнен оптимизмом
Российские акции снова растут на фоне двух ключевых факторов: геополитики и ожиданий по денежно-кредитной политике. Рынок получил импульс после новости, что Бельгия заблокировала план ЕС по конфискации российских активов, сочтя его рискованным. Окончательную судьбу этих средств решит саммит ЕС 18-19 декабря.
Дополнительным позитивным фактором стали заявления заместителя министра иностранных дел РФ Сергея Рябкова, выразившего уверенность в приближении дипломатического урегулирования украинского кризиса, а также ожидания заседания Банка России 19 декабря, на котором инвесторы рассчитывают на снижение ключевой ставки.
📍 Почему это важно: Если деньги от конфискации российских активов так и не придут, а помощь США остановится, то у Украины просто закончатся ресурсы на войну. По расчётам, без американской поддержки хватит максимум до начала следующего года. И тогда у Зеленского не останется выбора — придётся садиться за стол переговоров на любых, даже самых невыгодных, условиях.
Американские представители поставили Киеву ультиматум: либо принять «платиновый» пакет гарантий безопасности, предполагающий территориальные уступки, либо остаться без каких-либо гарантий вовсе.
Источники утверждают, что эти гарантии, сравнимые с защитой НАТО, носят временный характер и являются частью мирного плана, который уже согласован на 90%, за исключением ключевых территориальных вопросов и статуса Запорожской АЭС.
📍 Черное золото: Нефть Brent провалилась ниже психологической отметки в $60, обновив минимум за полгода. Трейдеры реагируют на два ключевых фактора: перспективы мира на Украине, которые могут снять ограничения с российских поставок, и ужесточённый прогноз Минэнерго США о растущем профиците сырья в 2025-2026 годах, который может превысить 2 млн баррелей в сутки.
Бюджет: Дефицит российского бюджета сохранится до 2042 года. В базовом варианте прогноза дефицит увеличится до 21,6 трлн рублей, или 2,9% от прогнозируемого на 2042 года ВВП. В консервативном варианте — до 54,7 трлн рублей, или 8,4% от прогнозируемого ВВП.
Техническая картина выглядит оптимистично. В утренней сессии индекс успешно тестирует уровень 2780 пунктов, и его устойчивое преодоление откроет дорогу для дальнейшего роста. Кроме того, произошёл пробой ключевой линии сопротивления — нисходящей линии тренда, что добавляет позитива. Поэтому при отсутствии негатива вполне можем расти к 2800 пунктов.
Впрочем, в текущих условиях определяющим фактором остаётся геополитика. Любые важные новости на этом фоне могут легко "перебить" технические ориентиры и спровоцировать как прорыв, так и отскок независимо от формальных уровней.
📍 Из корпоративных новостей:
Henderson #HNFG операционные показатели: Выручка в ноябре 2025г выросла на 10,1% г/г до ₽2,2 млрд, Выручка за 11 мес 2025г выросла на 16,7% г/г до ₽21 млрд
АЛРОСА #ALRS стабильный мировой спрос на ювелирные изделия и снижение добычи алмазов создают необходимые условия для восстановления цен
Банк Санкт-Петербург #BSPB отчет по РСБУ за ноябрь 2025 года: Выручка ₽7,1 млрд (–13,7% г/г), Чистая прибыль ₽1,2 млрд (–79% г/г)
М.Видео #MVID до конца 2025 года откроет 20 новых сервисных точек в 13 городах России
Газпром #GAZP СД 23 декабря обсудит инвестиции на 2026 год
ТМК #TRMK закрыла сделку по продаже Челябинского завода металлоконструкций
• Лидеры: Аэрофлот #AFLT (+4,06%), ММК #MAGN (+4,03%), Whoosh #WUSH (+3,92%), АЛРОСА #ALRS (+2,47%).
• Аутсайдеры: БСП #BSPB (-3,63%), Циан #CNRU (-2,07%), Инарктика #AQUA (-1,24%), МКБ #CBOM (-0,85%).
17.12.2025 - среда
• Индекс цен производителей (PPI) (м/м) (нояб) (19:00, пред.: 0,9%)
• Индекс цен производителей (PPI) (г/г) (нояб) (19:00 мск, пред.: 0,7%)
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Оптимизм Трампа гонит индекс Мосбиржи вперед. К чему готовиться инвестору
Торги в понедельник прошли в режиме нервных колебаний на фоне смешанных сигналов из СМИ о возможном урегулировании украинского кризиса. Ключевым уровнем сопротивления для индекса МосБиржи стала психологическая отметка в 2750 пунктов, которую индекс тестировал неоднократно, но пробить так и не сумел. Тем не менее рынок акций смог отыграть большую часть пятничной просадки.
С технической точки зрения, уровень 2700 пунктов по индексу ММВБ является значимой поддержкой. Текущие котировки держатся выше этого рубежа, и уже восьмой день подряд продавцы не могут опустить рынок ниже. Каждую попытку снижения встречают покупками, что можно расценить как сигнал о том, что основной негатив уже учтен в ценах.
В центре внимания на этой неделе — два ключевых события. В четверг, 18 декабря, стартует саммит ЕС, где окончательно будут обсуждать заморозку российских активов (длительность саммита пока не ясна). В пятницу, 19 декабря, состоится заседание ЦБ по ключевой ставке и пройдут традиционные итоговые мероприятия с Владимиром Путиным.
📍 Отложенный негатив: ЕС ввёл очередной, уже 20-й, пакет санкций. Решение, одобренное главами МИД, нацелено на блокировку каналов обхода ограничений («теневой флот») и ключевых российских политологов.
Еврокомиссия нацелилась на полный отказ от российской нефти с 2026 года, заявив о планах внести соответствующий запрет. Параллельно ЕС уже сейчас ужесточает санкционный режим: в начале недели под ограничения попали девять новых фигурантов (пять человек и четыре компании), которых в Брюсселе связывают с «Роснефтью», «Лукойлом» и схемами поставок нефти.
📍 Основные итоги закрытых переговоров Украины и США в Берлине:
• Позиция Украины: Зеленский отказался обсуждать вывод войск из Донбасса. Главное условие Киева — прекращение огня по текущей линии разграничения без каких-либо территориальных уступок.
• Возможный компромисс: Украина готова отказаться от членства в НАТО, если получит прямые двусторонние договоры о безопасности с США, ЕС и другими странами.
Официальных заявлений нет. В Берлине лишь сообщили, что результаты могут быть озвучены ближе к завершению недели, в течение которой, как ожидается, продолжится серия встреч в различных форматах.
📍 Однако очевидно, что прорыва по ключевым спорным вопросам достигнуто не было. Это создает впечатление, что позиция Зеленского и ряда европейских представителей направлена на сознательное затягивание процесса — вероятно, для того, чтобы выиграть время для проработки механизмов конфискации замороженных российских активов.
В таких условиях российский рынок сохраняет устойчивость главным образом благодаря самому факту продолжения диалога, а не его содержательным результатам. В связи с этим инвесторам, занимающим агрессивные длинные позиции, следует проявлять повышенную осторожность и критически оценивать поступающие информационные поводы.
На вечерних торгах Индекс МосБиржи взял важную отметку 2750. Импульсом послужили непубличные переговоры Дональда Трампа — он лично позвонил европейским лидерам и Зеленскому прямо во время их закрытого ужина. По традиции, Трамп выразил уверенность, заявив о невиданной близости урегулирования на Украине. Насколько это окажется правдой уже скоро узнаем ...
📍 Из корпоративных новостей:
Русал #RUAL Арбитражный суд Калининградской области удовлетворил иск компании к Rio Tinto и ее структурам о взыскании 104,75 млрд руб.
ЭсЭфАй покинут индекс МосБиржи создания стоимости
Циан объявляет о начале принудительной конвертации расписок в акции МКАО "ЦН"
• Лидеры: Инарктика #AQUA (+4,2%), Эн+ #ENPG (+3,4%), IVA #IVAT (+3,02%), МТС #MTSS (+2,66%), ПИК #PIKK (+2,4%).
• Аутсайдеры: Европлан #LEAS (-7,78%), Циан #CNRU (-3,02%), БСП #BSPB (-1,52%), ЭсЭфАй #SFIN (-1,2%).
16.12.2025 - вторник
• #HNFG - Операционные результаты за 11 месяцев 2025 года
• #BSPB - Финансовые результаты за 11 месяцев 2025 года по РСБУ
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией